
「年間支出の25倍」は日本じゃ足りない?FIRE4%ルールを阻む“3つの壁”と「シーケンスリスク」の防ぎ方
「年間支出の25倍の資産を築き、4%ルールで取り崩していけば一生暮らせる」
FIRE(経済的自立と早期リタイア)を目指す人なら、一度は耳にしたことがある有名な理論ですよね。「40代からのFIREロード」を運営する私も、かつてはこの「25倍」という数字を一つの大きなマイルストーンとして、日々の資産形成に励んでいました。
しかし、本やネットで紹介されているこのアメリカ生まれの「4%ルール」を、日本に住む私たちがそのまま適用して本当に大丈夫なのでしょうか?
「もしリタイアした直後にリーマンショック級の大暴落が起きたら、自分の資産は一気に枯渇してしまうのではないか……」
そんな不安を抱くのは、極めて正常なリスクセンスです。
結論から申し上げます。日本で「年間支出の25倍」だけを頼りにFIREに踏み切るのは、非常に危険です。
この記事では、米国のルールを日本にそのまま持ってきてはいけない「3つの壁」と、リタイア初期に資産寿命を縮める最悪の罠「シーケンスリスク」について詳しく解説します。その上で、私たちが安心してリタイア生活を送るための「日本版・保守的FIRE」の具体的な防衛策を提案します。
米国のトリニティスタディを日本にそのまま持ってきてはいけない「3つの壁」
「4%ルール」の根拠となっているのは、米国のトリニティ大学で行われた有名な資産取り崩し研究「トリニティスタディ」です。
このルールについてAIに質問すると、以下のような回答が返ってきます。
AIの考え:
「過去100年以上の米国市場の歴史的データをベースにすると、インフレ調整後の4%取り崩しは30年後も高い確率で資産を維持、あるいは増加させます。資産の25倍をインデックスファンドなどで保有し、機械的に取り崩しを継続することが、最も合理的かつシンプルなリタイア戦略です。」
確かに、シミュレーション上の数字だけを見れば「合理的」です。しかし、これに対して私は「日本特有の現実的なリスクを無視した、机上の空論になりかねない」と考えます。
米国生まれのこのルールを、日本に住む私たちがそのまま盲信してはいけないのには、次の「3つの壁」が存在するからです。
1. 投資益への課税(約20.315%)
米国のトリニティスタディは「非課税」を前提にシミュレーションされています。しかし、日本で特定口座を使って資産を取り崩す場合、利益に対して約20.315%の税金が課されます。
4%を取り崩すために資産を切り崩した際、その利益部分に容赦なく課税されるため、実際に手元に残るお金は目減りします。新NISAの活用で一定額はカバーできますが、生涯投資枠(1800万円)を超える資産を持つことになるFIRE層にとって、課税口座での運用は避けられず、この税金分のコストは無視できません。
2. 日本市場の「失われた30年」の歴史
「世界経済や米国株に100%投資するから大丈夫」と思うかもしれません。しかし、私たちは日本で暮らし、日本円で消費しています。かつて日本市場が経験した「失われた30年」のように、特定の市場や世界経済全体が長期にわたって低迷するシナリオはゼロではありません。トリニティスタディが前提としている「右肩上がりの米国市場」が、あなたのリタイア後の30年間にも全く同じように再現される保証はどこにもないのです。
3. ドル円の為替変動リスク
資産の大部分を米国株(オルカンやS&P500など)で保有している場合、取り崩す際には「為替(ドル円)」の影響をダイレクトに受けます。
歴史的な円安のタイミングであれば取り崩し額は少なくて済みますが、もし1ドル=100円を切るような急激な円高が進行した場合、同じ日本円(生活費)を確保するために、より多くの投資信託の基準口数を売却しなければならなくなります。この為替によるボラティリティは、米国内でドルを使って生活する米国人には存在しない、日本人特有の大きな壁です。
目標額は「25倍」から「30〜33倍」へ。日本版・保守的FIREの資金設計
では、これらの壁を乗り越えるために、私たちはどのような資金設計をすべきなのでしょうか。
ここでも、一般的なシミュレーションツールやAIにアドバイスを求めると、次のような提案がなされます。
AIの考え:
「税金や為替リスクを考慮する場合でも、ポートフォリオの期待リターンを少し下げて見積もり、年間支出の28倍程度を目標にすれば理論上はカバー可能です。過剰な準備は機会損失につながるため、必要以上に目標額を上げるべきではありません。」
この「機会損失を避けるためにギリギリを攻める」というAIの考え方に対し、私は「精神的な安定こそがFIREの継続に最も重要であり、日本においては年間支出の30〜33倍(取り崩し率3〜3.5%)を安全圏の目標とすべきだ」と考えます。
実際に40代でリタイアを視野に入れたとき、ギリギリの資金で毎日株価に一喜一憂する生活は、およそ「自由」とはかけ離れたものになってしまうからです。
日本版・保守的FIREのシミュレーション
もし、あなたの年間支出が「300万円」だとします。
- 従来の4%ルール(25倍): 目標額 7,500万円(取り崩し率4%)
- 日本版・保守的ルール(30〜33倍): 目標額 9,000万〜9,900万円(取り崩し率3〜3.3%)
目標額が1,500万〜2,400万円ほど高くなりますが、取り崩し率を3%台前半に抑えることで、投資課税のインパクトを吸収し、為替が大きく円高に振れたとしても資産が枯渇するリスクを劇的に下げることができます。
「少し準備期間が長くなっても、絶対に失敗しない安心感が欲しい」
そう考える日本のFIRE層の間では、この「3〜3.5%ルール(30〜33倍)」が現代のスタンダードになりつつあります。
平均利回り7%でも自己破産?リタイア初期の暴落が招く「シーケンスリスク」の恐怖
FIREの資金計画を立てる際、多くの人が「平均利回り」だけで計算しがちです。「年平均7%で増えるから、4%取り崩しても増え続けるはず」という考え方ですね。
AIに「平均利回り7%で運用しながら取り崩す場合の資産推移」を計算させると、非常に明るい未来が提示されます。
AIの考え:
「10年間の平均利回りが7%であれば、毎年4%を取り崩しても、最終的な資産残高は初期値よりも増加します。一時的な市場の浮き沈みがあっても、長期的な平均値に収束するため問題ありません。」
しかし、ここが最大の落とし穴です。私はこのAIのシミュレーションに対して、「平均値の罠に騙されてはいけない。リタイア直後の数年間に暴落が来れば、平均利回りがどれだけ高くても自己破産する」と強く警鐘を鳴らしたいです。
これこそが、リタイア初期に資産を枯渇させる最悪の罠「シーケンスリスク(収益率配列のリスク)」です。
分かりやすく、以下の2人のシミュレーションを比較してみましょう。
どちらも「初期資産1億円、毎年400万円を取り崩し、10年間の平均利回りは同じ7%」という条件です。
パターンA:リタイア初期に相場が好調だった場合
- 1〜3年目:毎年 +15% の大上昇
- 4〜7年目:毎年 +7% の安定推移
- 8〜10年目:毎年 -10% の下落(後半に暴落)
- 10年後の資産残高:約1億3,500万円
パターンB:リタイア初期に大暴落に見舞われた場合(シーケンスリスクの現実)
- 1〜3年目:毎年 -10% の大暴落(初期に暴落)
- 4〜7年目:毎年 +7% の安定推移
- 8〜10年目:毎年 +15% の大上昇
- 10年後の資産残高:約9,000万円
いかがでしょうか。
10年間の「平均利回り」はどちらも全く同じ「7%」です。それなのに、10年後の残高には約4,500万円(約1.5倍)もの壊滅的な差が生まれてしまいました。
なぜこのようなことが起きるのか。
リタイア初期に資産が大きく減っている状態で、生活費のために「安い株(投資信託)」を強制的に売却して取り崩してしまうと、その後に相場が回復しても、肝心の「運用に回る元本」がごっそり減っているため、上昇気流に乗れなくなってしまうのです。これがシーケンスリスクの恐怖です。
資産の延命装置!暴落時に株を売らずに済む「現金バッファ」と「擬似FIRE」
シーケンスリスクの恐ろしさを知ると、「やっぱり早期リタイアなんて怖くてできない」と思ってしまうかもしれません。しかし、この罠を防ぐための「資産の延命装置」がしっかりと存在します。
AIにシーケンスリスクの対策を尋ねると、以下のような回答が得られます。
AIの考え:
「下落相場においては、ポートフォリオの債券比率を高めるか、動的取り崩し(相場が悪い年は取り崩し額を減らす)を行うことで、資産の枯渇リスクを最小限に抑えることができます。」
このAIのスマートな回答に対して、私は「頭では分かっていても、いざ大暴落が起きたときに生活費を削るのは精神的に極めて苦しい。より現実的でストレスのないアプローチは『現金バッファの確保』と『擬似FIRE(サイドFIRE)』である」と考えます。
具体的には、以下の2つの防衛策を導入することをおすすめします。
1. 2〜3年分の「現金バッファ」を別口座に確保する
投資信託などのリスク資産とは完全に切り離した場所に、生活費の2〜3年分(例:年間300万円なら600万〜900万円)の現金をプールしておきます。
リタイア直後に大暴落が起きたら、投資信託の取り崩しを一時的にストップし、この「現金バッファ」を取り崩して生活します。相場が回復するまでの数年間を現金だけで生き延びることで、株を「安値で叩き売りする」という最悪の事態を防ぎ、シーケンスリスクを無効化することができます。
2. 「擬似FIRE(サイドFIRE)」という生き方を選択する
完全に労働をゼロにする「フルFIRE」ではなく、週に2〜3日だけ好きな仕事をして生活費の半分(例えば年間150万円)を稼ぐ「サイドFIRE」や、リタイア初期だけ少し働く「擬似FIRE」を取り入れます。
リタイア初期に相場が暴落したとしても、労働収入があることで、資産からの取り崩し額を大幅に減らす(またはゼロにする)ことができます。
「月10万円だけでも自分で稼げる手段を持っておく」
これだけで、リタイア初期のシーケンスリスクはほぼ回避することができ、精神的なゆとりは10倍以上に跳ね上がります。
まとめ:日本仕様の「しなやかな資金設計」で、一生崩れないFIREを
最後に、今回のポイントを整理しましょう。
- アメリカ発の「4%ルール(25倍)」をそのまま日本に適用するには、課税・日本市場の歴史・為替という3つの壁がある。
- 日本での安全なFIREを目指すなら、目標設定は「30〜33倍(取り崩し率3〜3.5%)」に引き上げるのが安全。
- 平均利回りが同じでも、リタイア初期の暴落で資産が枯渇する「シーケンスリスク」が存在する。
- 暴落時の叩き売りを防ぐために、「2〜3年分の現金バッファ」の確保や、労働を完全に捨てない「擬似FIRE(サイドFIRE)」を組み合わせる。
AIが提示するシミュレーションは、あくまで「過去のデータ」に基づいた数字の計算に過ぎません。私たちの人生には、予期せぬ出費や、どうしても避けられない大暴落の時期が必ず訪れます。
大切なのは、理論上の最適解に命を預けることではなく、最悪 of シナリオを想定した「しなやかな資金設計」をしておくことです。
少しだけ保守的に、精度高く、そして少しだけ労働の楽しさを残しながら、あなただけの「一生崩れないFIREロード」を歩んでいきましょう!
💰 本日のリアル資産公開
目標6,000万円に向けて、仕事終わりにコツコツ更新中。
私の証券口座(投資信託・株の合計)のリアルな現在地です。
【本日の証券口座残高(全期間グラフ)】
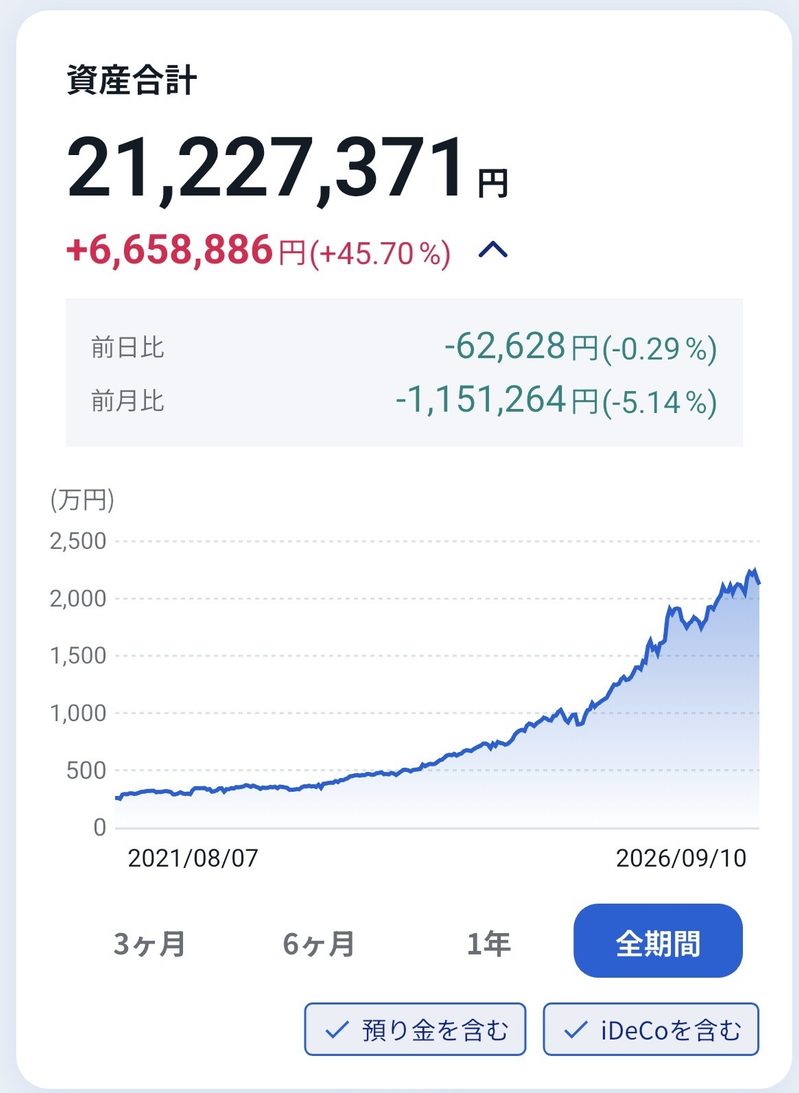
トータルリターン: +6,658,886円(+45.70%)
前日比:-62,628円(-0.29%)
前月比:-1,151,264円(-5.14%)
本日の評価額合計: 21,227,371円
コツコツといきましょう
コメント