
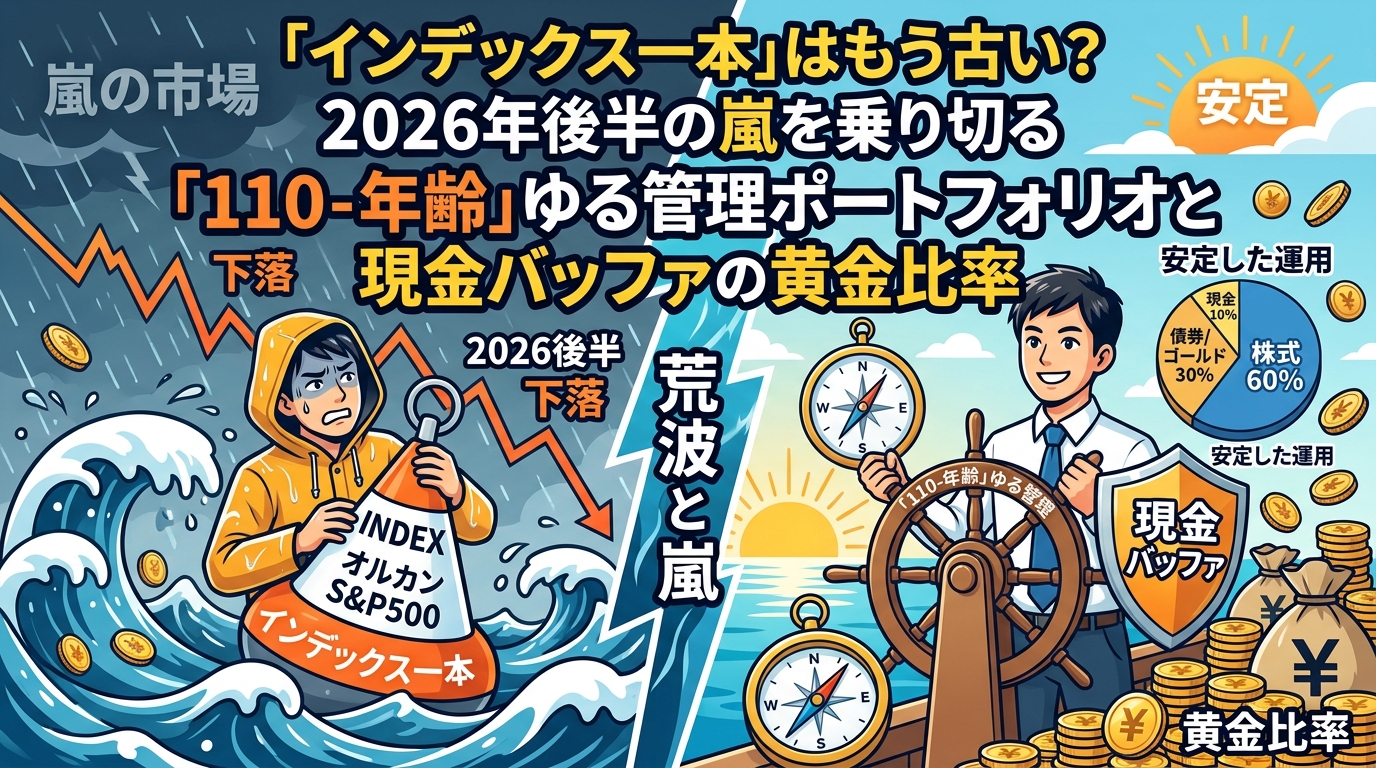
「インデックス一本」はもう古い?2026年後半の嵐を乗り切る「110-年齢」ゆる管理ポートフォリオと現金バッファの黄金比率
「資産運用はオルカン(全世界株式)やS&P500のインデックスファンド一本で放置しておけばOK!」
新NISAが始まって以降、そう信じてひたすら積立を続けてきた方も多いのではないでしょうか。しかし、ハイテク株を中心に株価が高値を更新する一方で、「もし今、大暴落が来たら自分のポートフォリオは耐えられるのだろうか…」「ゴールドや高配当株も組み合わせた方がいいのかな?」と不安を感じる場面が増えていませんか?
特に40代からのFIRE(経済的自立・早期リタイア)を目指す過程においては、20代の頃のような「何があってもひたすら持ち続ける」というリスクの取り方は危険な場合があります。
この記事では、2026年後半以降の相場環境を見据え、感情に振り回されずに資産を守り育てる「110-年齢ルール」や、税金を1円も払わずにポートフォリオを整える「新規資金リバランス」の手法について分かりやすく解説します。
S&P500高値更新の裏で、プロが「ハイテク一極集中」から卒業し始めた理由
近年の株式市場を牽引してきたのは、間違いなく米国の大型ハイテク株(いわゆるビッグテック)でした。S&P500や全米株式インデックスに投資していれば、自然とこれらの成長企業の恩恵を最大限に受けることができました。
しかし、機関投資家やプロの運用者の間では、一歩進んだリスク管理へのシフトが始まっています。
AIの見解:インデックス一極集中のリスク
AIに「S&P500一本足打法の注意点」について意見を求めたところ、以下のような回答が返ってきました。
AIの回答
「インデックス投資は優れた手法ですが、現在のS&P500は上位数社(ビッグテック)の時価総額比率が極めて高くなっています。これは実質的に『米国ハイテク株への一極集中投資』に近い状態です。相場の上昇局面では高いリターンを生みますが、金利上昇やセクターローテーション(資金の移動)が起きた際、下落トレンドが長期化するリスクをはらんでいます。」
私の考え:40代からのFIREロードに必要なのは「振り落とされない仕組み」
このAIの指摘には非常に納得させられます。20代〜30代前半で資産形成の序盤であれば、下落しても「安く買えるチャンス」と割り切れるかもしれません。しかし、FIRE達成が現実味を帯びてくる40代以降において、資産の30%〜40%が吹き飛ぶような暴落を経験すると、精神的なダメージから狼狽売り(恐怖による売却)をしてしまいかねません。
「インデックス一本」の強さは認めつつも、暴落時に自分の心が折れないための「クッション(緩衝材)」をポートフォリオに忍ばせておくことが、2026年後半からの相場を乗り切る鍵になると感じています。
リスク資産はまとめて「110-年齢」で管理する!感情を排除するしきい値ルール
では、株式などのリスク資産と、現金や債券などの安全資産をどのような比率で持てば良いのでしょうか。ここで役立つのが、昔からある投資の格言を現代風にアレンジした「110-年齢」ルールです。
「110-年齢」=リスク資産の保有比率(%)
計算方法は極めてシンプルです。110から自分の年齢を引いた数値(%)を、株式などのリスク資産の上限目安とします。
- 40歳の場合:110 – 40 = 70%(リスク資産 70%:現金・安全資産 30%)
- 50歳の場合:110 – 50 = 60%(リスク資産 60%:現金・安全資産 40%)
年齢が上がるにつれて自動的にリスク資産の比率が下がり、安全資産(現金バッファ)が増えていく仕組みです。
頻繁な見直しは不要!「しきい値ルール」でゆるく管理
ここで大切なのは、毎日・毎月のように比率をきっちり合わせようと神経質にならないことです。
例えば「株式比率70%」を目指す場合、株価の変動で±5%〜10%程度のズレ(しきい値)が生じたときだけ調整を検討します。
「70%が75%に増えたから即売却」とするのではなく、「80%を超えたら調整しよう」といったゆるい基準をあらかじめ決めておきます。このように機械的なルールを作っておくことで、市場の混乱期にも感情に惑わされず冷静に対処できるようになります。
比率を戻すリバランスは逆効果?売却コストと税金をゼロにする「新規資金リバランス」が最強なワケ
ポートフォリオの比率が崩れたとき、多くの投資本では「増えた資産を売り、減った資産を買い増す(機械的リバランス)」を推奨しています。しかし、実はこのやり方が長期リターンを悪化させる可能性があるという点に注意が必要です。
成長資産を売ると税金がかかり、複利効果が損なわれる
SBI証券の土居氏をはじめとする最新のリバランス理論でも指摘されている通り、好調な株式を売却して比率を戻す作業には大きなデメリットがあります。
- 税金コストが発生する:課税口座(特定口座)で含み益のある株を売却すると、約20.315%の譲渡所得税が引かれます。
- 伸びている資産の芽を摘んでしまう:勢いよく成長しているアセットを無理に売ることで、将来得られたはずの複利リターンを逃してしまいます。
「売らないリバランス(新規資金リバランス)」の進め方
そこで私たちが実践すべき最強の手法が、**「売却せずに、毎月の積立額や配当金の配分を変えるだけで調整する」**という方法です。
- リスク資産が増えすぎた場合:毎月の積立金を一時的に現金貯金へ回す、またはゴールドなどの守りの資産への買い付け比率を高める。
- リスク資産が減った(暴落した)場合:貯めておいた現金バッファを取り崩し、安くなった株式インデックスの積立額を一時的に増額する。
この方法であれば、保有している株式を一切売却しないため、売却益への課税はゼロ。新NISA口座の枠も無駄にせず、資産の成長ポテンシャルを極限まで残したままポートフォリオを理想の比率に近づけることができます。
ゴールド(純金)とREIT・高配当株をどう調合する?「守りのアセット」の最適解
リスク資産(70%)の内訳を「S&P500やオルカン100%」にするのも一つですが、より堅牢なポートフォリオを目指すなら、「守りのアセット」をアクセントとして調合するのが効果的です。
1. ゴールド(純金):インフレと有事に強い「現金の延長線」
ゴールド(金)は利息を生みませんが、紙幣価値が下がるインフレ局面や地政学リスクが高まった際に強い耐性を発揮します。
実質的に「無利息だが価値が目減りしにくい現金の代替(延長線)」として捉えることができます。新NISAの成長投資枠などを活用し、投資信託(ゴールドファンド)経由でポートフォリオの5%〜10%程度を保有しておくと、株式暴落時の強力なメンタル安定剤になります。
2. REIT・高配当株:インカムゲイン(配当)による心理的余裕
FIREを目指す過程において、定期的なキャッシュフロー(不労所得)が得られる高配当株やREIT(不動産投資信託)は非常に魅力的です。
株価が下落して資産総額が減っている局面でも、「毎月・毎四半期に分配金が入ってくる」という事実は、精神的な安心感に直結します。入ってきた配当金はそのまま新規資金リバランスの原資として活用できるため、ポートフォリオの柔軟性が飛躍的に高まります。
まとめ:自分に合った黄金比率で、揺るぎないFIREロードを進もう
最後に、今回のポイントを整理します。
- インデックス一極集中からの脱却:40代以降は、暴落時に心が折れないリスク管理(クッション作り)を意識する。
- 「110-年齢」ルールでゆる管理:リスク資産の保有比率は「110-年齢(%)」を目安にし、±5〜10%のズレを許容する「しきい値」で管理する。
- 新規資金リバランスを徹底する:保有資産は絶対に売らず、毎月の積立額変更や配当金の再投資で比率を整え、税金コスト(20.315%)をゼロにする。
- 守りの資産を賢く調合:ゴールドを「現金の延長」として5〜10%組み込み、高配当株やREITでインカムゲインを確保する。
資産運用の目的は「最高のリターンを叩き出すこと」だけではなく、「リタイアまでの道中で市場から退場せず、着実に資産を増やし続けること」です。
あなたもぜひ一度、ご自身の年齢と現在の現金比率を見直し、「110-年齢」を基準に心地よい黄金比率を探してみてくださいね。揺るぎないポートフォリオを作って、共にFIREロードを歩んでいきましょう!
💰 本日のリアル資産公開
目標6,000万円に向けて、仕事終わりにコツコツ更新中。
私の証券口座(投資信託・株の合計)のリアルな現在地です。
【本日の証券口座残高(全期間グラフ)】
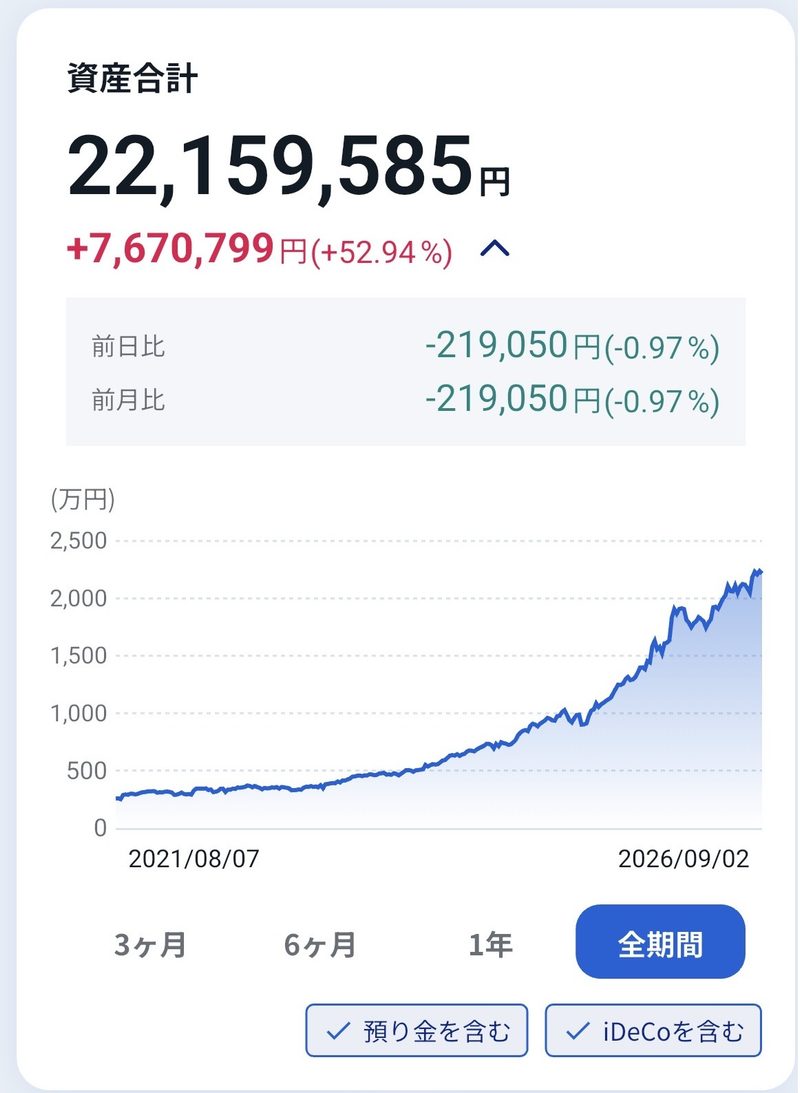
トータルリターン: +7,670,799円(+52.94%)
前日比:-219,050円(-0.97%)
前月比:-219,050円(-0.97%)
本日の評価額合計: 22,159,585円
コツコツといきましょう
コメント