
【2026年9月最新】急な円高&日米利上げでNISA口座が赤字!?オルカン・米国株の評価額減に焦った人が絶対にやってはいけないNG行動
「毎月コツコツ積み立てていた新NISAの資産残高を開いたら、評価益が一気に吹き飛んでいた……」
「日米の利上げニュースを見て、このままオルカンやS&P500を持ち続けていいのか不安になってきた」
2026年9月に入り、急激な為替の円高シフトと金利の動きを受けて、資産運用の画面を見るのが憂鬱になっている方も多いのではないでしょうか。特に新NISAから本格的にオルカン(全世界株式)や米国株への投資をスタートさせた方にとっては、まとまった資産の目減りに強いショックを受けているかもしれません。
40代から資産形成を加速させ、FIRE(早期リタイア)やサイドFIREを目指す過程において、資産のアップダウンは誰もが必ず直面する通過点です。しかし、焦りから判断を誤ると、将来手に入るはずだったリターンを大きく損なってしまうリスクがあります。
本記事では、足元で起きている市場変動の背景を客観的なデータとともに整理し、相場急変時に「絶対にやってはいけないNG行動」と、暴風雨を乗り切るためのメンタル設定をわかりやすく解説します。
なぜ今「円高&株安」が同時に起きているのか?直近の日米金利ニュースを解説
まずは、なぜ今これほど急激に為替が動き、円建ての評価額が目減りしているのか、その根本的な背景を整理しておきましょう。
日銀の利上げ姿勢と米FRB(ウォーシュ議長)の金融政策
日本銀行が2026年9月に公表した外国為替市況によると、為替レートは一時1ドル=154円台まで円高が進みました。これまで「1ドル=160円近辺」の超円安水準に慣れていた投資家にとって、この短期間での円高への巻き戻しは大きなサプライズとなっています。
この背景には、日米双方の金利に対する市場の思惑があります。
日本側では、日本銀行が物価と賃金の好循環を確認しながら段階的な利上げ姿勢を維持しており、長らく続いた超低金利からの転換を進めています。一方で米国では、FRB(連邦準備制度理事会)のウォーシュ議長のもと、インフレの落ち着きを見極めつつも中長期的な景気安定に向けた金融政策の舵取りが行われています。
日米の金利差が縮小する観測が強まったことで、これまで積み上がっていた「円売り・ドル買い」のポジションが急速に解消され、ドル安・円高のトレンドが強まりました。
ドル建て資産が「円高」で目減りする仕組み
オルカンやS&P500などのインデックスファンドは、主に海外の株式をドルなどの外貨建てで買い付けています。そのため、国内で私たちが目にする基準価額には、以下の2つの要素が掛け合わされています。
- 現地の株価の動き(ドル建て株価)
- 為替レートの動き(ドル円レート)
仮に現地の株価が横ばいであったとしても、為替が1ドル=160円から154円へと4%近く円高に振れれば、日本円での評価額もそのまま約4%減少します。今回の下落の大部分は、海外企業の業績悪化というよりは、急激な「為替の巻き戻し」による為替差損の影響が大きいのです。
含み益が減っても「積立停止・一括売却」が絶対にNGと言える裏付けデータ
資産が目減りすると、「これ以上損をしたくない」という心理から、投資信託を解約したり積立設定を解除したくなりがちです。しかし、過去の統計データや公式な調査結果は、そうした行動が将来のリターンを大きく損なうことを示しています。
相場変動期に絶対にやってはいけない3つの行動
相場の先行きが不透明なときこそ、感情に任せたアクションは厳禁です。特に以下の3つは避けてください。
- 焦って保有分を一括売却(狼狽売り)すること
- 毎月の積立投資を一時停止・減額すること
- 損失を取り戻そうと、高レバレッジ商品や短期トレードに乗り換えること
下落したタイミングで売却することは、一時的な「含み損」を「確定損」に変えてしまう行為にほかなりません。
金融庁データが示す「継続保有」の強さ
金融庁のNISA利用状況に関する調査結果(「NISAの効果検証」2025年6月公表)によると、つみたて投資枠の年間継続保有率は94.2%に達しています。このデータからわかるのは、資産形成に成功している大多数の投資家は、為替の急変や調整局面があっても売らずに淡々と持ち続けているという事実です。
また、S&P Dow Jones Indicesの過去データ(S&P 500 Historical Data)を振り返っても、米国市場はこれまで幾度もの利上げ局面や景気後退懸念を乗り越え、200日移動平均線を上回る長期上昇トレンドを形成してきました。市場が最も暗く見える時期に市場から退場しなかった人だけが、その後の回復局面の果実を享受できています。
ドル・コスト平均法は「下げ相場」でこそ真価を発揮する
一定額を毎月買い続けるドル・コスト平均法は、価格が下がった局面で「より多くの口数を安く仕込む」ための仕組みです。基準価額が下がっている期間は、将来の反発局面で大きな利益を生み出すための「仕込み期間」にほかなりません。ここで積立を止めてしまうのは、バーゲンセール会場で買い物をやめるようなものです。
1ドル154円時代を乗り切る!初心者が知っておくべき「為替と株価」の付き合い方
為替の波に翻弄されず、どっしりと構えて資産運用を続けるために、相場との向き合い方を整理しておきましょう。
AIが提案する対処法と、FIRE志望者としての私の考え
昨今の相場急変について、AIに「急激な円高と金利上昇局面で個人投資家が取るべき最適解は何か?」と質問を投げかけてみました。
【AIの分析・回答】
「為替変動リスクを軽減するために、一部を為替ヘッジ付き資産へ乗り換えるか、短期国債・現金の比率を引き上げてポートフォリオのリバランスを迅速に行うことが合理的です。」
論理的で教科書通りの回答ですが、これに対して40代からFIREを目指す私の考えは異なります。
【私の考え方】
相場が動いてから慌ててポートフォリオをいじるのは、かえって売買コストや税金(特定口座の場合)のロスを生み、売買タイミングの誤認につながります。特にインデックス投資の前提は「20年〜30年の超長期保有」です。数ヶ月〜数年単位の為替のブレは、長期のリターンの中では単なるノイズに過ぎません。
リバランスが必要なのは「生活防衛資金が枯渇しそうな人」だけであり、十分な現金を確保した上で余剰資金で投資しているなら、「何もせず、決めたルール通りに積立を継続する」ことが、FIREロードにおける真の最適解だと考えています。
現金クッション(生活防衛資金)の再点検
もし今、日々の相場変動で夜も眠れないほど不安になっているなら、それは投資商品の問題ではなく「リスク資産の持ちすぎ(現金の少なさ)」が原因かもしれません。
40代からの資産運用では、病気や失業、家庭環境の変化に対応できるよう、生活費の半年〜2年分程度の「生活防衛資金」を普通預金や個人向け国債などの安全資産で確保しておくことが鉄則です。強固な現金クッションさえあれば、NISA口座の数字が一時的に赤字になろうと、日々の暮らしに何の影響も出ません。
まとめ:短期のブレは織り込み済み!長期Side FIRE達成のためのメンタル設定
今回のポイントを整理します。
- 急な円高の背景: 日銀の利上げ姿勢と米FRB(ウォーシュ議長)の金融政策に伴う日米金利差の縮小観測であり、為替差損による一時的な評価損が大きい。
- やってはいけないこと: 狼狽売り、積立の停止、ハイリスク商品への乗り換え。金融庁のデータでも94.2%の人が継続保有を選んでおり、長期継続こそが勝利の方程式。
- 今後のアクション: ポートフォリオを無駄にいじらず、生活防衛資金の残高を確認した上で、これまで通りの定額積立を淡々と続ける。
相場が好調なときは誰でも笑顔で投資できますが、投資家としての真価が問われるのは、今のような調整局面です。40代からのFIRE・Side FIREへの道のりは短距離走ではなくマラソンです。
目の前の口座評価額の一喜一憂から少し距離を置き、仕事や日々の暮らし、自己投資にエネルギーを使いながら、どっしり構えて相場の荒波を乗り越えていきましょう!
💰 本日のリアル資産公開
目標6,000万円に向けて、仕事終わりにコツコツ更新中。
私の証券口座(投資信託・株の合計)のリアルな現在地です。
【本日の証券口座残高(全期間グラフ)】
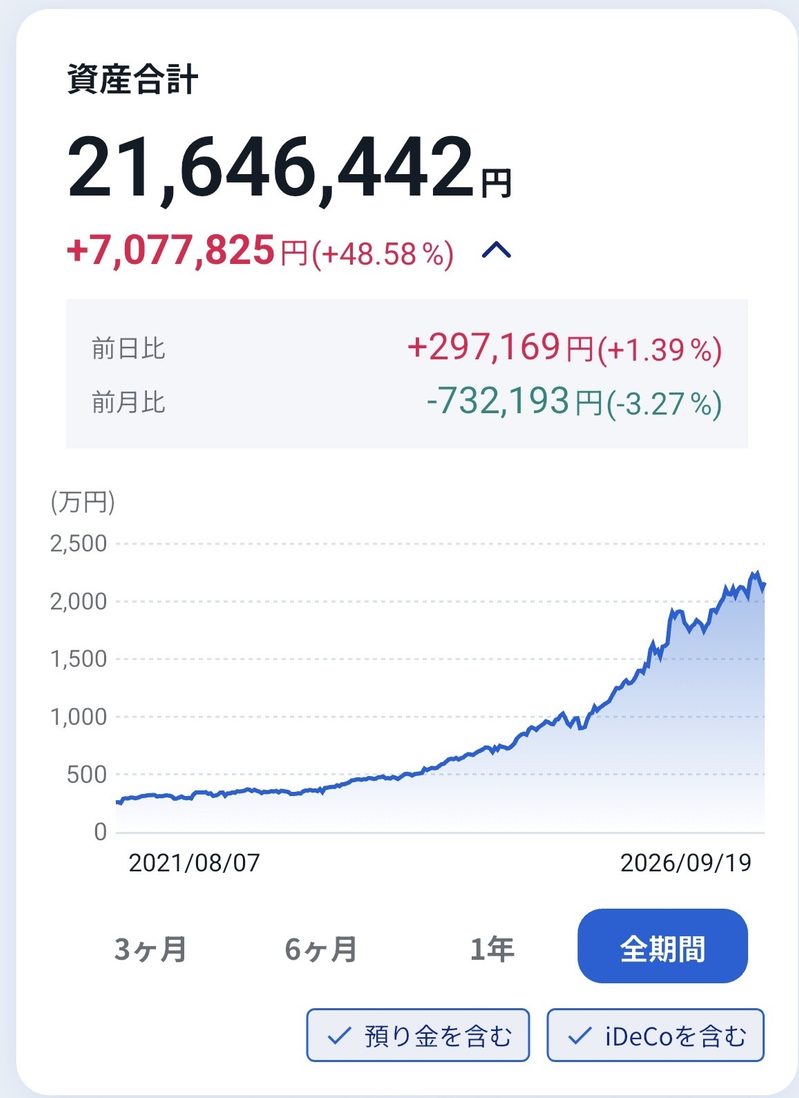
トータルリターン: +7,077,825円(+48.58%)
前日比:+297,169円(+1.39%)
前月比:-732,193円(-3.27%)
本日の評価額合計: 21,646,442円
コツコツといきましょう
コメント