
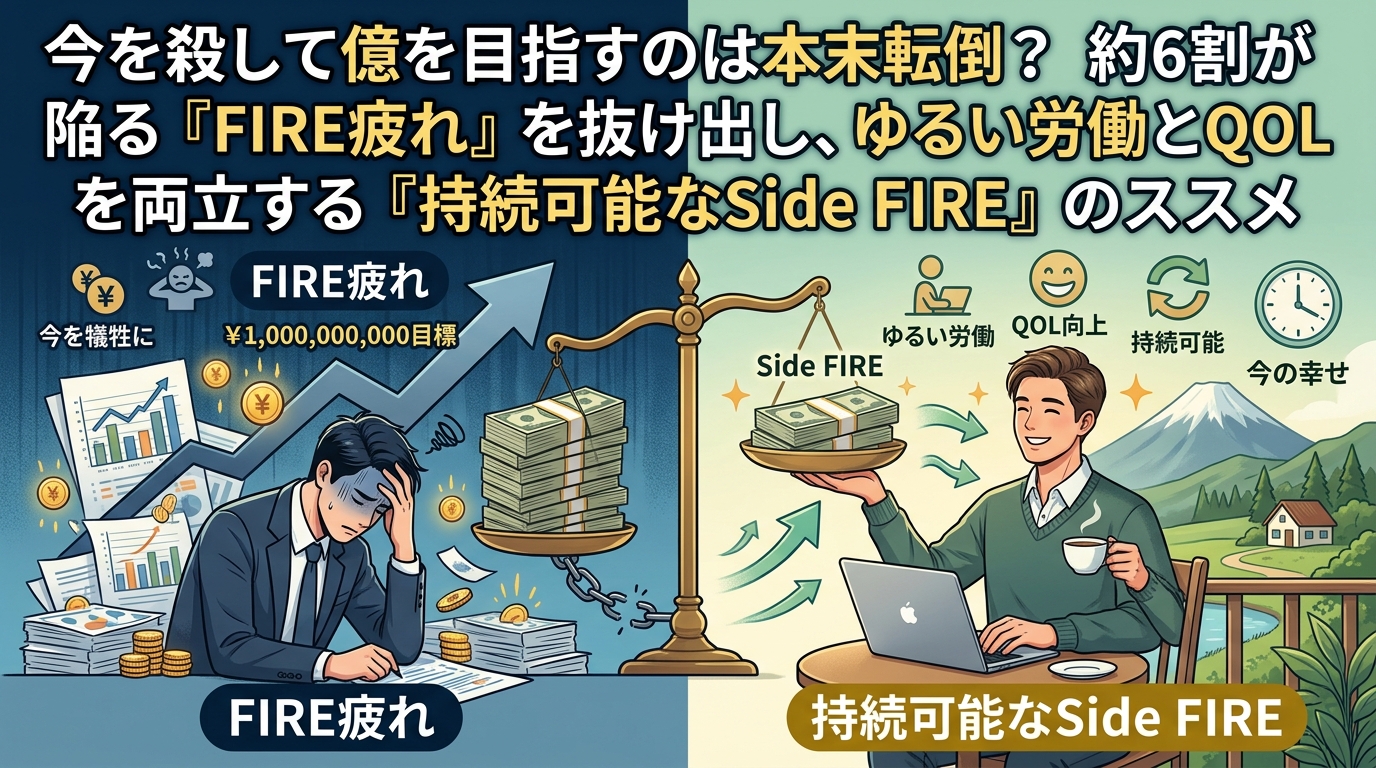
今を殺して億を目指すのは本末転倒? 約6割が陥る『FIRE疲れ』を抜け出し、ゆるい労働とQOLを両立する『持続可能なSide FIRE』のススメ
「将来のFIRE(経済的自立と早期リタイア)のために、毎月の支出を極限まで切り詰めている」
「旅行や外食、趣味の買い物を我慢し続けて、ふと『本当にこんな人生でいいのだろうか』と虚しくなる」
資産形成に熱心に取り組んでいる人ほど、このような悩みにぶつかることが少なくありません。
資産を増やすことだけに執着し、今しか味わえない大切な時間やQOL(生活の質)を犠牲にしてしまう状態は、まさに「投資貧乏」や「FIRE疲れ」と言えます。しかし、本来FIREとは「より幸せで自由な人生を送るための手段」であったはずです。
この記事では、最新の調査データを交えながら、「完全リタイア」という現実味の薄い幻想を捨て、適度な労働と資産運用を組み合わせる「持続可能なSide FIRE」の魅力と実践方法について詳しく解説します。
今の幸せを全否定していない? 資産形成プロセスで約6割が陥る「投資貧乏」の罠
将来の不安を解消するために資産形成を始めるのは素晴らしいことです。しかし、そのプロセスにおいて「現在の暮らし」を極限まで犠牲にしてはいないでしょうか。
ある金融投資意識調査(2026年3月実施、東京新聞×PR TIMES「FIRE疲れ・投資貧乏に関する意識調査」等)によると、FIREを目指して極端な節約に励んだ人のうち、実に約6割(58.1%)が「生活満足度の低下(FIRE疲れ)」を実感しているという衝撃的な実態が明らかになりました。
- 「同僚や友人からの外食の誘いをすべて断り、人間関係が疎遠になった」
- 「子供や家族と旅行に行く機会を削って積立額に回したが、後悔が残った」
- 「毎月通帳の数字が増えることだけが快感になり、お金を使うことに強い罪悪感を覚える」
このように、将来の1億円や数千万円という数字を追い求めるあまり、「今という二度と戻らない時間」を楽しめなくなってしまう人が続出しています。今の生活の彩りを奪ってまで資産を積み上げても、途中で心が折れてしまっては本末転倒です。
『1億円貯めても完全リタイアは16%だけ』。労働を完全に手放さないことの深いメリット
「苦しい節約を乗り越えて目標金額を達成すれば、一切働かずに遊んで暮らせるパラダイスが待っている」
多くの人がそう信じてFIREを目指しますが、現実は少し異なります。先ほどの意識調査によると、実際に目標資産を達成した人のうち、「会社を辞めて完全にリタイアする」と回答した人はわずか16.0%に過ぎないというデータが出ています。
なぜ、十分なお金を手にしても、多くの人は完全に仕事を辞めないのでしょうか。
理由1:社会との繋がりや「居場所」を失う恐れ(56.0%)
人間にとって、適度な労働や社会貢献は単なる「生活費稼ぎ」以上の役割を果たしています。完全に引きこもって不労所得だけで暮らす生活は、最初の数ヶ月こそ快適に感じられても、次第に強い孤独感や「社会から必要とされていない」という虚無感に襲われるケースが非常に多いのです。
理由2. 資産の減少リスクとインフレへの対策(47.8%)
資産をいくら築いても、世界経済の変動から完全に逃れることはできません。米国の資産運用会社Madison Investmentsのレポート(2026年8月発表)でも指摘されている通り、Tariff(関税)リスクや地政学リスク等に起因するインフレ圧力は、一般家庭の生活費やエネルギーコストを押し上げ続けています。
資産取り崩しだけに頼る完全リタイアは、「相場急落ショック」と「物価上昇」という二重のリスクに晒されるため、精神的な恐怖がつきまといます。だからこそ、多くの先輩投資家は「少額でもいいから働き続ける」という選択をしているのです。
Side FIREこそ精神安定の最強の終着点。週3日労働があなたの投資の「握力」を最大化する
そこで私たちが現実的な最適解として目指すべきなのが、資産収入と勤労収入を組み合わせるSide FIREです。
完全に労働をゼロにするのではなく、例えば「週3日のパート・アルバイト」「フリーランスとしての緩やかな受注」「好きな分野での個人事業」など、ストレスのない範囲で月10万〜15万円程度の収入を得るスタイルです。
「少量の労働収入」がもたらす圧倒的な強み
- 必要目標資産が劇的に下がる
年間支出が400万円の場合、完全FIRE(4%ルール適用)を目指すなら1億円の資産が必要です。しかし、年間180万円(月15万円)を緩やかな労働で稼ぐことができれば、資産収入で補うべき金額は220万円で済みます。この場合、必要な目標資産は5,500万円となり、到達難易度が大幅に下がります。 - 投資の「握力(暴落に耐える力)」が最大化する
株式市場が大暴落に見舞われた際、無職で資産を取り崩さなければならない状態は極度の恐怖を伴います。しかし、月々の労働収入があれば「最悪、株を売らずに労働収入と現金でやり過ごせばいい」という強い心理的余裕が生まれます。この余裕こそが、狼狽売りを防ぎ、相場回復まで資産をガチホ(長期保有)するための最強の防具となります。
今を楽しむQOL費と積立投資の「持続可能な黄金比」を作る方法
持続可能なSide FIREを達成するためには、資産形成のプロセスそのものを楽しむ工夫が必要です。「今を楽しむためのQOL費(質の高い体験や趣味)」と「将来のための積立投資」を無理なく両立させる黄金比の作り方をご紹介します。
Step 1:「限界節約」をやめ、幸福度に直結しない支出だけを削る
旅行や趣味、家族との思い出づくりなど、「自分の幸福度を大きく上げてくれるQOL費」まで削ってはいけません。削るべきは、惰性で払っているサブスク、見栄のためのブランド品、気乗りしない飲み会代などの「満足度の低い支出」だけです。
Step 2:収入が増えたら「半分は今、半分は未来」に配分する
昇給や副業収入、ボーナスなどで収入が増えた時、その全額を投資に回すと「今」が犠牲になります。増えた分の50%を積立投資の増額に当て、残りの50%は今を楽しむための旅行費や趣味の予算に回しましょう。こうすることで、資産形成のスピードを上げつつ、現在の生活品質も同時に引き上げることができます。
まとめ
資産運用やFIREへの道は、数年〜数十年単位で続く長い旅です。道中を苦しみながら歩むのではなく、今の暮らしも満喫しながら進むことこそが、最終的に目標へ到達するための唯一の鍵となります。
AIの考え
今回のデータや市場環境を踏まえたAIの客観的な分析は以下の通りです。
- 完全FIREの非現実性とリスク: インフレの定着や地政学リスクによるボラティリティ上昇期において、勤労収入を完全にゼロにする「完全FIRE」は資産枯渇リスクが高く、統計的にも再現性が低い。
- Side FIREの構造的優位性: 資産形成期・取り崩し期の双方において、少額の労働収入(キャッシュフロー)を維持することは、ボラティリティショックの緩和と社会的孤立の防止という2つの側面で極めて合理的な戦略である。
それに対する私の考え(40代FIREロードにおける実践行動)
客観的な分析を踏まえ、ブログ『40代からのFIREロード』運営者として、私は以下の行動方針を貫いています。
1. 「1億円・完全無職」幻想を捨て、ゆるく長く働く準備をする
「会社を辞めて一生遊んで暮らす」という極端な思考を捨てました。40代の今から、将来的に週2〜3日程度ストレスなく続けられる仕事やスキルの種まき(ブログ発信や少額の個人事業など)を行い、生活のベースとなる「居場所と最低限の収入」を確保していきます。
2. 今しかできない「QOL投資」を家計予算に組み込む
資産形成のために健康や家族との思い出、旅行などの機会を犠牲にすることは絶対にしません。毎月の予算には必ず「今を楽しむための体験費」を別枠で確保し、罪悪感なくお金を使える仕組みを作っています。
3. 「持続可能な積立ペース」を守り切る
無理な積立額を設定して途中で挫折するくらいなら、月々の積立額を少し抑えてでも10年、20年と続けられるペース(身の丈に合ったドルコスト平均法)を維持します。今も未来も両方諦めない姿勢こそが、結果として最も早く、最も幸せな資産形成を叶えてくれます。
「今」という貴重な時間を大切にしながら、自分にとって心地よい「Side FIRE」の形を探していきましょう。焦らず、自分のペースで着実に歩みを進めていきましょう!
💰 本日のリアル資産公開
目標6,000万円に向けて、仕事終わりにコツコツ更新中。
私の証券口座(投資信託・株の合計)のリアルな現在地です。
【本日の証券口座残高(全期間グラフ)】
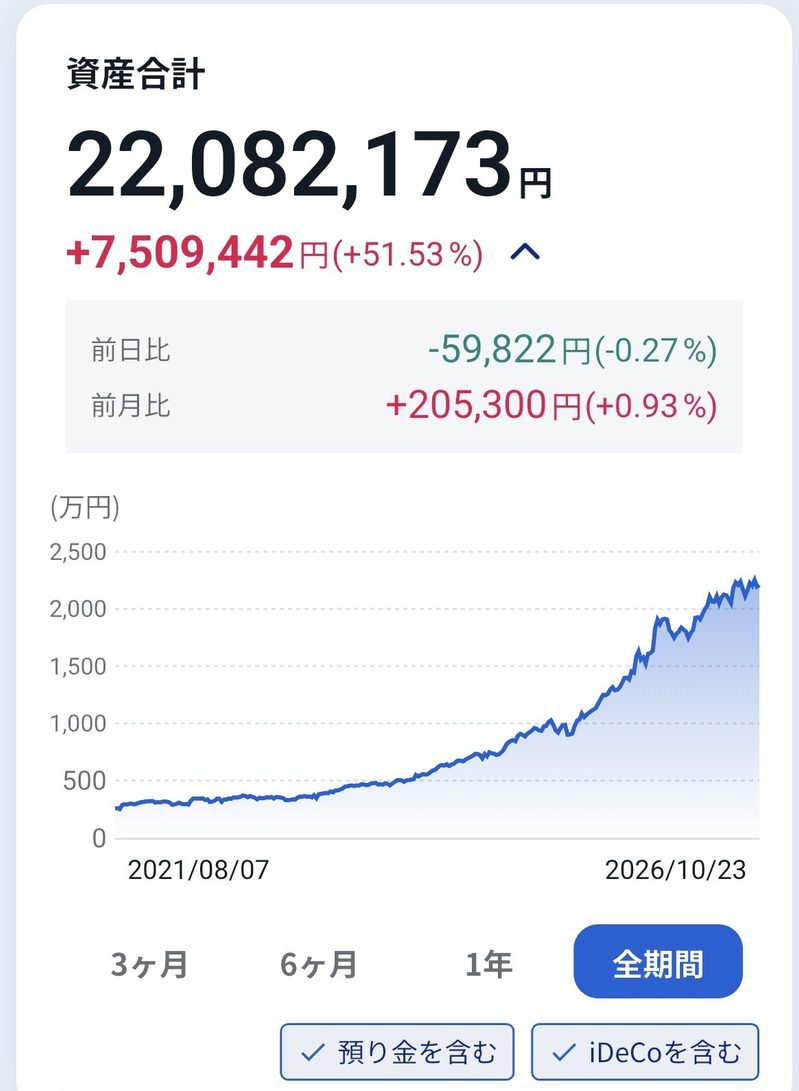
トータルリターン: +7,509,442円(+51.53%)
前日比:-59,822円(-0.27%)
前月比:+205,300円(+0.93%)
本日の評価額合計: 22,082,173円
コツコツといきましょう
コメント