
【資産2180万円のリアル】月初+60万円から一転マイナスへ…資産乱高下にAIはどう答えた?40代FIRE志望者のリアルな葛藤と向き合い方
「あれ……? 月初にあれだけあった含み益はどこへ行ったんだ?」
証券口座の画面を開いて、思わず二度見してしまいました。
10月の第1週までは「月間+60万円」と絶好調で、「このペースなら今月も大きく資産を伸ばせるぞ!」とホクホクしていたはずが、気がつけば前月比でマイナス約3万円(-29,941円)に転落。わずか2週間ほどで、目の前にあったはずの利益が幻のように消え去ってしまいました。
40代からFIRE(経済的自立と早期リタイア)を目指して資産形成を続けていると、こうした「相場の急激なアップダウン」には何度も遭遇します。頭では「長期投資だから短期の変動は無視すべき」と分かっていても、感情が追いつかないことってありますよね。
今回は、資産約2,180万円に到達した現在のリアルな運用状況を公開するとともに、「この乱高下をAIはどう分析するのか?」そして「それに対して自分自身はどう捉え、どう行動するのか?」について本音で綴ってみたいと思います。
1. 現在の資産状況:月初の+60万円はどこへ消えた?
まずは、直近(2026年10月20日時点)の我が家の資産状況をご覧ください。
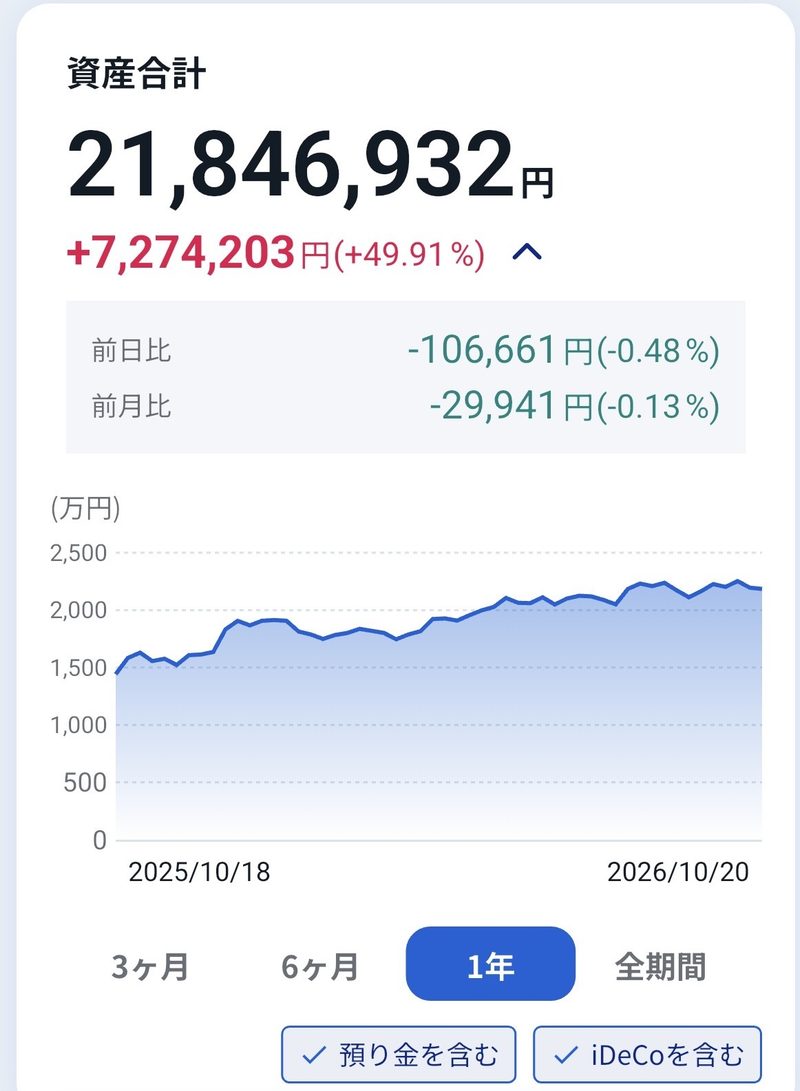
現在の資産データ
- 資産合計:21,846,932円
- 通算損益:+7,274,203円(+49.91%)
- 前日比:-106,661円(-0.48%)
- 前月比:-29,941円(-0.13%)
1年間の推移グラフを見ると、2025年秋の約1,500万円から順調に右肩上がりで成長し、含み益も+700万円超(約+50%)と、長期的なリターンとしては十分すぎる結果が出ています。
しかし、足元の動きはまさにジェットコースター。
この記事【2026年10月】1週間で資産+60万円!新NISA枠を使い切った後の「年末投資戦略」をどうする?にも書いたように、10月上旬の段階では「今月だけで+60万円ペース」と勢いよく資産2,200万円台に乗っていたのですが、中旬以降の株価調整や為替(ドル円)の急変動を受けて連日資産が削られ、「気づけば前月比マイナス」に突入してしまいました。
「せっかく増えたのに減ってしまった……」という喪失感は、金額の大小にかかわらずメンタルにじわじわとダメージを与えてきます。
2. この急変動に「AI」はどう答えるのか?
そこで、冷静かつ客観的なデータ分析を得意とする「AI」に、今回の状況(月初+60万円からマイナス転落)をぶつけてアドバイスを求めてみました。
AIから返ってきた回答の要点は、極めて論理的かつ合理的なものでした。
AIの分析と見解
- 「ボラティリティ(価格変動)はリスク資産の入場料である」
インデックス投資や株式投資において、月間で数十万円単位の上下動が発生するのは自然な現象。年率平均7%程度のリターンを得るための「コスト」として受け入れるべきです。- 「通算リターン(+49.91%)に目を向けるべき」
直近1ヶ月の「-3万円」という数字に囚われるのは、典型的な近視眼的行動(マイオピック・ロス・アバージョン)。資産全体で見れば約727万円の含み益があり、1年スパンで見ても資産は着実に拡大しています。- 「結論:一切何もしない(バイ・アンド・ホールド)が統計的正解」
市場タイミングを予測して利益確定や損切りを試みるのは敗者のゲーム。淡々と積立を継続し、画面を見る頻度を減らすことが最も期待値の高い行動です。
……ぐうの音も出ないほどの**「超・正論」**です。
数学的・統計的には100点満点のアドバイスであり、インデックス投資の教科書そのものです。
3. AIの正論に対して、私が思うこと(自分の考え方)
AIの言う通り、「長期で見ればただのノイズ」「放っておくのが正解」というのは百も承知です。
しかし、血の通った人間である私たちが40代からFIREを目指すリアルな現場において、「AIの正論だけで納得できるか?」というと、話はそう単純ではありません。
AIの見解を踏まえた上で、私自身が感じたこと・考えたポイントは以下の3点です。
①「頭の理解」と「感情の納得」は別物だと認める
AIは「感情」を持たないため、画面上の数字が数十万円減ろうが平然としていられます。しかし、人間は「得をした喜び」よりも「損をした痛み」を2倍以上強く感じる生き物(プロスペクト理論)です。
「一度手に入りかけた+60万円が消えた」ことに対して、少し落ち込んだり、「もったいなかったな」と感じたりするのは、投資家としてごく自然な感情です。まずは「そりゃあガッカリして当然だよね」と自分の感情を否定せずに受け止めることが、メンタルを安定させる第一歩だと私は考えています。
②「40代のFIRE志望者」にとって、資産減少のリアリティは重い
20代の若手投資家であれば「暴落歓迎!安く買えるチャンス!」と無邪気に喜べるかもしれません。しかし、リタイアまでのタイムリミットが近づいている40代にとって、資産が数百万円単位で揺れ動くプレッシャーは決して小さくありません。
だからこそ、AIのように「単に無視しろ」と切り捨てるのではなく、「自分の現在地(資産2,180万円・生活防衛資金の確保状況)で、本当にこのリスクを取り続けて大丈夫か?」を再確認する良いきっかけにするべきだと感じます。
今回の下落を見ても、生活防衛資金はしっかり手元にあり、日常生活には1ミリも影響していません。「これくらいの下げなら、痛いけれど生活は揺るがない」と実感できたこと自体が、自分のリスク許容度を測る貴重なデータになります。
③ 「何もしない」を実行するために、あえて現実逃避する
AIは「何もしないのが統計的正解」とサラリと言いますが、「何もしないこと(ただホールドし続けること)」こそが、相場において最も精神力を削られる難事です。
相場が荒れている時に証券アプリを毎日チェックしていると、恐怖や焦りから余計な売買(狼狽売りや中途半端なリバランス)をしたくなります。
私のスタンスとしては、相場と真面目に向き合いすぎず、「あえて放置して趣味や仕事、家族との時間に逃げる」**ことを徹底しています。AIの正論を実行に移すための具体的な防衛策は、高度な分析ではなく「スマホを置いて散歩に行く」「美味しいものを食べる」というアナログな行動なのです。
4. まとめ:乱高下の波を乗り越えてこそ「FIREへの道」
10月月初からの「+60万円」から「前月比マイナス」への急降下。
一瞬の天国から現実へ引き戻されたような気分になりますが、これもまた資産形成のリアルな日常です。
本記事のポイント
- 資産2,180万円規模になると、日常のボラティリティだけで月数十万〜百万円単位が平気で動く
- AIの分析通り、通算リターン(約+50%)を見れば資産形成は順調そのものであり、基本方針は「放置&継続」
- ただし人間の感情はAIのように割り切れないため、「落ち込む自分を認めつつ、相場から距離を置く仕組み」を作ることが大切
相場の波は、自分ではコントロールできません。ウォーシュFRB議長率いる金融政策や為替の動向など、マクロの風向きによって資産は上がったり下がったりを繰り返します。私たちがコントロールできるのは、**「入金力を維持すること」「リスクを取りすぎないこと」「途中で退場しないこと」**だけです。
資産が減ったときこそ、「未来の大きなリターンを得るための入場料を払っている」と割り切って、淡々と我が道を進んでいきましょう!
コメント