
【データで判明】20代の4人に1人が「NISAを知らない」?30代で後悔しないための月1,000円から始める資産形成入門
「会社の同僚やSNSを見ていると、みんな当たり前のようにNISAをやっている気がする……」
「でも、正直仕組みがよく分からなくて今さら人に聞けない」
「元本割れしてお金を失うのが怖くて、口座開設の手前で止まっている」
そんな風に悩んでいませんか?
周りが投資を始めているように見えたり、ニュースで新NISAの話題ばかり流れてきたりすると、「自分だけ出遅れているんじゃないか」と焦ってしまいますよね。
ですが、安心してください。データを見ると、実はあなたと同じように足踏みしている人はたくさんいます。
今回は、最新の調査データをもとに「みんなのリアルな現在地」を紐解きながら、なぜ新NISAのつみたて投資が怖くないのか、そして月1,000円から気軽にスタートを切る方法をわかりやすく解説します。
実はみんな悩んでいる!20代の23.4%が「NISA未理解」というリアルな現実
「周りはみんな賢く資産運用している」と感じるのは、実はSNSなどによる思い込みに過ぎません。
全国1万人を対象とした「株の学校ドットコム/トレジャープロモート 1万人NISA意識調査(2026年)」によると、20代の23.4%が「NISAが何かわからない」と回答しています。およそ4人に1人が、仕組み自体をよく理解していないというのがリアルな実態です。
「難しそう」「損したくない」が最初の一歩を止める
「非課税保有期間」「つみたて投資枠」「信託報酬」など、投資の世界には聞き慣れない専門用語がたくさん並んでいます。これらを目にして、「自分にはまだ早い」「勉強してからじゃないと危ない」と感じてしまうのはごく自然なことです。
決してあなたの知識不足や勉強不足が原因ではありません。まずは「4人に1人は自分と同じなんだ」と肩の力を抜いてみてください。
損する確率は?データが証明する「つみたて枠で損している人(1.6%)」の共通点
口座開設に踏み切れない一番の理由は、「汗水流して稼いだお金が減ってしまうかもしれない恐怖」ではないでしょうか。
しかし、実際の運用データを冷静に見てみると、驚くべき事実が浮かび上がってきます。
日本証券業協会の最新データ「新NISA利用動向調査(2026年)」によれば、つみたて投資枠を利用している人のうち、評価損(含み損)が出ている人はわずか1.6%にとどまっています。つまり、利用者の98%以上が資産を増やしているか、元本以上を維持しているということです。
損してしまう「1.6%の人」の共通点とは?
なぜこれほど高い確率でプラスになっているのに、損をしてしまう人が一部存在するのでしょうか。
つみたて投資で損をしてしまうパターンには、明確な共通点があります。
- 相場が下がったタイミングで怖くなって売却してしまう(狼狽売り)
- 数ヶ月〜1年程度の短期間で成果を求めすぎてしまう
- 生活防衛資金までつぎ込んでしまい、急な出費で解約せざるを得なくなる
つみたて投資は、世界経済全体の成長に乗って10年、15年、20年と時間をかけて育てていくものです。日々の価格の上下に一喜一憂せず、「毎月決まった日に自動で買い続ける」ことさえ守れれば、損をする確率はデータ上極めて低くなります。
AIの見解と、「20代・30代のリアルな向き合い方」
ここで一度、最新のAIに「20代が今すぐNISAを始めるべき理由」について質問を投げてみました。
【AIの回答】
「複利効果を最大化するために、できるだけ若い時期から大きな金額を毎月積み立てるべきです。20代から毎月5万円〜10万円を投資に回せば、40代でのFIRE達成確率が飛躍的に高まります。生活費を限界まで切り詰めてでも、若いうちの入金力を最大化することが合理的です。」
AIの正論に対して、私が思うこと
AIの言うことは、純粋な数学的計算としては100%正しいです。早くからたくさんのお金を投資に回せば、資産が増えるスピードは圧倒的に早くなります。
しかし、実際に40代でFIREを目指して資産形成を続けてきた私の考えは少し違います。
「20代の大切な青春や自己投資を犠牲にしてまで、無理な金額を投資に回す必要はまったくありません。」
20代の経験、友人やパートナーとの旅行、仕事のスキルアップ、趣味への投資は、その年代でしか得られないかけがえのない価値があります。SNSで見かける「20代で毎月10万円積み立てています!」という投稿を見て、焦って無理をする必要はどこにもないのです。
生活をカツカツにしてストレスを溜め込むくらいなら、まずは「コーヒー数杯分」から始めるのが、挫折しない資産形成の鉄則です。
最初の1歩は「月1,000円」でOK!失敗しないオルカン・S&P500の選び方
投資を始めるハードルを下げる最高の方法は、「失っても生活に何の影響もない金額」でスタートすることです。
SBI証券や楽天証券などのネット証券なら、なんと月100円〜からつみたて設定が可能です。
月1,000円から始めるメリット
- スマホ代のプラン見直しや、コンビニのついで買いを1回減らすだけで捻出できる
- 仮に市場が暴落して10%下がっても、マイナスはたったの「100円」(ランチ代以下)
- 実際にお金を動かすことで、自然と経済や投資の仕組みが理解できるようになる
まずは月1,000円で設定し、「あ、投資ってこんなものか」という感覚を掴むことが何より大切です。慣れてきて家計に余裕ができたら、3,000円、5,000円、1万円と少しずつ増やしていけば問題ありません。
投資先は「オルカン」か「S&P500」の2択で迷わなくていい
銘柄選びで何日も悩む必要はありません。多くの投資家や専門家が選んでいる定番は次の2つです。
- eMAXIS Slim 全世界株式(オール・カントリー)[通称:オルカン]
- 日本を含む世界中の優良企業数千社にこれ1本で分散投資できる。世界全体の成長に乗りたい方向け。
- eMAXIS Slim 米国株式(S&P500)
- アップル、マイクロソフト、アマゾンなど、米国を代表するトップ企業500社に投資する。米国の強い成長力に期待したい方向け。
どちらを選んでも、世界トップクラスの低コストで長期投資ができる超優良ファンドです。「どちらが正解か」で何ヶ月も悩むくらいなら、直感でどちらか1つを選んで少額スタートを切るほうが、将来の資産形成においてはるかに大きな価値があります。
まとめ:20代〜30代前半だからこそ使える「時間」という最強の武器
今回の重要ポイントを振り返ってみましょう。
- 20代の約23%はNISAをよく知らない:悩んでいるのはあなただけではない
- つみたて投資で損している人はわずか1.6%:長期で積み立てれば失敗する確率は極めて低い
- 無理な節約は不要:月1,000円の少額から「リスクゼロ感覚」で始める
- 銘柄はオルカンかS&P500:定番の投資信託を選べば間違いなし
資産形成において、お金の多さよりも強力な武器があります。それが**「時間」**です。
投資期間が長ければ長いほど、利息が利息を生む「複利の力」は雪だるま式に大きくなります。月1,000円であっても、20代や30代前半のうちにスタートを切っておけば、10年後・20年後に振り返ったとき「あの時始めておいて本当によかった」と心から思えるはずです。
まずは今週末、スマートフォンの前で「証券口座の開設申し込み」という小さな一歩を踏み出してみませんか?
💰 本日のリアル資産公開
目標6,000万円に向けて、仕事終わりにコツコツ更新中。
私の証券口座(投資信託・株の合計)のリアルな現在地です。
【本日の証券口座残高(全期間グラフ)】
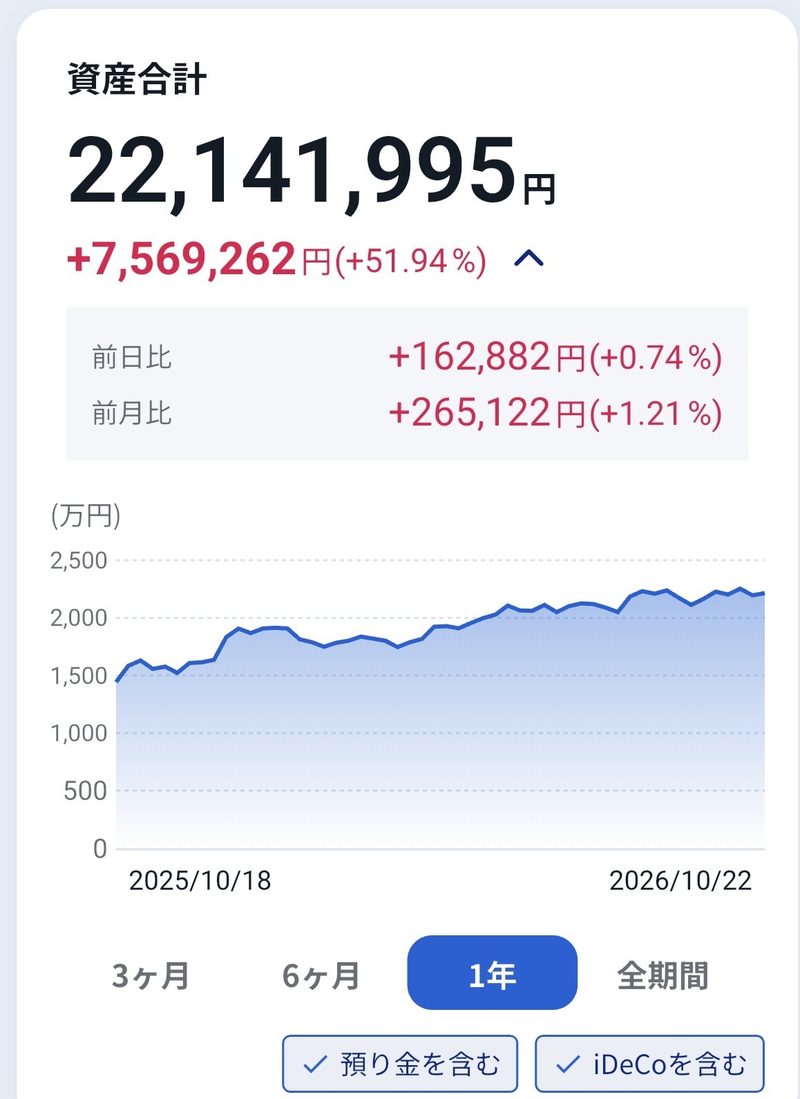
トータルリターン: +7,569,262円(+51.94%)
前日比:+162,882円(+0.74%)
前月比:+265,122円(+1.21%)
本日の評価額合計: 22,141,995円
コツコツといきましょう
コメント