
【Side FIREの盲点】自分のNISAより先に確認すべき『親の資産リスク』!銀行の『プラチナNISA』勧誘と実家の預金目減りを防ぐ5つのチェックリスト
40代から経済的自立と早期リタイアを目指す「Side FIRE(サイドFIRE)」への挑戦。新NISAの成長投資枠やオルカン(全世界株式)、S&P500への毎月積立が順調に進んでいると、「資産形成は計画通りだ」と安心感を覚える方も多いのではないでしょうか。
しかし、40代前後の資産形成期において、私たちの綿密なライフプランを一瞬で揺るがしかねない「最大の盲点」が存在します。
それが、「親の資産リスク」です。
近年のAI技術の進化に伴い、生成AIに「Side FIRE計画を頓挫させる主なリスク要因」を尋ねてみると、次のような回答が返ってきます。
【AIによる分析】
「長期運用における相場の急落、想定を上回るインフレ、サイドビジネス(副業)収入の途絶、そして自身の病気やケガによる一時的な支出増が、FIRE達成を阻む主な要因として挙げられます。」
確かに、これらは資産運用の教科書として100点満点の正論です。
しかし、40代で真剣にSide FIREを目指している当事者として、私が現場感覚で痛感しているのは「データ上の市場暴落よりも、親の突然の医療・介護費用や、不適切な金融契約のほうがはるかに現実的な脅威である」という点です。
どんなに自分のポートフォリオを強固に築いていても、実家の親のお金がショートしてしまえば、結局は子どもである私たちが自分のNISA資産を取り崩して支援せざるを得なくなります。
今回は、最近耳にする機会が増えた銀行窓口での「プラチナNISA」勧誘トラブルの実態や、インフレによる実家の預金目減り問題、そして親の安心と自身のSide FIRE計画を両立させるための「実家のお金・5つのチェックリスト」について、わかりやすく解説していきます。
自分の資産形成だけでは甘い?30〜40代を突然襲う『実家のお金リスク』の実態
「親は退職金もきちんともらっているし、持ち家で年金暮らしだから大丈夫だろう」
そう考えて、実家のお金事情に一度も踏み込んだことがない方は少なくありません。しかし、現在のシニア世代を取り巻く金融環境は、私たちが子どもの頃とは劇的に変化しています。
日本銀行が公表した資金循環統計(2026年第1四半期)によると、家計金融資産2,386兆円のうち47.2%にあたる1,126兆円が現金・預金として滞留しています。シニア層を中心に、資産の半分近くをメガバンクや地銀の普通預金・定期預金に預けたままにしているのが日本の現状です。
しかし、現在のように生鮮食品を除くコアCPI(消費者物価指数)が前年比1.6%前後で上昇を続けるインフレ環境下では、超低金利の預金は「持っているだけで実質的な価値が毎年目減りしていく」ことになります。
さらに深刻なのが、親の長寿化に伴う医療・介護の突発的な負担です。
厚生労働省や各種調査によると、要介護状態になった場合の平均的な介護期間は約5年前後、住宅改修や施設入居の一時金を含めると数百万円規模のまとまった出費が発生することも珍しくありません。
もし親自身の資金準備が不足していたり、後述するような不適切な資産運用で元本を大きく減らしていた場合、その負担はダイレクトに30〜40代の子ども世代へ回ってきます。せっかくSide FIREに向けて積み上げてきた自分の投資信託を解約せざるを得なくなる——これこそが、多くのFIRE志望者が見落としている「実家のお金リスク」の正体です。
『プラチナNISA対応』に注意!親が銀行窓口で高コスト商品や元本払戻金投信に契約していないか?
「うちの親は『ちゃんとNISAを始めたから大丈夫』と言っていたよ」という方こそ、細心の注意が必要です。
専門家が公表したレポート(株式会社Finatext「プラチナNISAの落とし穴|親の契約5チェック」など)によれば、シニア層を対象に「プラチナNISA」といった通称や響きの良いフレーズを用いた金融機関の営業窓口で、不適切な投資信託や毎月分配型商品を購入してしまうトラブルや確認不足が増加しています。
制度上の正式名称に「プラチナNISA」という区分が存在するわけではありません。あくまで高齢層向けの資産活用を謳った営業トークの一環であることが多いのですが、ここには投資初心者の親世代が陥りやすい3つの大きな落とし穴があります。
1. 手数料(信託報酬)が極めて高い対面型商品
ネット証券で買えるオルカンやS&P500の信託報酬は年0.05〜0.1%程度ですが、銀行窓口で推奨されるシニア向け投信の中には、購入時手数料が2〜3%、保有中の信託報酬が年1.5%を超える高コスト商品が今なお存在します。
2. 「元本払戻金(特別分配金)」という名のタコ足食い
シニア層に人気の「毎月分配型」投信ですが、運用の利益から支払われる「普通分配金」ではなく、運用成績に関わらず自分の元本を削って払い戻しているだけの「元本払戻金(特別分配金)」になっているケースが多々あります。親本人は「毎月お小遣いのように分配金が振り込まれてありがたい」と喜んでいても、実際は虎の子の元本が急速に溶けているだけという悲惨な事態が後を絶ちません。
3. 理解が追いつかない複雑な仕組み
為替ヘッジ付き商品やデリバティブを組み込んだファンドなど、高齢者がリスク構造を十分に理解できないまま「銀行の担当者さんが親切に勧めてくれたから」と契約してしまうケースです。
親自身には悪気も騙された自覚もなく、「子どもの世話にならずに自分でお金を増やそうとした」結果、資産を大きく傷つけてしまうのがこの問題の最も辛いところです。
物価高で預金が目減り?実家の『現金・保険・投資』を健全に棚卸しする5つのチェックポイント
実家の資産を目減りさせず、親の安心と自身のSide FIRE計画を守るためには、客観的な現状把握が欠かせません。次の5つのチェックポイントに沿って、実家の資産状況を整理してみましょう。
チェック1:契約中の投資信託の「分配金の内訳」と「信託報酬」
親が銀行や対面証券で投資信託を保有している場合、直近の「取引残高報告書」や「運用報告書」を見せてもらいましょう。
確認すべきは以下の2点です。
- 信託報酬が年1%を超えていないか?
- 毎月支払われている分配金が「元本払戻金(特別分配金)」になっていないか?
もし元本を取り崩して分配金を出しているようなら、非課税メリットを活かせていないばかりか資産を無駄に減らしているため、売却や低コスト商品への乗り換えを検討する余地があります。
チェック2:全資産における「預金放置比率」
前述の通り、家計金融資産の約47%が現金・預金にとどまっています。インフレ局面では、預金だけのポートフォリオは確実な資産目減りを意味します。
生活防衛資金(生活費の数年分+医療・介護の予備費)として数千万円を普通預金に置きっぱなしにしていないか確認し、一部を元本保証に近い個人向け国債(変動10年)やインフレ耐性のある資産へ適切に振り分けられているかを点検します。
チェック3:生命保険の「死亡保険金非課税枠」の活用状況
国税庁の規定により、生命保険の死亡保険金には「500万円 × 法定相続人の数」という非課税枠が設けられています。
たとえば、配偶者と子ども2人の計3人が法定相続人であれば、最大1,500万円まで相続税がかかりません。
不要になった古い高額な医療保険に毎月高い保険料を払い続けていないか、あるいは相続対策としての非課税枠を適切に使えているか、不要な保険の解約と必要な備えのバランスを点検しましょう。
チェック4:公的医療・介護制度の「自己負担上限」の理解
親世代の多くは、「万が一大きな病気や要介護になったら、毎月数十万円もかかって破産してしまうのではないか」という漠然とした恐怖を抱いています。
しかし日本には、医療費の自己負担を抑える「高額療養費制度」や、介護費用の負担を軽減する「高額介護サービス費」があります。シニア世代(70歳以上など)の一般的な収入であれば、月々の自己負担上限額は数万円程度に抑えられるケースがほとんどです。制度の正しい知識を共有するだけで、過剰な不安から不審な金融商品に手を出すリスクを大幅に防げます。
チェック5:口座の所在・暗証番号・エンディングノートの整理
親が元気なうちに絶対にやっておくべきなのが、金融機関の集約です。
昔開設したまま放置されている地方銀行の口座や休眠口座はないでしょうか。認知症が進んだり万が一のことがあった場合、どこの金融機関にいくらあるのか分からず、口座凍結の解除に大変な労力がかかります。
通帳やキャッシュカードの保管場所、各種暗証番号、本人の医療や介護に関する希望を、簡単なエンディングノートにまとめてもらうよう促しましょう。
まとめ:親の安心と自分のSide FIREを両立させる『親子マネー会議』の進め方
親のお金の問題に踏み込むのは、多くの人にとって非常にデリケートなテーマです。いきなり「預金いくらあるの?」「銀行で変な商品買ってない?」とストレートに聞いてしまうと、「財産を狙っているのか」「まだボケていない」と警戒され、頑なな態度を取られてしまうことがあります。
スムーズに切り出すコツは、「自分自身の新NISAや資産運用の相談を持ちかけること」です。
「最近、自分も新NISAで資産運用を真面目に勉強しているんだけど、最近の物価高や銀行の勧誘ってどうなのかな? お父さんやお母さんは何か困ったりしていない?」
このように、あくまで「自分の学びのアウトプット」や「親の生活を心配する姿勢」から話をスタートさせると、親も自然と心を開いてくれやすくなります。
自分自身のポートフォリオを整えることだけがSide FIREへの道ではありません。
実家の親の資産を守り、無用なトラブルや目減りを防ぐことは、親が晩年まで自分らしく安心して暮らすための最大の親孝行であり、巡り巡ってあなた自身のSide FIRE計画を守る最強のリスクヘッジになります。
次の帰省や週末の電話の際には、ぜひ実家の『お金の健全さ』を優しく気遣う一言から始めてみてください。
💰 本日のリアル資産公開
目標6,000万円に向けて、仕事終わりにコツコツ更新中。
私の証券口座(投資信託・株の合計)のリアルな現在地です。
【本日の証券口座残高(全期間グラフ)】
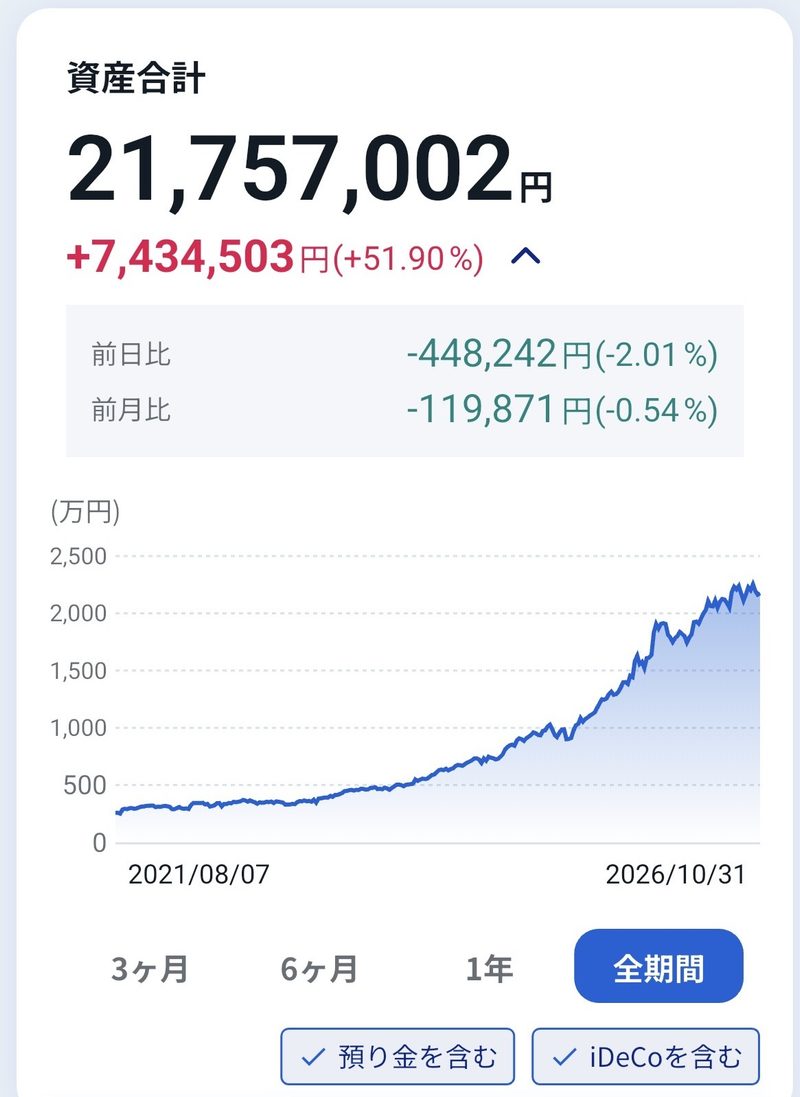
トータルリターン: +7,434,503円(+51.90%)
前日比:-448,242円(-2.01%)
前月比:-119,871円(-0.54%)
本日の評価額合計: 21,757,002円
コツコツといきましょう
コメント