
【NISA利用者の77%が未学習!?】SNSの『最短5年で1800万枠埋め』に惑わされるな!他人の入金力に焦らず『自分のQOL』を守る投資思考法
「SNSを開けば、毎月30万円を積み立てて最短5年で新NISA枠を埋め切る人ばかり……」 「生活費をギリギリまで削ってでも、早く投資に回さないと損をするのかな?」
新NISAの普及とともに、X(旧Twitter)やYouTubeでは「最速・最短での非課税枠消化」を推奨する発信が目立つようになりました。こうした情報を目にするたび、自分の入金力の低さに焦りや劣等感を抱いてしまう方は少なくありません。
結論からお伝えすると、他人の入金力に焦って今の生活水準(QOL)を落とす必要はまったくありません。
この記事では、公的機関や調査会社の最新データをもとに「世間のリアルなNISA活用ペース」を紐解きながら、過剰なSNSの情報に振り回されず、自分の人生と資産形成を両立させるための思考法を解説します。
NISA利用者の77%が『金融教育未受講』:なぜ私たちはSNSの情報に振り回されるのか?
私たちがSNSの極端な意見に心を揺さぶられてしまう背景には、投資を始める際の「情報収集の偏り」が大きく関係しています。
日本証券業協会が発表した利用動向調査によると、NISA利用者の77%が金融経済教育を受けたことがないまま運用を始めており、ネット上の極端な情報に惑わされやすい傾向が指摘されています。また、サキガケ SAKIXの調査(「NISA世代は証券人をどう見ているのか?(2026年3月)」)でも、個人投資家がプロの知見よりもSNSやネット上の身近な発信を情報源として重視する傾向が浮き彫りになっています。
SNSの「声の大きい少数派」が生む錯覚
体系的な金融知識を学ぶ前にSNSへアクセスすると、アルゴリズムによって「月30万円積立」「資産1億円達成」といった刺激的で強い言葉ばかりがタイムラインに流れてきます。
本来、SNSで発信しているのは資産形成に極めて熱心な「ごく一部の超上位層」です。しかし、毎日その情報に触れていると、まるでそれが「世間の当たり前」であるかのように錯覚してしまいます。
AIの視点と、40代会社員としての私の考え
【AIの視点】 金融工学や税制メリットの観点のみから計算すれば、非課税枠(1,800万円)を最短期間(5年)で埋め切り、運用期間を最大化することが最も期待リターンが高くなる「数学的な最適解」であることは事実です。
確かに、AIが導き出すように「早く・多く投資すること」が理論上の正解であることは間違いありません。
しかし、「理論上の正解」が「自分の人生の正解」とは限らないと私は考えています。私は40代の会社員として家族と暮らしながらSide FIREを目指していますが、もし理論上の最適解だけを追い求めて毎日の食費や家族との旅行、趣味の時間をすべて削ってしまったら、資産が増える前に心がすり減ってしまいます。私たちに必要なのは「数学的な最適解」ではなく、無理なく続けられる「納得解」です。
データで見る現実は?『最短5年で枠消化』はわずか2割強!約半数は10〜15年計画という事実
「みんな最速で枠を埋めているのではないか?」という不安は、実際のデータを見ることで一気に解消されます。
株式会社400Fが実施した「オカネコ 新NISA3年目の利用実態調査」によれば、1,800万円の枠を最短5年で使い切る計画の人は24.8%にとどまり、最も多い37.6%の人が「10〜15年かけてじっくり運用する」と回答しています。
| 新NISA(1,800万円)の枠消化計画 | 割合 |
|---|---|
| 10〜15年かけてじっくり運用する(最多) | 37.6% |
| 最短5年で使い切る計画 | 24.8% |
| その他(15年以上・未定など) | 37.6% |
世間のマジョリティは「月10万円前後」の堅実ペース
このデータが示す通り、最短5年で枠を埋められるのは全体の4分の1にも満たない少数派です。
1,800万円を10年かけて埋めるなら「月15万円」、15年かけるなら「月10万円」のペースになります。さらに、生涯投資枠の1,800万円をすべて使い切る義務もありません。老後資金やSide FIREの目標額に合わせて、月3万円〜5万円からコツコツ積み上げている人も大勢います。
SNSのタイムラインは現実社会の縮図ではありません。自分のペースで10年、15年と時間を味方につける戦略こそが、実は最も王道で再現性の高いアプローチなのです。
『選択のパラドックス』から抜け出す:過剰な情報社会で『自分軸の資産形成』を作るコツ
情報が溢れすぎる現代では、選択肢や他人の成功事例が多すぎることでかえって幸福度が下がり、決断できなくなる「選択のパラドックス」に陥りがちです。SNSの投資情報から自分を守り、自分軸を確立するための3つのステップをご紹介します。
1. 情報を「遮断」する時間を意識的に作る
インデックス投資の最大のメリットは、「一度設定したらほったらかしにできること」です。毎日SNSで他人の運用成績や相場予想をチェックしても、自分の資産は1円も増えません。不安になりやすい方は、投資系アカウントのミュートや、SNSを見る時間の制限をぜひ試してみてください。
2. 「何のためにFIREしたいのか」を言語化する
お金はあくまで人生を豊かにするための「道具」です。
- 嫌な仕事を断れる心の余裕がほしい
- 家族と過ごす時間を増やしたい
- 自分の好きな趣味やライフワークに没頭したい
このように「資産形成の目的」を紙やメモアプリに書き出してみてください。目的が明確になれば、他人の入金力と比べること自体に意味がないと気づけるはずです。
3. 「今しか使えないお金(経験資産)」に予算を割り振る
40代という時期は、仕事や子育て、親のケアなどライフステージが大きく変化するタイミングです。子どもと一緒に出かけられる時間や、体力があるうちに楽しめる趣味は、60代・70代になってからお金を払っても買い戻すことができません。毎月の収入から「先取り貯蓄・投資」を引いた残りのお金は、罪悪感なく「今のQOLを高めるため」に使い切りましょう。
まとめ:今しかできない体験・QOLを犠牲にしない!持続可能なSide FIRE達成ロードマップ
今回のポイントを整理します。
- NISA利用者の77%は金融教育未受講:SNSの極端な「最速枠埋め」の声に惑わされやすい環境にあると自覚する。
- 最短5年で枠を埋める人はわずか24.8%:最多は「10〜15年かけてじっくり運用する層(37.6%)」であり、焦る必要はまったくない。
- 数学的最適解より「自分軸の納得解」を優先する:今の生活の質(QOL)や家族との思い出を犠牲にしてまで入金力を高めるのは本末転倒。
資産形成やSide FIREへの道のりは、短距離走ではなく長いマラソンです。周りのランナーのスピードに釣られてオーバーペースになれば、途中で息切れしてリタイアしてしまいます。
まずは今日、スマホの画面を閉じて、「今の自分が心地よく続けられる毎月の積立額はいくらか?」「今月、自分のQOLを高めるために使いたいお金はいくらか?」をじっくり見直してみてください。自分のペースを守り抜いた人だけが、笑顔でゴールテープを切ることができます。一緒に一歩ずつ進んでいきましょう!
💰 本日のリアル資産公開
目標6,000万円に向けて、仕事終わりにコツコツ更新中。
私の証券口座(投資信託・株の合計)のリアルな現在地です。
【本日の証券口座残高(全期間グラフ)】
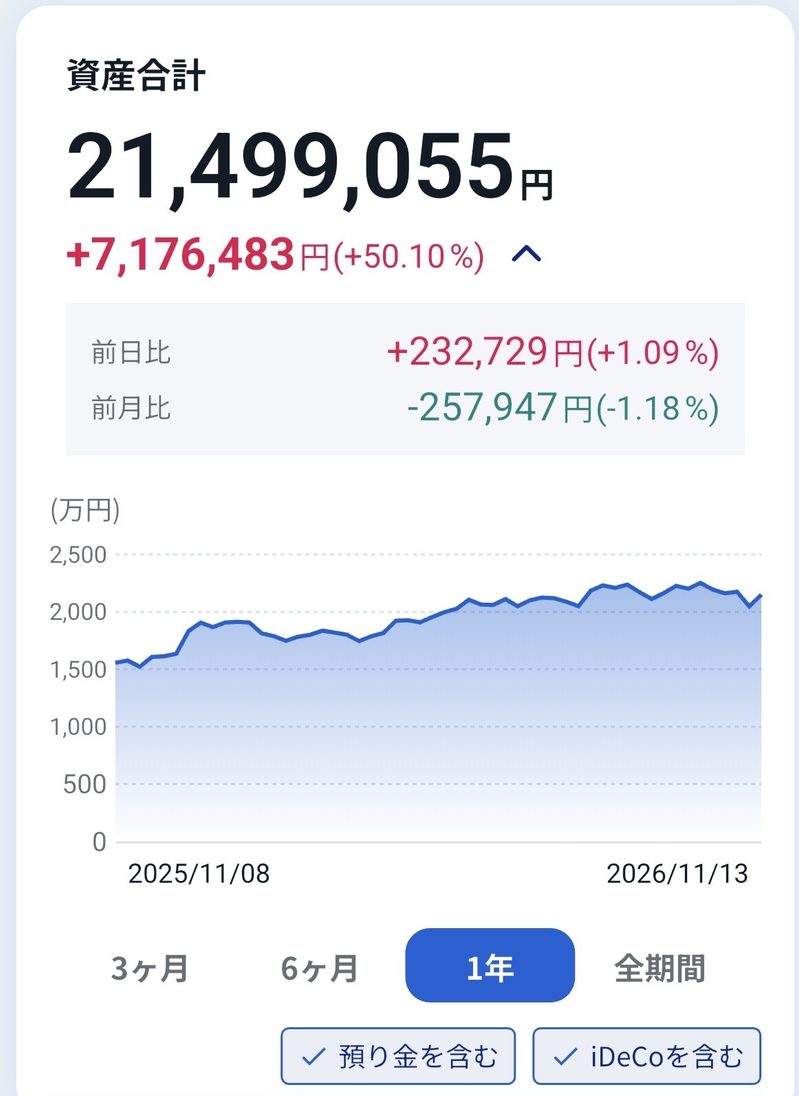
トータルリターン: +7,176,483円(+50.10%)
前日比:+232,729円(+1.09%)
前月比:-257,947円(-1.18%)
本日の評価額合計: 21,499,055円
コツコツといきましょう
コメント