
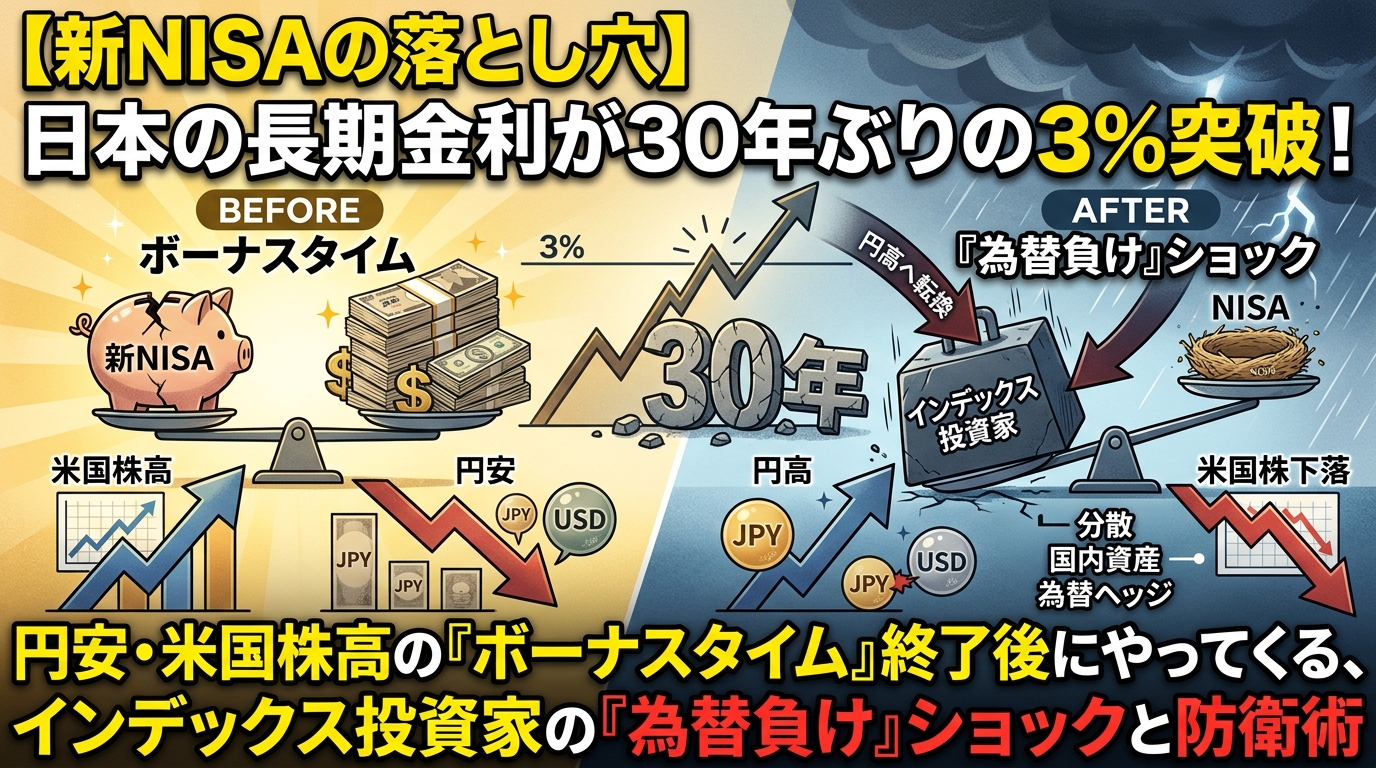
【新NISAの落とし穴】日本の長期金利が30年ぶりの3%突破!円安・米国株高の『ボーナスタイム』終了後にやってくる、インデックス投資家の『為替負け』ショックと防衛術
「S&P 500やオルカンを毎月コツコツ買い続けていれば、将来は安泰!」
そう信じて新NISAでインデックス投資を始めたものの、最近のニュースや為替の動きを見て、ふと胸が騒ぐことはありませんか?
少し円高に振れるたびに、せっかく増えていたはずの円ベースの評価額がドッと削り落とされる――。「現地(ドル建て)の株価は上がっているのに、なぜ自分の資産は減っているんだろう…?」と不安を感じている方も多いはずです。
特に、ニュースで頻繁に報じられる「日本の金利上昇」。これが自分の新NISAや将来のFIREプランにどう影響するのか、イマイチピンと来ていないかもしれません。
結論からお伝えすると、これまで続いてきた「空前の円安」と「米国株高」が重なった二重のボーナスタイムは終焉を迎えつつあります。
この記事では、日本の金利上昇がなぜ投資信託の評価額を直撃するのかというマクロの仕組みから、現地株価の伸びを相殺してしまう「為替負け」の恐怖、そして私たちがとるべき「円建て資産」を交えた現実的な防衛策までを冷徹に解説します。
30年ぶりの大事件:10年国債「3%」到達が、あなたのオルカン積立を直撃する仕組み
今、日本の金融市場で歴史的な地殻変動が起きています。
日本証券業協会や金融報道が伝えたように、日本の新発10年国債利回りは2026年9月1日、実に約30年ぶりとなる3.005%を記録しました。また、日本銀行は政策金利(無担保コール翌日物金利)を1.0%とし、次回会合では1.25%への追加利上げが予測されるなど、日本はついに本格的な「金利のある世界」へと突入しています。
これがなぜ、あなたの新NISAのオルカンやS&P 500に直撃するのでしょうか?
理由はシンプルで、「日米の金利差縮小=強力な円高圧力」になるからです。
これまで「超低金利の日本円」を売って「高金利の米ドル」を買う動きが空前の円安(一時1ドル=164円台)を作り出し、米国株インデックスの円ベース評価額を大きく押し上げてきました。しかし、日銀が利上げを行い、日本の長期金利が3%を超えてきたことで、この金利差が一気に縮小。為替相場は構造的な「円高シフト」へと舵を切り始めています。
AIの見解と、私の考え
投資アドバイスAIにこの事態について意見を求めると、「為替の変動は長期的な株式の成長率に比べれば一時的なノイズに過ぎない。為替ヘッジなしのインデックスをそのまま定額積立(ドルコスト平均法)し続けるのが最も合理的である」という、標準的な回答を出してきます。
ですが、私の考えは異なります。
過去数年間の新NISAブームで私たちが目にしてきた高い運用利回りのかなりの部分は、株価そのものの成長ではなく「記録的な円安(為替差益)」によって底上げされた幻影でした。日本の金利が3%台に乗ったという事実は、一過性のニュースではなくトレンドの根幹が変わったことを示しています。ここからの数年間は、「株価の上昇分が円高によって相殺される局面」が十分起こり得ると覚悟すべきです。
15.4兆円の為替介入と日米「ダブル・タイトニング」――もう1ドル164円には戻らない?
さらに為替の裏側では、国家レベルの巨大な資金が動いています。
三菱UFJリサーチ&コンサルティング(MUFG Research)の9月レポート(『JPY Monthly – September 2026』)によると、日米当局が実施した円買い介入の規模は累計で15.4兆円に達しています。
この過去最大級の介入と日銀の連続利上げ、そして米国FRBの金融引き締め・高金利維持による「日米ダブル・タイトニング(金融引き締め)」が重なったことで、これまでのパニック的な円安(1ドル164円台)には極めて強力なブレーキがかけられました。
「またすぐに160円と円安が進んで、評価額を押し上げてくれるだろう」という楽観論は、日米の金融政策の構造転換を見る限り、極めて危険な依存と言わざるを得ません。
AIの見解と、私の考え
AIによる為替相場シナリオ分析では、「為替介入の効果は一時的であり、米国の経済的な優位性が保たれる限り、中長期的には再びドル高円安トレンドへ回帰する可能性が高い」という楽観的予測が提示されることがあります。
しかし、私の見解としては、「もう1ドル164円のような歴史的超円安を前提とした資産計画は破綻しやすい」と考えています。15.4兆円という巨額介入と日本の金利3%突破は、日銀・財務省の本気度を物語っています。ここから先は「緩やかな円高(あるいは130〜140円台での推移)」をメインシナリオとして見据え、資産形成の戦略を再構築するのが堅実です。
株価が上がっても資産が減る?「為替差損」の恐怖に備えるアセット・ディフェンス(資産防衛)
「世界経済は成長し続けるから、オルカンを持ち続ければ絶対に勝てる」
投資インフルエンサーたちがよく口にするこの言葉には、重大なレバレッジ(為替リスク)が隠されています。
例えば、あなたが保有するS&P 500(ドル建て)の現地株価が、1年間で10%見事上昇したとしましょう。
普通なら大喜びするところですが、もし同じ期間に為替が1ドル=164円から145円へと約11.6%の円高に振れたらどうなるでしょうか?
- 現地株価:$100 → $110(+10%)
- 円換算:16,400円 → 15,950円(約-2.7%の目減り)
これが、外貨建てインデックス投資家を襲う「為替負け」の正体です。
どれだけ現地の企業が成長して株価が上がっても、それを上回るスピードで円高が進めば、日本のスーパーで買い物をする私たちの手元資産(円ベース評価額)はマイナスになってしまいます。「世界は成長するから大丈夫」というありきたりな慰めは、この冷徹な算数の前には通用しません。
AIの見解と、私の考え
一般的なポートフォリオ診断AIは、「為替負けを避けるためには『為替ヘッジあり』の投資信託へ乗り換えるか、あるいは世界株の長期成長力を信じてそのまま保有し続けるべきだ」と提案することが多いです。
ですが、私は「為替ヘッジ付きファンドへの安易な乗り換え」には懐疑的です。なぜなら、日米の金利差が存在する限り「ヘッジコスト」が年数%単位で削り取られ、長期ではパフォーマンスを著しく悪化させるからです。
私自身が考える本当のアセット・ディフェンス(資産防衛)とは、外貨建てインデックスだけに資産の100%を預けるのをやめ、「為替の影響を受けない(むしろ円高や金利上昇が追い風になる)円建て資産」をポートフォリオに組み入れることだと確信しています。
金利のある世界を生き抜く:30代・40代のための「円建て資産」ハイブリッド構築法
では、本格的な「金利のある日本」と「円高局面」において、私たちは具体的にどう動くべきでしょうか?
答えは、海外インデックス(オルカン・S&P 500)の積立をメインとしつつも、国内の優良な「円建て資産」を組み合わせるハイブリッド構築(日本株シフト)です。
具体的には、以下のような資産への分散を検討します。
- 日本の高配当株(メガバンク、インフラ、商社など)
- 金利上昇(10年国債3%)は、特に銀行業などの金融機関にとって利ざや拡大の強烈な追い風となります。また、円高になれば輸入コストが下がり、内需系企業や増配企業の業績が安定します。
- 日本の国債・円建てキャッシュ
- 金利が3%まで上がってきたことで、これまで「資金の置き場」でしかなかった円キャッシュや個人向け国債が、確実な利回りを生む「安全資産」としての魅力を取り戻しています。
- 東証上場の配当・インフラファンド
- 円建てで定期的なキャッシュフロー(不労所得)を生み出してくれる資産は、為替の乱高下に心揺さぶられやすいFIRE準備期において、最強のメンタル安定剤になります。
AIの見解と、私の考え
AIに日本の高配当株投資について尋ねると、「日本市場は少子高齢化や低成長という構造問題を抱えており、米国株に比べて長期のキャピタルゲイン(株価上昇)期待値が低い」という指摘がよく返ってきます。
しかし、私の見方は異なります。
FIREを目指す過程において重要なのは、画面上の「資産評価額の最大化」だけではありません。暴落期や円高局面でも途切れない「現実の生活費(キャッシュフロー)」を確保することです。米国株一本足打法では、円高が進んだ際に「評価額が減り、配当も円換算で目減りする」という二重苦に陥ります。だからこそ、金利上昇の恩恵を受ける日本の高配当株や円建て資産をポートフォリオの20〜30%でも組み込んでおくことが、FIREロードを生き抜くための最高の命綱になると考えています。
まとめ
今回は、日本の長期金利3%突破という歴史的ニュースを起点に、新NISA投資家を襲う「為替負け」のリスクと防衛策について解説しました。
記事のポイントを改めて整理してみましょう。
- 30年ぶりの金利3%突破:日本の金利上昇と日銀の利上げにより、日米金利差が急縮小。円高圧力が構造化している。
- ボーナスタイムの終了:15.4兆円規模の介入と日米の金融政策転換により、パニック的な超円安(1ドル164円)への依存は危険。
- 「為替負け」の恐怖:現地株価が10%上がっても、円高が進めば円ベースの資産は目減りする。
- 円建て資産のハイブリッド構築:金利上昇が追い風になる「日本の高配当株」や「円建て資産」を組み合わせ、為替に揺るがないポートフォリオを作る。
「オルカンやS&P 500をすべて売却すべき」と言いたいわけではありません。
大切なのは、「円安による底上げボーナス期」が終わり、「円高によるアゲインストの時期」に入っても耐えられる準備をしておくことです。
40代からのFIRE達成に向けて、為替の波に振り回されずに安心して資産を増やしていくために。ぜひ今日から、ご自身のポートフォリオにおける「円建て資産」のバランスを見直してみてはいかがでしょうか。
コメント