
【年収750万を捨てて月10万生活へ】FIREを目指して“投資貧乏”になっていませんか?今の幸せを犠牲にしない「サイドFIRE」の現実解
「将来の自由のために、今はとにかく我慢のとき」
「毎月の新NISAの積立額を少しでも増やすために、外食も趣味も削っている」
FIRE(経済的自立と早期リタイア)を目指して資産形成を始めると、いつの間にか日々の暮らしを切り詰めすぎて「今」を楽しむ余裕がなくなってはいませんか?
ネットやSNSを見渡せば、「資産1億円で完全リタイア!」「年間利回り4%で優雅に暮らす」といった華やかな発信が目立ちます。しかし、40代という人生の折り返し地点において、まだ見ぬ未来のために今の生活を犠牲にし続けるのは、あまりにも代償が大きいと感じる方も多いはずです。
完全リタイアに必要な1億円を目指して息切れしてしまう前に、ぜひ知ってほしいのが「支出の最適化」と「適度な労働」を組み合わせた『サイドFIRE』という選択肢です。
今回は、過度な節約が生み出す「FIRE疲れ」のリアルや、年収750万円を手放して月10万円生活へシフトした男性の実例を交えながら、今のQOL(生活の質)を守りつつ自由を手に入れる現実的なアプローチを分かりやすく解説します。
約6割が直面する『FIRE疲れ』の正体:過度な節約が招く日常のストレス
資産形成を始めた当初は、毎月増えていく口座残高を見るのが楽しくて仕方がないものです。しかし、数年経つとふと「自分は何のためにこんなに切り詰めているんだろう……」と虚しさを覚える瞬間がやってきます。これが、いわゆる「FIRE疲れ」です。
資産形成マシーンになっていませんか?
合同会社WOZが2026年3月に実施した20〜40代会社員向けの調査(「FIRE達成のための目標金額と資産形成の実態調査」)によると、FIREを目指して資産運用や節約に取り組む人のうち、約6割が「現在の生活の満足度が下がっている」「日常にストレスを感じている」と回答しています。
友人とのお茶代を惜しんで誘いを断る、家族との外食で一番安いメニューを選ぶ、趣味の費用をゼロにする――。
こうした小さな我慢の積み重ねは、知らず知らずのうちに心をすり減らしていきます。本来は「人生を豊かにするため」に始めたはずの投資が、いつの間にか「今を縛る鎖」に変わってしまうのです。
AIが提示する「最速解」と、私が考える「現実解」のズレ
生成AIに「FIREを最速で達成するための最適なロードマップは?」と問いかけると、次のような回答が返ってきます。
【AIの考え】
「手取り収入の60〜70%以上を投資に回し、生活費を徹底的にダウンサイジングすること。再現性を高めるには、不要不急の娯楽費を極限まで削り、年利5%運用のインデックスファンド(オルカンやS&P500など)へ複利で継続入金するのが理論上もっとも効率的です。」
数理的には、AIの言う通りです。支出を減らして入金力を高めれば、数学的なゴールには一番早くたどり着けます。
しかし、私自身の考えは違います。人間は感情を持った生き物であり、数式通りには生きられません。
特に40代は、体力、感性、そして家族や友人と過ごせる時間のバランスが非常に貴重な時期です。「10年後に1億円貯まるけれど、その間の思い出はゼロ」という状態になってしまっては、仮にリタイアできたとしても心にぽっかりと穴が空いてしまいます。
AIが弾き出す「最短・最速の正解」に囚われすぎず、「今の自分を犠牲にしない持続可能なペース」こそが、真の意味での正解だと私は考えています。
1億円なくても大丈夫!『固定費削減×ゆるい労働』で叶えるサイドFIREの仕組み
「FIRE=仕事を一切辞めて1億円以上の資産を取り崩す暮らし(ファットFIRE)」だと思い込んでいると、資産目標の高さに圧倒されてしまいます。
年間支出が400万円なら、年利4%ルールで計算すると1億円の資産が必要です。普通の会社員が40代から1億円を目指すのは、かなりのハイペースな入金力か、リスクの高い集中投資を強いられることになります。
「月10万円生活+ゆるい仕事」ならハードルは一気に下がる
総務省統計局の「家計調査報告」によると、単身世帯の平均消費支出は月約17万円前後となっています。これだけを見ると「月10万円で暮らすなんて無理ではないか」と感じるかもしれません。
しかし、この支出の内訳をよく見ると、大部分を占めているのは「割高な家賃」「使っていないサブスク」「惰性の飲み会代」「見栄のための買い物」などの固定費・雑費です。
これらを丁寧に整理し、住居費を抑えられれば、生活の質を落とさずに月10万円〜12万円程度で心地よく暮らすことは十分に可能です。
そして、月10万円の生活費をすべて資産収入でまかなう必要はありません。
- 資産収入からの取り崩し・配当:月5万円(必要資産:約1,500万〜2,000万円)
- 好きな仕事・ゆるいパート・副業:月5万〜7万円
この形であれば、必要な資産額は2,000万円前後で済みます。1億円という途方もない数字と比べると、一気に現実的な射程圏内に入ってくるのではないでしょうか。
週に2〜3日、ストレスのない範囲で好きな仕事をして社会とのつながりを保ち、残りの時間は自分の趣味や休息に充てる。これこそが、40代から目指すべき「サイドFIRE」の醍醐味です。
年収750万円を手放した43歳男性のリアル:地方移住と月10万円生活で得た『朝の時間』
ゴールドオンラインなどで紹介された「43歳元会社員の地方移住・サイドFIRE事例」には、私たちの働き方を見直す大きなヒントが詰まっています。
激務と高年収のループから抜け出した決断
この男性は、都内のIT企業で年収750万円を稼ぐ第一線のビジネスパーソンでした。しかし、深夜までの残業や数字のプレッシャーに追われ、休日も仕事のチャットが気になって休まらない日々。「高年収と引き換えに、自分の時間をすべて差し出す生活」に疑問を抱き、40代前半で思い切って会社を退職しました。
彼が選んだのは、生活コストの安い地方都市への移住と、「月10万円で暮らすサイドFIRE生活」でした。
失ったのは「見栄」、手に入れたのは「穏やかな朝」
年収750万円から月10万円生活へのシフトと聞くと、「かなりの我慢をしているのでは?」と思われるかもしれません。しかし、男性の実感はまったく逆でした。
- 手放したもの:
- 都心の高い家賃と満員電車の通勤ストレス
- 付き合いの飲み会代や、見栄のためのブランド品・高級スーツ
- 常に時間に追われる焦燥感
- 手に入れたもの:
- 朝、目覚まし時計をかけずに起きて、丁寧にコーヒーを淹れる時間
- 平日の空いている時間に温泉や散歩を楽しむ余裕
- 週3日のリモートワーク(月8万円ほどの収入)で得られる適度な達成感
男性は「年収750万円だった頃よりも、月10万円の今のほうが圧倒的に幸福度が高い」と語っています。人間にとって本当の贅沢とは、「お金を使いまくること」ではなく「自分の時間を自分の意志でコントロールできること」なのだと気付かされます。
まとめ:未来の自由のために『今のQOL』を捨てない!持続可能な資産形成のコツ
FIREを目指す過程で「投資貧乏」になってしまうのは、未来を良くしようと真面目に向き合っているからこそ起こる落とし穴です。
しかし、資産形成はマラソンのようなもの。途中で倒れてしまっては元も子もありません。持続可能な資産形成を続けるために、ぜひ次の3つのポイントを意識してみてください。
- 投資額を「少しだけ緩める」勇気を持つ
- 毎月の余剰資金を100%投資に回すのではなく、5〜10%は「今の満足度を上げる経験(旅行、美味しい食事、会いたい人に会う)」に使う予算として確保しましょう。
- 完全リタイア(1億円)の呪縛を解く
- 「ゼロか100か(完全社畜か、完全リタイアか)」で考えるのをやめ、「資産2,000万〜3,000万円+ゆるい労働」というサイドFIREの選択肢を視野に入れてみてください。
- 固定費を最適化し、「足るを知る」暮らしを体験してみる
- 支出を抑えることは、我慢することではありません。「自分にとって本当に価値のある支出」を見極める作業です。
大切なのは、「FIREした後の未来」だけでなく、「FIREを目指している今この瞬間」も幸せであることです。
今の生活の心地よさを大切にしながら、一歩ずつ着実に自由へのロードを進んでいきましょう。
💰 本日のリアル資産公開
目標6,000万円に向けて、仕事終わりにコツコツ更新中。
私の証券口座(投資信託・株の合計)のリアルな現在地です。
【本日の証券口座残高(全期間グラフ)】
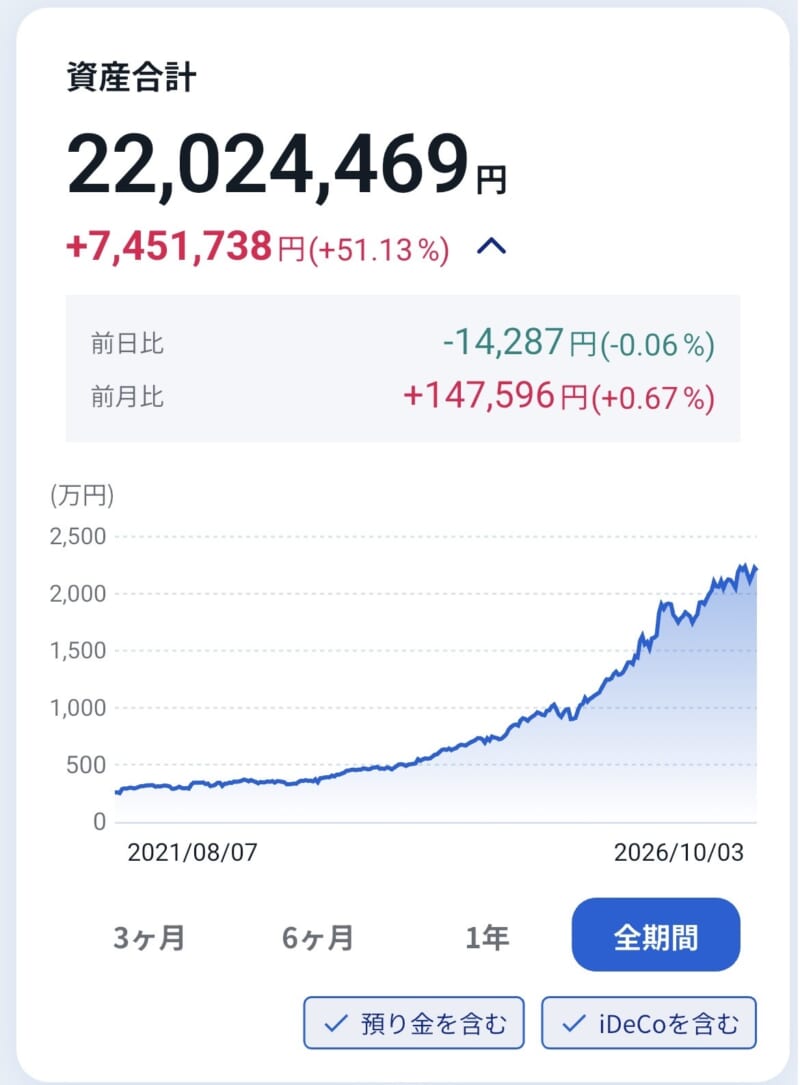
トータルリターン: +7,451,738円(+51.13%)
前日比:-14,287円(-0.06%)
前月比:+147,596円(+0.67%)
本日の評価額合計: 22,024,469円
コツコツといきましょう
コメント