
【実数値で対決】日銀利上げでも『変動金利+新NISA』が固定金利に圧勝する数学的根拠と、知っておくべき『未払利息』の罠
「日銀が利上げしたけれど、住宅ローンは変動金利のままで大丈夫だろうか…」
「安心のために固定金利にするべきか、それとも変動金利を選んで浮いたお金を新NISAで運用すべきか…」
マイホームの購入やローンの借り換えを検討している際、昨今の金利上昇ニュースを見て不安を感じている方も多いのではないでしょうか。特に住宅ローンという人生最大の負債をどうコントロールするかは、資産形成のスピードを左右する極めて重要な問題です。
結論からお伝えすると、日銀の利上げ局面においても、「変動金利+新NISAでの積立運用」という組み合わせは、数学的・金融的に見て非常に強力な戦略であり続けています。
この記事では、住宅ローン比較サービス「モゲチェック」の最新データや元利均等返済の厳格な仕組みをベースに、感覚論ではなく「実数値」で変動金利と固定金利を徹底シミュレーションします。FIRE達成に向けた現実的なロードマップも解説しますので、ぜひ最後までお読みください。
最初の10年が勝負!なぜ住宅ローン利息の「ほぼ半分(47%)」は前半に発生するのか?
住宅ローンの比較をするとき、多くの人が「35年間の平均金利」や「総返済額のイメージ」だけで考えてしまいがちです。しかし、資産運用と住宅ローンをセットで考えるうえで最も重要なのは「返済の初期段階でいくら利息を払うか」という時間の概念です。
一般的な「元利均等返済」の場合、毎月の返済額は一定ですが、返済初期ほどローンの元金(借入残高)が大きいため、返済額に含まれる「利息の割合」が圧倒的に高くなります。
モゲチェックの分析によると、35年ローンで支払う全利息のうち、実に約47%(ほぼ半分)が最初の10年間に集中して発生するというデータがあります。
住宅ローン比較サービス「モゲチェック」が公表した2026年8月時点の最新データによると、主要な金利水準は以下のようになっています。
- 変動金利(主要ネット銀行平均): 年 1.082%
- 固定金利(フラット35): 年 3.290%
- 金利差: 年 2.210%
日銀が政策金利を1.0%に引き上げ、PayPay銀行やドコモSMTBネット銀行などが変動金利を0.25%〜0.35%引き上げる動きが見られますが、固定金利との間には依然として2%以上の巨大な金利差が存在しています。
ここで、金融シミュレーションAIなどに「変動金利と固定金利のどちらを選ぶべきか」を入力してみると、以下のような回答が返ってくることがあります。
AIの一般的な回答例:
「金利上昇リスクを完全に排除し、将来の返済計画を確定させたい場合は、固定金利(フラット35等)を選択するのが確実です。金利上昇の不安による精神的ストレスを回避できる点が大きなメリットです。」
確かに、AIが言うように「確実性」だけを求めれば固定金利が正解に見えるかもしれません。
しかし、私自身の考えとしては、資産形成期(特にFIREを目指す段階)において「元金が最も多い最初の10年間を超低金利で通過できるメリット」を捨ててしまうのは、あまりにも勿体ないと感じています。
ローン初期の10年間で発生する莫大な利息を抑え込めるかどうかが、その後の運用資金の余力を大きく左右します。最初の10年で低金利の恩恵を最大限に享受することこそが、資産形成のスタートダッシュにおいて圧倒的に有利働くのです。
月4万円の差額を新NISAへ!「金利差2.21%」を味方につけた攻めのアセット・アロケーション
では、変動金利と固定金利の「2.21%」という金利差は、実際の家計にどれほどの違いをもたらすのでしょうか。
例えば、5,000万円を35年ローンで借り入れた場合(元利均等返済)で比較してみましょう。
- 固定金利(年3.290%): 毎月返済額 約 200,800円
- 変動金利(年1.082%): 毎月返済額 約 160,500円
- 毎月の返済差額: 約 40,300円(年間 約483,600円)
毎月約4万円もの差額が生まれます。この「浮いた4万円」をただ生活費に使うのではなく、「新NISA(つみたて投資枠・成長投資枠)」を活用したインデックス投資(全世界株式やS&P500など)に毎月フルで回すというのが、本記事で提案する「攻めのアセット・アロケーション」です。
仮に、月40,300円を新NISAで年利5%で運用できた場合、10年後には約620万円(投資元本約483万円+運用益約137万円)の資産が形成されます。20年後には約1,650万円にまで膨らみます。
このシミュレーションについて、AIツール等のリスク分析では以下のような慎重論がよく提示されます。
AIの一般的な回答例:
「住宅ローンの利息は確定した支出ですが、株式市場の運用利回りは不確定です。ローン返済という確定した負債に対し、投資というリスク資産で対抗するのはギャンブル性が高く、リスク管理の観点からは推奨されません。」
この指摘は一理あります。しかし、私の考えとしては、住宅ローンと資産運用を個別に切り離して考えるのではなく、家計全体を一つの「ポートフォリオ」として捉えるべきだと考えています。
住宅ローンという「超低金利で調達できた長期負債」を抱えつつ、手元の現金余力を新NISAという「非課税の期待リターンが高い資産」に振り向ける。もし将来的に変動金利が急騰した場合には、新NISAで成長した資産を取り崩して繰り上げ返済に充てればいいのです。
単に「借金を返すだけ」の固定金利よりも、「運用しながら万が一の備え(繰り上げ返済原資)を膨らませる」変動金利+新NISAの戦略の方が、手元の流動性を確保しつつFIREに素早く近づく合理的な手段だと言えます。
変動金利の不都合な真実:「5年ルール・125%ルール」の裏に隠された『未払利息』という時限爆弾
もちろん、変動金利が万能というわけではありません。変動金利を選択するうえで、絶対に知っておくべき「罠」が存在します。それが「5年ルール」と「125%ルール」です。
多くの民間金融機関の変動金利(元利均等返済)には、以下の安全装置(に見えるルール)が組み込まれています。
- 5年ルール: 金利が上がっても、5年間は毎月の返済額を変更しない。
- 125%ルール: 6年目に返済額を見直す際も、従来の返済額の1.25倍(25%増)を上限とする。
「金利が上がっても急に毎月の返済額が増えないなら安心だ」と思いがちですが、ここに恐ろしい罠が潜んでいます。
毎月の返済額が変わらなくても、金利が上がれば「返済額の中身(元本と利息の内訳)」が変わります。金利が急上昇すると、毎月の返済額の大半が利息の支払いに消え、元金が全く減らない状態に陥ります。さらに金利が上がり、毎月の返済額以上の利息が発生した場合、オーバーした利息は**「未払利息」**として蓄積されていきます。
AIに「5年ルール・125%ルール」の評価を聞くと、次のような見解が得られます。
AIの一般的な回答例:
「5年ルールや125%ルールは、急激な金利上昇時に家計のキャッシュフローが破綻するのを防ぐためのセーフティネットとして機能します。家計の短期的な安定性を保つ上で非常に有効な制度です。」
しかし、私自身の見解としては、このルールを『安心な制度』と捉えるのは非常に危険だと考えています。これは家計を助ける制度ではなく、「支払いを将来に繰り延べているだけの時限爆弾」だからです。
減らなかった元金や発生した未払利息は、ローンの最終返済期日(35年目)に一括請求されるか、途中の売却時に重くのしかかってきます。「返済額が変わっていないから大丈夫」と油断していると、陰で負債が膨らみ続けていることになりかねません。
だからこそ、変動金利を選ぶのであれば、前述した「新NISAでの運用」が不可欠になります。新NISAで流動性のある資金(現金化できる資産)を確保しておくことで、未払利息や金利上昇の気配を感じたタイミングで、いつでも繰り上げ返済を行ってリスクを相殺できるようにしておく必要があります。
【結論】固定金利が逆転するには「残り9回」の利上げが必要?あなたが選ぶべき最終ロードマップ
「そうは言っても、日銀がこれから何度も利上げをしたら、あっという間に変動金利の方が高くなるのでは?」という疑問を持つ方もいるでしょう。
数学的に、「今から固定金利を選んだ方が得だった」と言える状態になるためには、どれほどの利上げが必要なのでしょうか。
現在、変動金利(1.082%)と固定金利(3.290%)の差は「2.21%」あります。
日銀が通常のペースである「1回あたり0.25%」の利上げを行うと仮定した場合、この金利差を埋めるには実に「約9回」の連続利上げが必要になります。
政策金利が2.25%以上引き上げられ、それが住宅ローン金利にフルに波及して初めて、固定金利と同水準に並ぶ計算です。現在の日本の経済成長率や物価上昇ペース、政府・日銀の利払い負担などを考慮すると、短期間に9回もの利上げが実行されるハードルは極めて高いと考えられます。
さらに前述の通り、**「最初の10年間を低金利で通過できたメリット」**が既に手元に残っているため、仮に15年後や20年後に金利が逆転したとしても、トータルの支払額・運用益の合計では「変動金利+新NISA」組が圧倒的に有利な立場を保ちやすくなります。
FIREを目指す私たちが選ぶべき「最終ロードマップ」
40代からのFIREロードを突き進むために、私たちが取るべき具体的なアクションプランは以下の通りです。
- 住宅ローンは「変動金利」を選択し、初期の利息負担を最小化する
- 最初の10年間で元金を効率よく減らし、利息の支払いを最小限に抑える。
- 固定金利との差額(月3〜4万円〜)をそのまま「新NISA」で積立運用する
- インデックスファンドを活用し、複利効果で資産をスピーディーに拡大させる。
- 「未払利息」や金利上昇リスクには、新NISAの資産で備える
- 5年ルール・125%ルールに甘えず、金利が急上昇した場合は新NISAの一部を解約して繰り上げ返済する「出口戦略」を用意しておく。
まとめ:正しくリスクを理解し、数学的に正しい選択をしよう
住宅ローン選びにおいて、「変動金利は危険」「固定金利は安全」といった極端な二元論に惑わされる必要はありません。
重要なのは、元利均等返済の仕組み(前半に利息が集中すること)を理解し、金利差から生まれる浮いた資金を新NISAという成長エンジンに投入することです。
- 住宅ローンの利息の約47%は「最初の10年」に集中する。
- 変動と固定の「2.21%」の金利差は、月4万円以上の運用余力を生む。
- 5年ルール・125%ルールによる「未払利息」のリスクは、新NISAで作った流動性資産でカバーする。
- 固定金利が逆転するには「残り9回」の利上げが必要であり、数学的には変動+運用が優位。
リスクをただ怖がるのではなく、正しく構造を把握して「数学的に合理的な選択」を取ること。これこそが、40代から資産形成を加速させ、FIRE(経済的自立と早期リタイア)を現実のものにするための確実な一歩となります。
マイホームの予算計画やローンの選択に悩んでいる方は、ぜひ「月々の差額を新NISAに回した場合のシミュレーション」を自分自身の数字で試してみてくださいね。
💰 本日のリアル資産公開
目標6,000万円に向けて、仕事終わりにコツコツ更新中。
私の証券口座(投資信託・株の合計)のリアルな現在地です。
【本日の証券口座残高(全期間グラフ)】
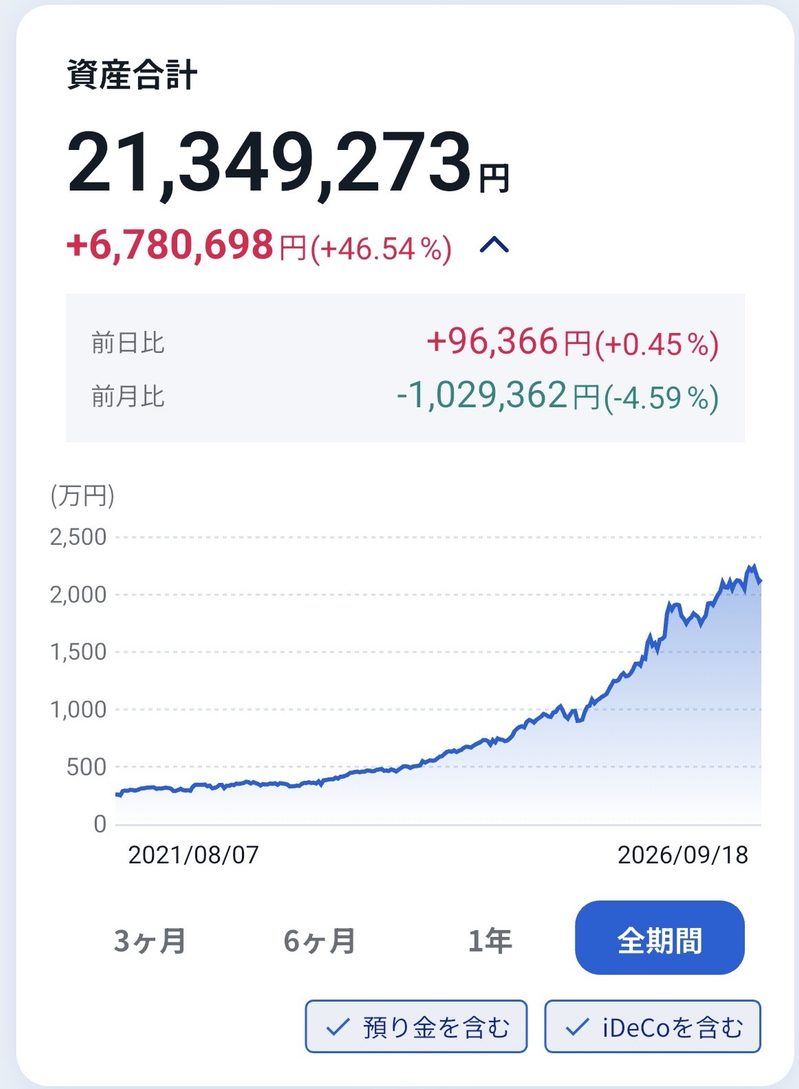
トータルリターン: +6,780,698円(+46.54%)
前日比:+96,366円(+0.45%)
前月比:-1,029,362円(-4.59%)
本日の評価額合計: 21,349,273円
コツコツといきましょう
コメント