
【2026年秋】「景気悪化なのに株高?」米雇用急減でも最高値を更新するヘッジング相場のカラクリとSide FIRE防衛術
「ニュースでは米国の雇用が急減したと報じられているのに、なぜかナスダックやS&P500が最高値を更新している……」
「景気が悪いのに株が上がるなんて、違和感や不気味さを感じて投資するのが怖い」
最近の米国株市場のニュースを見て、このような疑問や不安を感じている方も多いのではないでしょうか。
一般的な経済の感覚からすると、「景気が悪い=企業の業績が悪化する=株価が下がる」と考えるのが自然ですよね。しかし、現在のマーケットでは「悪いニュースこそが株高の好材料になる」という、一見するとあべこべな現象(Bad News is Good News)が起きています。
この市場の裏側を正しく理解していないと、相場の歪みに焦って高値掴みをしてしまったり、逆に不気味さに怯えて狼狽売りをしてしまったりと、感情に振り回されて大切な資産を減らしかねません。
そこで本記事では、2026年秋の米雇用統計データをもとに、市場で起きている現象のカラクリを分かりやすく解説します。さらに、米10年債利回りが5.2%を超える高金利環境の中で、個人投資家が取るべき具体的な姿勢をお伝えします。
相場のノイズに惑わされず、落ち着いて資産を育てるための「メンタル防衛術」を身につけていきましょう。
なぜ米雇用急減(+2.9万人)でナスダックが最高値を更新したのか?市場の裏側
まずは、直近のマーケットで何が起きたのかを客観的なデータから振り返ってみましょう。
米国労働省労働統計局が発表した2026年9月の米雇用統計において、非農業部門雇用者数は前月比2.9万人増にとどまりました。市場の事前予想であった「9.0万人増」を大幅に下回る急減ぶりです。通常であれば、労働市場の急激な冷え込みは景気後退(リセッション)の予兆として嫌気され、株安につながるはずのショックな数字でした。
ところが、市場の反応は真逆でした。ナスダック総合指数をはじめとする米主要株価指数は大きく上昇し、最高値を更新する展開となったのです。
なぜこのような現象が起きたのでしょうか。その理由は「ウォーシュFRB議長率いる連邦準備制度理事会(FRB)の追加利上げ観測が後退し、金利低下への期待が一気に高まったから」です。
現在の市場参加者の最大の関心事は、「企業の足元の業績」よりも「中央銀行がいつまで高金利を維持するのか」という点にあります。雇用が大幅に悪化したことで、FRBがこれ以上の引き締めを行えない、あるいは将来的な利下げへ舵を切らざるを得ないとの見方が強まりました。
プリンシパル・アセット・マネジメントのシーマ・シャー氏が「冷え始めたが崩れてはいない」と分析するように、市場は「急激な崩壊ではなく、適度に加熱感が冷めたことで利上げ圧力が和らいだ」と都合よく解釈したわけです。この「金利低下期待」が株式市場、特に金利感応度の高いハイテク・グロース株への強い買い圧力となって現れました。
「Bad News is Good News(悪いニュース=金利低下で好材料)」のカラクリと限界
景気悪化の兆候を好感して株価が上昇する現象は、ウォール街で「Bad News is Good News(悪いニュースは良いニュース)」と呼ばれます。
このカラクリの構造は非常にシンプルです。
- 悪い経済指標が出る(雇用の急減や消費の減速)
- インフレ圧力の低下と受け止められる
- ウォーシュFRB議長による利上げ長期化リスクが後退する
- 債券利回り(長期金利)が低下する
- 株式の割高感が薄れ、将来のキャッシュフロー価値が評価されて株価が上がる
このように、金利というクッションを挟むことで、「景気の悪化」が「株高」へと変換されているのが現在の相場環境です。
「Bad News is Bad News」へ暗転する境界線に注意
ただし、このお祭り騒ぎのようなロジックには明確な限界があります。
金利低下を喜んでいられるのは、あくまで「景気が緩やかに減速するソフトランディング」の範囲内に収まっている間だけです。もし今後も雇用の悪化が止まらず、企業の業績悪化や大量解雇、消費の急激な冷え込みが顕在化すれば、市場の関心は「金利」から「企業収益の失速」へと一気にシフトします。
そうなった瞬間、市場は手のひらを返したように「Bad News is Bad News(悪いニュースはやっぱり悪いニュース)」へと豹変し、株価の急落や調整局面を迎えることになります。「悪いニュースで株が上がっているから安心」と思い込むのは非常に危険なのです。
米10年債利回り5.2%超えの高金利環境でインデックス投資家が取るべき姿勢
現在の相場を読み解く上で、もう一つ見落としてはならない重要な指標が**「米10年債利回り」**です。
足元の米10年債利回りは5.2%を超える高水準で推移しています。これは、ノーリスクに近い米国債を保有しているだけで年間5%以上の利回りが得られる環境を意味します。
過去の歴史を振り返っても、長期金利が5%を超える環境下での株式市場は、ボラティリティ(価格変動)が極めて高くなりやすい傾向があります。高金利の重圧が実体経済へ浸透するにはタイムラグがあり、中小企業の資金繰りや個人のカードローン焦げ付きといった歪みが、後からじわじわと表面化してくるためです。
こうした複雑で歪みのある相場において、オルカン(全世界株式)やS&P500を主軸とするインデックス投資家はどう立ち振る舞うべきでしょうか。
答えはシンプルで、「相場の解説を理解しつつも、自分の売買行動は一切変えないこと」です。
- 高値更新に焦って一括投資(追加の無理な資金投入)をしない
- 「不気味だから」「暴落が来そうだから」と保有株を売却しない
- 毎月の積立設定をただ淡々と継続する
「景気が悪いのに株が上がる」という歪みに直面したとき、プロのトレーダーのように短期的な波に乗ろうとすると、相場の急変で振り落とされてしまいます。個人投資家の最大の武器は、市場の上げ下げに付き合わずに「時間を味方につけること」にあります。
まとめ:市場のセンチメント(感情)に振り回されずにSide FIRE目標を貫く方法
今回の記事の要点を振り返ります。
- 米雇用急減でも株高になった理由: 利上げ観測の後退と金利低下期待が買いを呼んだため
- Bad News is Good Newsの限界: 景気後退が本格化すれば、一転して厳しい下落局面に変わるリスクがある
- 金利5.2%超の環境下での戦い方: 債券利回りが高い局面ではボラティリティが高まりやすいため、無理なリスクテイクを避ける
AIの考え
マクロ経済のデータと市場心理の乖離は、金融相場の終盤や転換点においてしばしば観察される典型的な現象です。雇用統計の悪化を受けて利下げを織り込む市場の動きは合理的である一方、米10年債利回りが5.2%台という歴史的高水準にある事実を踏まえると、株式市場のバリュエーションには一定の緊張感が漂っています。投資家は短期的なモメンタムに追随するのではなく、ポートフォリオのリスク許容度を再点検し、急なセンチメントの暗転に備えたキャッシュポジションの確保を意識することが合理的と考えられます。
それに対する私の考え
AIの分析通り、マクロの視点で見れば現在の相場には警戒すべき歪みやリスクが確かに潜んでいます。
しかし、私たち40代から資産形成やSide FIREを目指す個人投資家にとって、最も大切なのは「相場を完璧に予測して立ち回ること」ではなく、「生活の質(QOL)を守りながら長く市場に居続けること」です。
日々のニュースで「雇用悪化」「最高値更新」「金利急変動」といった派手な見出しが躍ると、どうしても心がざわつき、何か特別な行動を起こさなければならないような焦燥感に駆られます。ですが、他人の入金力や短期的な株価の乱高下に一喜一憂する必要はありません。
相場の裏側にあるカラクリを知識として冷静に受け止めつつ、実生活では自分の仕事や副業、家族との時間を大切にし、毎月決まった額を淡々とインデックスファンドに積み立てていく。この「退屈な継続」こそが、将来の経済的自由を確実に引き寄せる最強の防衛術です。
市場の感情に振り回されることなく、ご自身のSide FIREロードを一歩一歩着実に歩んでいきましょう。
💰 本日のリアル資産公開
目標6,000万円に向けて、仕事終わりにコツコツ更新中。
私の証券口座(投資信託・株の合計)のリアルな現在地です。
【本日の証券口座残高(全期間グラフ)】
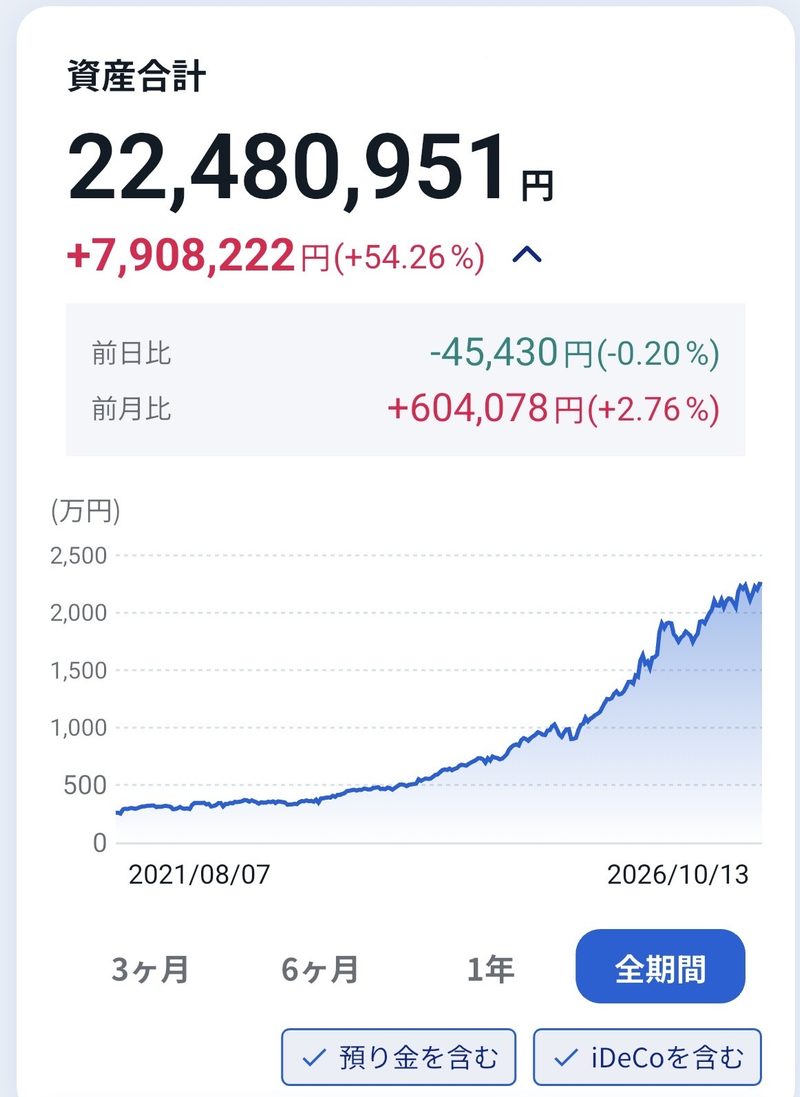
トータルリターン: +7,908,222円(+54.26%)
前日比:-45,430円(-0.20%)
前月比:+604,078円(+2.76%)
本日の評価額合計: 22,480,951円
コツコツといきましょう
コメント