
【2026年版】投資ストレス過去最高!?『NISA貧乏』を防ぐ生活防衛資金の残し方と住宅ローン上昇に耐えるポートフォリオ
2024年にスタートした新NISAも3年目を迎え、資産運用がすっかり日常の一部になったという方も多いのではないでしょうか。
SNSを開けば、「新NISAの年間投資枠(360万円)を最速で埋めました!」「月30万円の積立を継続中!」といった威勢のいい投稿が毎日のように流れてきます。
しかし、そうした華やかな発信の裏で、今「投資による強烈なストレス」や、投資に資金を回しすぎて日々の暮らしが困窮する「NISA貧乏」に苦しむ人が急増しているのをご存知でしょうか。
さらに2026年の足元では、日銀の継続的な利上げによって住宅ローンの変動金利上昇リスクが現実味を帯びてきています。
「周りに流されて無理な入金を続けていたら、毎月の生活がカツカツ……」
「手元に現金が少なすぎて、もし相場が暴落したり住宅ローンの返済額が上がったら耐えられないかも……」
今回は、最新の調査データをもとに個人投資家が抱えるストレスの実態を浮き彫りにしつつ、「AIが弾き出す理論上の最適解」と「生身の人間である私たちが取るべき現実解」のギャップについて考察します。
40代で家族や住宅ローンを抱えながらFIREを目指す私が実践している、「暴落でも夜ぐっすり眠れる資産配分ルール」を詳しく解説しますので、ぜひ最後までお付き合いください。
データで判明:個人投資家の26.1%が高ストレス!『無理なNISA満額投資』の罠
将来の経済的自立や安心を手に入れるために始めたはずの資産運用。それなのに、なぜか日々の不安やストレスが増えてしまっている人が後を絶ちません。
これは単なる個人の気のせいではなく、明確なデータとしても現れています。
株式会社トレジャープロモートが2026年7月に公表した「2026年上半期 個人投資家動向調査」によると、投資に対してストレス度7(10段階中)以上を感じている「高ストレス層」が全体の26.1%に達していることが明らかになりました。その一方で、「投資ストレスがゼロ」と答えた人は過去最低の7.1%まで落ち込んでいます。
実に4人に1人以上の個人投資家が、日常的に強いプレッシャーを抱えながら相場と向き合っている計算です。
では、なぜこれほどまでに投資ストレスが高まっているのでしょうか?主な要因は以下の2点に集約されます。
- 「最速で枠を埋めなければ損をする」という過度な焦り
SNS上で「最速5年(1,800万円)で枠を埋めるのが数学的正解」という言説が広まりすぎた結果、自分の家計状況に見合わないハイペースな入金を自分に課してしまう。 - 手元キャッシュ不足による心理的余裕の喪失
「投資信託を1円でも多く買いたい」という思いから、銀行預金を極限まで削って市場に投入してしまい、日常のちょっとした支出や株価の下落に怯える生活に陥っている。
資産を増やすために始めた投資が、今この瞬間の生活の質(QOL)やメンタルを削り取ってしまっては本末転倒です。
10人に1人が陥る『NISA貧乏』とは?生活防衛資金3ヶ月未満のリスクを検証
この「無理な投資」が引き起こす最たる現象が、いわゆる「NISA貧乏」と言われているものです。
お金の健康診断サービスを提供する株式会社400Fが2026年4月28日に公表した「オカネコ NISAによる家計圧迫の実態調査」では、非常に衝撃的なリアルが浮き彫りになりました。
なんと、新NISA利用者の24.9%(約4人に1人)が「生活防衛資金が生活費の3ヶ月未満」という極めて薄いクッションの状態でフルインベストメントを行っており、さらに10.4%(約10人に1人)が「毎月の生活費を切り詰めて無理に投資枠を維持している」と回答したのです。
生活防衛資金が3ヶ月未満だと何が起きるのか?
生活防衛資金が3ヶ月分を切っている状態は、いわば「命綱をつけずに綱渡りをしている」ようなものです。
人生には想定外の出費がつきものです。
- 突然の病気や怪我による医療費・休職
- 車や家電製品の故障・買い替え
- 冠婚葬祭の重なり
- 会社の業績悪化によるボーナスカット
このような事態が発生した際、手元に現金がない人はどうするでしょうか?
結局、「積み立てている新NISAの投資信託を取り崩して生活費に充てる」しかなくなります。
もしそのタイミングが、運悪く相場の暴落局面(〇〇ショック)と重なっていたらどうなるでしょうか。評価額が30%〜40%も吹き飛んでいる底値のタイミングで、泣く泣く投信を損切り解約せざるを得なくなります。
複利効果を最大化するどころか、最悪の形で資産を減らして退場してしまう。これこそが「NISA貧乏」が孕む最大の罠です。
住宅ローンの変動金利上昇にどう立ち向かう?「AIの最適解」vs「私の現実解」
さらに2026年現在、家計を揺るがすもう一つの大きな変化が**「金利のある世界」への完全移行**です。
日銀の利上げ方針に伴い、政策金利の引き上げが段階的に進んだ結果、メガバンクの短期プライムレート2.375%水準へと引き上げられました(三菱UFJ銀行などの住宅ローン関連情報でも注意喚起がなされています)。
これにより、長らく超低金利を享受してきた「住宅ローン変動金利」の基準金利が見直され、多くの家庭で毎月の返済額アップ(または元本返済ペースの鈍化)が現実的なリスクとして迫っています。
「金利上昇局面において、余剰資金を新NISAに回し続けるべきか、それとも繰り上げ返済や現金確保に回すべきか?」
この問題について、まずは最新の運用AIにシミュレーションとアドバイスを求めてみました。
AIが導き出した「理論上の最適解」
【AIの回答】
「住宅ローンの変動金利が上昇傾向にあるとはいえ、上昇後の金利水準(年1.0%〜1.5%程度)と比較して、全世界株式(オルカン)やS&P500の長期期待リターン(年5%〜7%)のほうが依然として上回っています。
したがって、住宅ローンの繰り上げ返済や現金の過剰なプールを行うことは機会損失となります。生活防衛資金を必要最低限(3ヶ月程度)に抑え、余剰資金はすべて新NISAの非課税枠へ最速で投じ続けることが、数学的・経済学的な資産最大化の最適解です。」
さすがAI、完全にロジカルでぐうの音も出ない正論です。数字の計算上は「金利1.5%の借金を返すより、年利6%で運用するほうが得」なのは間違いありません。
AIの考えに対する「私のスタンス」:感情を無視した最適解は命取りになる
しかし、40代でFIREを目指して試行錯誤してきた私が出した結論は、「AIの言う通りにフルインベストメントを続けるのは危険すぎる」というものです。
理由はシンプルで、「人間は計算機ではなく、感情を持った生き物だから」です。
AIのシミュレーションには、「株価が40%暴落し、同時に住宅ローンの引き落とし額が増額されたとき、生身の人間が受ける精神的苦痛」が計算に入っていません。
もし手元キャッシュがカツカツの状態で、
- 世界的なリセッション(景気後退)で保有資産が数百万円単位で目減りする
- 住宅ローンの返済額が増えて毎月の家計赤字が膨らむ
- 会社のボーナスが減額される
という「三重苦」が同時に襲ってきたら、普通のメンタルの持ち主なら恐怖でパニックになります。画面を見るのも嫌になり、夜も眠れず、「これ以上減る前にすべて売って楽になりたい」と狼狽売りのボタンを押してしまうでしょう。
投資において最も大切なのは「机上のリターンを最大化すること」ではなく、「どんな暴風雨が来ても、途中で市場から退場しないこと」です。
だからこそ私は、AIが推奨するフルインベストメント論を退け、あえて手元の現金比率を厚めに確保する「守り重視」のスタンスをとっています。
住宅ローン金利上昇に耐える!『現金・生活防衛資金・投資信託』の理想比率
では、金利上昇とインフレ、そして将来の相場急変に備えるために、具体的にどのような比率で資金を配分すべきでしょうか。
40代・家庭持ちでFIREを目指す私がおすすめするポートフォリオの目安は、資産を「3つのバケツ」に明確に分けるアプローチです。
【資産を守りながら増やす「3つのバケツ」構造】

[第1のバケツ:基本生活防衛資金]
・生活費の6ヶ月〜1年分(普通預金・定期預金)
・いかなる時も絶対に投資に回さない聖域

[第2のバケツ:金利上昇・特別出費バッファ]
・生活費の6ヶ月〜1年分 + 近い将来の修繕費や金利上昇分の予備
・個人向け国債(変動10年)や高金利ネット銀行の普通預金

[第3のバケツ:リスク資産(投資信託)]
・上記2つのバケツを満たした「完全な余剰資金」
・新NISA(オルカン/S&P500など)で長期積立
① 第1のバケツ:基本生活防衛資金(生活費の6ヶ月〜1年分)
最低でも半年分、会社員であっても家族がいる場合は1年分の生活費を、すぐに引き出せる普通預金で確保します。「生活防衛資金3ヶ月未満」という危険水域からは今すぐ脱出してください。
② 第2のバケツ:金利上昇・特別出費バッファ(生活費の半年〜1年分程度)
ここが2026年の戦略において最も重要なポイントです。住宅ローンの金利が上昇して毎月の返済負担が増えた際、家計が赤字になっても数年間はびくともしない「クッション資金」を作っておきます。
利上げ局面では**「個人向け国債(変動10年)」**の利率も連動して上昇するため、このバッファ資金の預け先として非常に有力な選択肢になります。
③ 第3のバケツ:新NISA・投資信託(完全な余剰資金)
第1と第2のバケツをしっかり満たした上で、**「万が一ゼロになっても日々の生活と家族の平穏が1ミリも脅かされないお金」**だけを新NISAに投入します。
この強固な土台(厚い現金クッション)があるからこそ、相場が暴落しようが住宅ローン金利が上がろうが、「まあ、手元にキャッシュはたっぷりあるし、安い時期に多く買えてラッキー」と涼しい顔で積立を続けられるのです。
まとめ:相場暴落時にも手放さない!メンタルを安定させる資産配分ルール
今回の記事の要点をまとめます。
- 個人投資家の26.1%が高ストレスを感じており、原因の多くは無理な入金ペースにある
- 新NISA利用者の約25%が生活防衛資金3ヶ月未満。「NISA貧乏」は暴落時に致命傷を負うリスクが高い
- 日銀利上げで短プラが2.375%へ上昇。住宅ローン変動金利の上昇に備えたキャッシュ管理が必須
- AIは「フルインベストメント」を最適解とするが、人間の感情を守るためには「手厚い現金比率」こそが正解
- 「生活防衛資金(1年分)」+「金利上昇バッファ」を固めた上で、完全な余剰資金で新NISAに向き合う
SNSを見ていると、「月30万円投資できない自分はダメなんじゃないか」「早く枠を埋めないとFIREできない」と焦ってしまう気持ちは痛いほどよく分かります。
しかし、資産形成やFIREへの道のりは、100メートル走ではなくフルマラソンです。
最初に無理をして息切れし、途中で倒れてしまっては元も子もありません。自分のリスク許容度と家計の現実に合わせて、「入金スピードを落とす勇気」を持つことも、立派な投資戦略の一つです。
まずは今週末、ご自身の銀行口座を開いて「手元の生活防衛資金は本当に足りているか?」を点検することから始めてみませんか?
周囲の雑音に惑わされず、心穏やかに一歩ずつ進んでいきましょう!
💰 本日のリアル資産公開
目標6,000万円に向けて、仕事終わりにコツコツ更新中。
私の証券口座(投資信託・株の合計)のリアルな現在地です。
【本日の証券口座残高(全期間グラフ)】
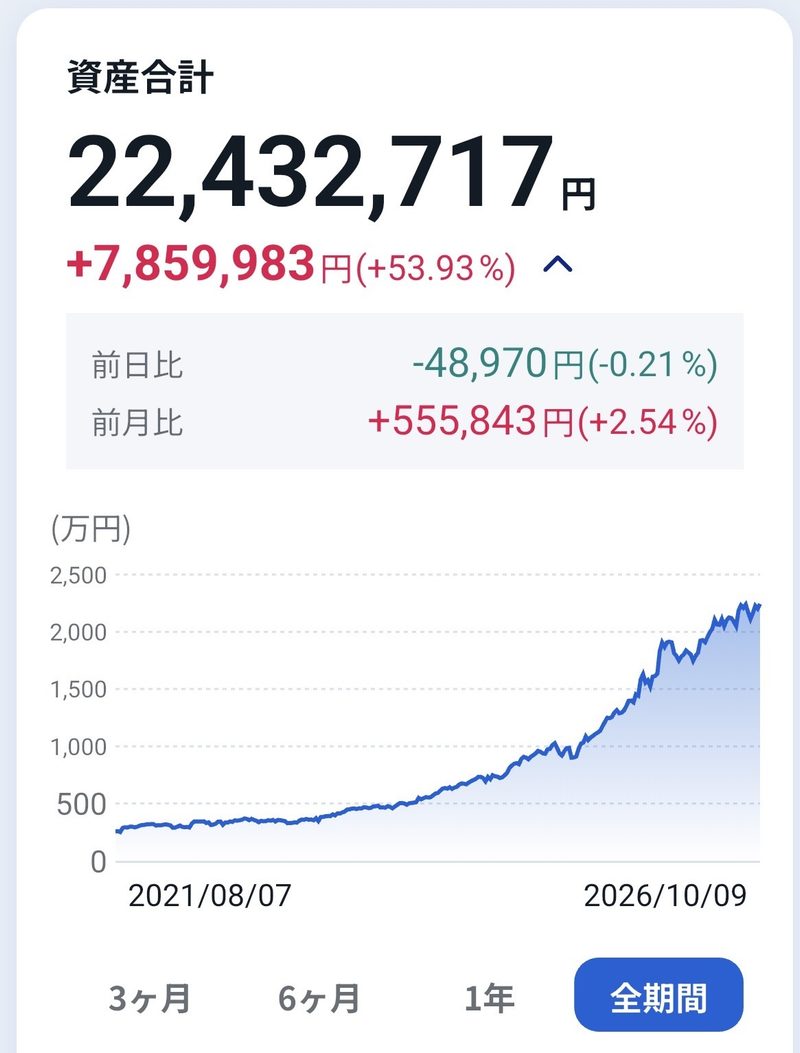
トータルリターン: +7,859,983円(+53.93%)
前日比:-48,970円(-0.21%)
前月比:+555,843円(+2.54%)
本日の評価額合計: 22,432,717円
コツコツといきましょう
コメント