
【40代・あと数年でFIRE】退職目前でもiDeCoは始めるべき?AIの回答とFIRE実践者のリアルな結論
「40代、あと数年で退職(FIRE)する予定だけど、今からiDeCo(イデコ)に加入するメリットはあるのかな?」
40代に入り、資産形成の出口や早期リタイアの時期が現実味を帯びてくると、必ず気になるのが「iDeCoのお得な節税効果」ですよね。
現役サラリーマンにとって最強の節税ツールとして語られることが多いiDeCoですが、「退職(リタイア)までの残り期間がわずか数年」という局面では、果たして本当に有効な手段なのでしょうか。
今回は、AIが提示した「合理的なシミュレーション結果」を紹介したうえで、実際に40代からのFIREを目指して資産運用を続けている「私自身のリアルな視点」をお伝えします。
数字上の節税メリットだけに惑わされず、リタイア後の生活資金を守るための判断材料として参考にしてみてください。
AIに聞いてみた:「退職まであと数年」のiDeCo活用についての見解
まずは、税制や資産運用の基本ロジックをもとに回答するAIに「40代、あと数年でFIRE予定の場合、今からiDeCoを始めるべきか?」を尋ねてみました。
AIが導き出した主なポイントは以下の3点です。
1. 現役最後の高所得期における「所得控除」を取り切れる
40代は会社員としての年収がピークに近く、所得税や住民税の負担も大きくなりがちです。退職までの数年間であっても、毎月上限まで拠出することで年間数万円〜十数万円単位の確実な節税効果を得られます。「短期間でもノーリスクで確実な利回りを得る手段として有効」という評価です。
2. 60歳までの「非課税運用期間」を活用できる
退職までの拠出期間が数年と短くても、60歳の受給開始までにはまだ10年以上の運用期間が残されています。その間、世界株式インデックスなどで運用を続ければ、非課税で複利効果を活かせるというメリットがあります。
3. AIの結論:「資金余力があるなら、やらない理由はない」
退職後は掛金の支払いを止めて「運用指図者」になればよく、現役中の節税分だけでも資産形成にプラスとなるため、「手元資金に余裕があるなら加入すべき」というのがAIの論理的な結論でした。
FIRE実践者である「私」の考え:リタイア直前のiDeCoをおすすめしない3つの理由
机上の計算やシミュレーション上では、確かに「節税できるからお得」に見えます。
しかし、40代でのFIRE生活を真剣に計画している私の視点から見ると、結論はまったく異なります。
「あと数年でFIREする予定なら、あえて今からiDeCoを始める必要はない(優先度は極めて低い)」というのが本音です。
なぜ数字上のお得さに飛びつくべきではないのか、3つの現実的な理由を解説します。
理由①:60歳までの「完全資金ロック」がFIRE初期の生活を脅かす
iDeCo最大の制約は、「原則として60歳まで1円も引き出せないこと」です。
40代で退職した場合、60歳を迎えるまでの10年〜15年以上もの間、預けた資金は完全に手元から離れてしまいます。
FIRE生活において最も危険で不安が大きいのは、退職直後の数年間(いわゆるシークエンス・オブ・リターン・リスク)です。相場の暴落や突発的な出費に直面したとき、手元にいつでも動かせる流動性資金(現金や売却可能な投資信託)がどれだけあるかが生死を分けます。
わずか数年分の節税額のために、大切な資金を60歳まで固定化させてしまうのは、リタイア直前のリスク管理として割に合いません。
理由②:退職後は「所得控除ゼロ」で手数料だけを払う状態になる
iDeCoの最大の魅力である「所得控除」は、課税される所得があって初めて効果を発揮します。
FIREして収入がなくなると所得税や住民税を納めなくなるため、拠出時の節税メリットは完全に消滅します。
そのため退職後は掛金を停止して「運用指図者」になるのが自然ですが、ここで発生するのが口座管理手数料です。
低コストなネット証券であっても、毎月66円(年間792円)程度の手数料が資産残高から引かれ続けます。
数年間しか拠出していない口座では元本が数十万〜百数十万円程度にとどまることも多く、少額の残高に対して十数年間にわたり手数料を払い続けることになります。管理する口座が増える精神的なコストを考えても、得られるメリットは限定的です。
理由③:拠出年数が短いため「退職所得控除」の枠が小さすぎる
iDeCoを将来一時金として受け取る際には「退職所得控除」が適用されますが、この控除枠は「掛金を拠出した年数」によって決まります(20年以下は1年につき40万円)。
拠出期間が数年しかない場合、非課税枠はわずか100万〜200万円程度にしかなりません。
10年以上の運用で資産が成長した場合、受取時に課税されるリスクが高まります。また、会社を退職した際の退職金との合算ルール(退職所得控除の重複制限)にも縛られるため、受取時の出口戦略が極めて複雑で扱いづらくなってしまうのです。
結論:40代・退職直前の資産運用はどう配分すべきか?
退職まであと数年という段階にいる場合、投資先の選択基準はとても明確です。
1. 「新NISA」の枠埋めとキャッシュ確保が最優先
いつでも非課税で引き出せる「新NISA」の生涯投資枠(1,800万円)が残っているなら、迷わず新NISAを優先すべきです。
所得控除はありませんが、運用益は恒久的に非課税であり、何より「暴落時や生活防衛のために、ペナルティなくいつでも現金化できる」という柔軟性があります。
また、退職直後の生活を支えるための現預金(キャッシュクッション)を厚くしておくことも、iDeCoの節税以上にメンタル面の安定に寄与します。
2. 今からiDeCoを始めてもいい例外的なケース
もし以下の条件をすべて満たしているなら、退職前であってもiDeCoを活用する余地があります。
- すでに新NISAの枠を満額近く埋めており、資金に十分な余裕がある
- 現役ラストの年収が極めて高く、数年間の所得控除のインパクトが大きい
- 60歳まで一切引き出せなくても、リタイア生活のキャッシュフローに何の影響もない
このレベルで資金が潤沢な方であれば、現役期間の節税効果だけを狙って加入するのもひとつの選択肢です。
まとめ:節税額の大きさよりも「お金の自由度」を重視しよう
iDeCoは本来、「定年まで長く働き、長期間にわたって拠出し続けられる人」に向けて最適化された制度です。
- AIの見解: 「数年間でも所得控除が使え、60歳まで運用できるため数字上はプラス」
- FIRE実践者のリアル: 「60歳までの資金ロック、出口の控除枠の小ささ、手数料の負担を考えると、FIRE直前の流動性リスクに見合わない」
40代で数年後の早期リタイアを目指す私たちにとって、最も価値があるのは「いつでも使える自由なお金」です。
目先の節税メリットに気を取られて手元の流動性を失うのではなく、新NISAやキャッシュの充実に資金を充て、安心感を持ってリタイア期を迎えられるように備えていきましょう。
💰 本日のリアル資産公開
目標6,000万円に向けて、仕事終わりにコツコツ更新中。
私の証券口座(投資信託・株の合計)のリアルな現在地です。
【本日の証券口座残高(全期間グラフ)】
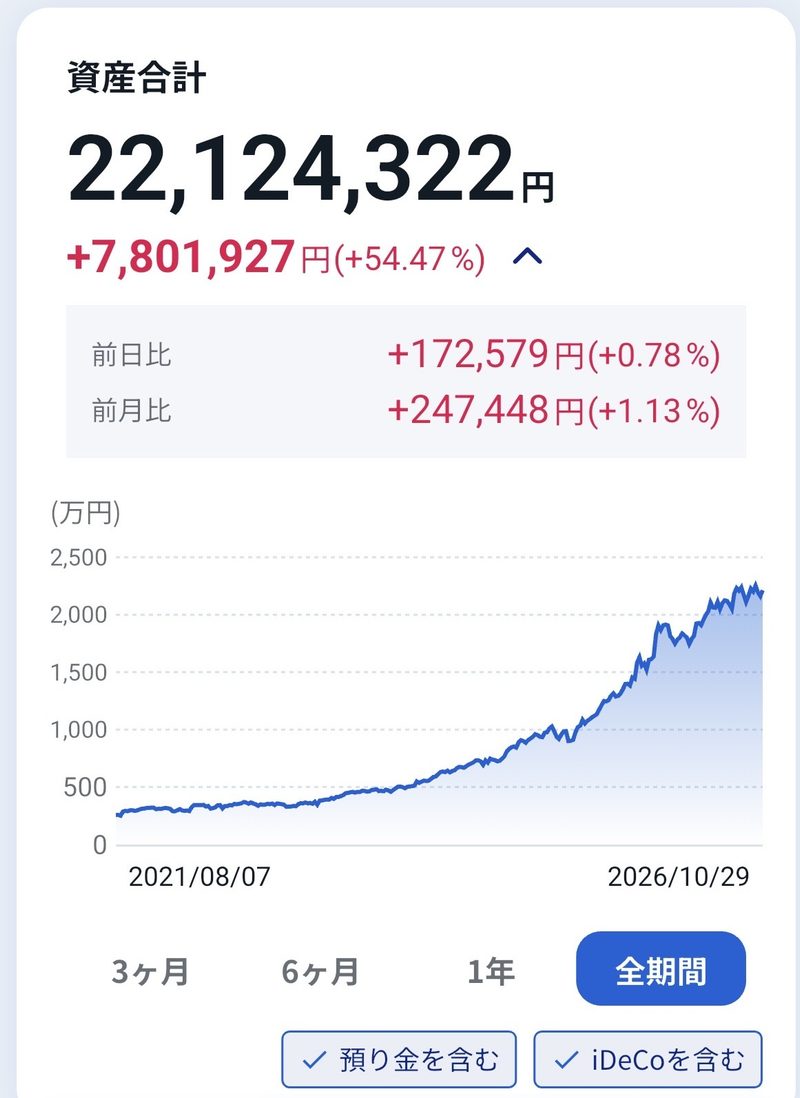
トータルリターン: +7,801,927円(+54.47%)
前日比:+172,579円(+0.78%)
前月比:+247,448円(+1.13%)
本日の評価額合計: 22,124,322円
コツコツといきましょう
コメント