
【FIRE達成者の落とし穴】暴落期の取り崩しで資産が激減する「逆ドルコスト平均法」の恐怖!Side FIREこそが最強の防衛策である理由
「新NISAを活用してオルカンやS&P500の積立を続けてきたけれど、目標資産に達した後はどうやって取り崩せばいいのだろう?」
「もしFIREを達成した直後に、リーマンショック級の大暴落が起きたら……資産が一気に底をついてしまうのでは?」
このような不安を感じたことはないでしょうか。
資産形成期には「毎月コツコツ積み立てる」という分かりやすい正解がありますが、いざリタイアして「取り崩す側」に回ったときのルールは、意外なほど語られていません。実は、資産運用において最も危険な罠は、退職直後に相場の暴落が直撃し、資産が加速度的に減っていく「逆ドルコスト平均法」の現象にあります。
今回は、資産の寿命を縮めてしまう数学的リスクを解き明かしながら、なぜ完全FIREではなく「月5万円の労働収入を残すSide FIRE」が最強の防衛策になるのか、現実的な視点でわかりやすく解説します。
暴落時に定額売却すると資産が死ぬ?「逆ドルコスト平均法」の数学的リスク
私たちが資産を増やしている時期に頼りにしてきたのが「ドルコスト平均法」です。価格が下がった局面では同じ積立額でも多くの口数を安く買い集められるため、相場が回復したときに大きなリターンをもたらしてくれます。
ところが、リタイア後の「取り崩し局面」では、この仕組みが真逆の凶器となって自分に襲いかかります。これが「逆ドルコスト平均法」と呼ばれる落とし穴です。
下落相場での定額取り崩しが引き起こす悲劇
仮に、生活費として「毎月30万円(年間360万円)」を投資信託の売却で賄っているとしましょう。
- 株価が好調な時期: 基準価額が高いため、少ない口数を売却するだけで30万円を現金化できる
- 株価が暴落した時期: 基準価額が下がっているため、同じ30万円を得るために大量の口数を安値で投げ売りしなければならない
下落相場で多くの口数を失ってしまうと、その後に相場が元の高値に戻ったとしても、手元に残っている資産ベース(口数)そのものが大きく削られているため、資産価値が回復しきれなくなります。
学術的にはこれを「シーケンス・オブ・リターン・リスク(収益率の順序リスク)」と呼びます。リタイア直後の数年間に暴落が重なると、生涯を通じて資産が枯渇する確率は一気に跳ね上がってしまうのです。
「定額取り崩し」vs「定率取り崩し」:資産を長持ちさせる正しいルール
資産を長持ちさせる出口戦略として、よく議論されるのが「定額取り崩し」と「定率取り崩し」のどちらを選ぶべきかという問題です。
ここで、AIに「FIRE後の取り崩し手法としてどちらが優れているか」を尋ねてみました。
AIの回答:理論上は「定率取り崩し」が絶対的に安全
AIの分析・見解
「資産の枯渇を防ぐ観点から最も合理的なのは『定率取り崩し(資産残高の一定%を毎年売却)』です。資産価値が下がれば売却額も自動的に減るため、口数の過剰な減少を抑えられ、数学的に資産がゼロになるのを理論上ほぼ回避できます。トリニティ・スタディで知られる『4%ルール(定額取り崩し)』は、リタイア初期に暴落が起きると資産寿命が著しく短くなる脆弱性を持っています。」
私の考え:理論は正しくても「人間の生活」は定率では回らない
AIの言う通り、数学的なシミュレーション上は「定率取り崩し」が最も資産を減らさない正解です。
しかし、「現実のリアルな生活」に当てはめた場合、純粋な定率取り崩しを実行するのは極めて困難だと私は考えています。
たとえば、5,000万円の資産から年4%(200万円)を取り崩して暮らしていたとします。相場が30%下落して資産が3,500万円に目減りした場合、翌年の生活費は「3,500万円 × 4% = 140万円」に削らなければなりません。
月換算にすると、約16.6万円あった生活費をいきなり約11.6万円まで圧縮する計算です。家賃や住宅ローン、固定資産税、子どもの教育費などの固定費がある中で、相場の波に合わせて年間60万円もの生活費を急にカットできる家庭がどれだけあるでしょうか。
つまり、「定額は資産が死にやすく、定率は生活が破綻しやすい」というジレンマが存在するのです。
完全FIREではなく「Side FIRE」を選ぶべき最大理由(月5万円の労働収入が持つ爆発的バッファー)
この「逆ドルコスト平均法の恐怖」と「生活費切り詰めの苦痛」を同時に解決する唯一無二の防衛策こそが、完全リタイアを避けて適度な労働を続ける「Side FIRE(サイドFIRE)」です。
「リタイアしたのに働くなんて、FIREの敗北ではないか?」と思われるかもしれません。しかし、資産防衛の観点から見ると、「月5万円〜10万円の労働収入」には何千万円もの資産価値に匹敵するパワーが秘められています。
暴落時に「取り崩しをストップできる」という最強の特権
総務省の家計調査などを見ても、単身世帯や夫婦世帯の最低限の基礎生活費は工夫次第で月15万〜20万円前後に抑えることが可能です。
もし毎月5万〜10万円の労働・事業収入(週2〜3日のアルバイト、フリーランス案件、ブログやSNS等の副業収入)があれば、相場が暴落した時期に次のような行動が取れます。
- 支出を少し見直す(交際費や旅行費などの裁量的支出を控える)
- 労働収入(月5万〜10万円)を生活費に充てる
- 投資信託の取り崩し額を「ゼロ」または「ごく少額」に抑える
暴落期に資産の取り崩しを一時停止し、安値での売却を避けることができれば、「逆ドルコスト平均法」の罠を完全に無効化できます。そして相場が再び回復トレンドに乗ったのを確認してから、通常の取り崩しを再開すればよいのです。
完全FIREを達成するために1億円を目指して心身をすり減らすよりも、5,000万円の資産に「月5万円稼げる緩やかな労働」を組み合わせる方が、暴落への耐性は圧倒的に強くなります。
まとめ:資産形成期から考えておくべき「出口戦略」3つのロードマップ
資産を積み立てている最中は「評価額がいくらになったか」ばかりに目が行きがちですが、本当に大切なのは「手に入れた自由を、暴落に脅かされずにどう維持し続けるか」です。
40代から経済的自立を目指す方は、今から以下の3つの出口戦略を頭に入れて準備を進めておきましょう。
- 「生活防衛資金(キャッシュ)」を最低でも2〜3年分は別口座に確保する
暴落が来ても2〜3年は投資資産に手をつけずに暮らせる現金クッションがあれば、安値での投売りを防げます。 - 「完全リタイア」にこだわらず、小さく稼げるスキルを育てておく
月5万円の継続収入は、資産取り崩し局面における「最大の保険」になります。好きなことや得意なことで無理なく稼げる手段を作っておくことが、最強のポートフォリオ防衛になります。 - 相場環境に応じた「柔軟な取り崩しルール」を想定しておく
好況時は定額(または少し多め)に取り崩し、不況時は労働収入やキャッシュを充てて売却を控える「ハイブリッド型の取り崩し」を基本姿勢としましょう。
資産運用のゴールは、数字を最大化することではなく、ストレスのない穏やかな暮らしを手に入れることです。
暴落の恐怖に怯えながら過ごす完全FIREよりも、自分のペースで働きながら資産を長持ちさせるSide FIRE。焦らず現実的な戦略で、心豊かなFIREロードを歩んでいきましょう。
💰 本日のリアル資産公開
目標6,000万円に向けて、仕事終わりにコツコツ更新中。
私の証券口座(投資信託・株の合計)のリアルな現在地です。
【本日の証券口座残高(全期間グラフ)】
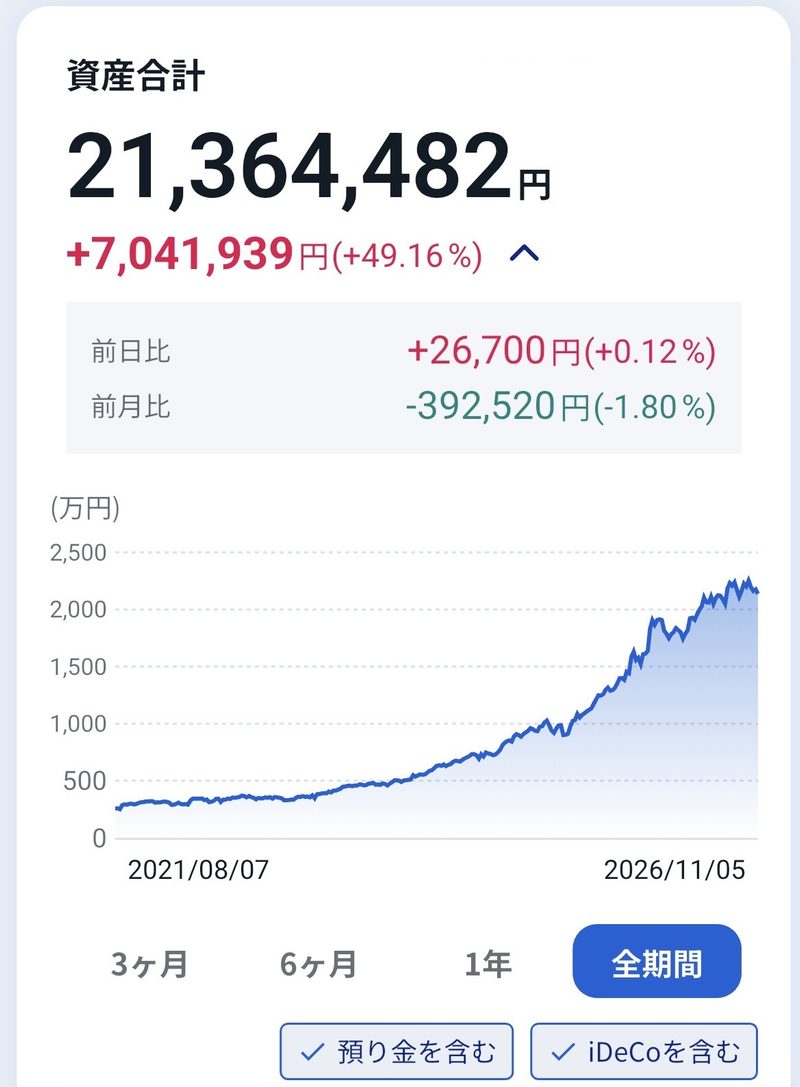
トータルリターン: +7,041,939円(+49.16%)
前日比:+26,700円(+0.12%)
前月比:-392,520円(-1.80%)
本日の評価額合計: 21,364,482円
コツコツといきましょう
コメント