
あなたの現金比率は大丈夫?「生活防衛資金3ヶ月未満」の危機を乗り越える、新NISA成長投資枠の日本株シフトと適正キャッシュ戦略
「新NISAの枠を最短で埋めるために、手元の現金を限界まで投資に回している」
「毎月ギリギリの生活費で積み立てているけれど、もし今、米国株の大暴落や急速な円高が来たらどうしよう…」
40代からFIRE(経済的自立と早期リタイア)を目指して資産運用に励む中で、このような不安を感じたことはありませんか?
新NISAが定着した現在、非課税メリットを最大限活かそうとするあまり、手元の現金(キャッシュポジション)が極端に少なくなってしまう「キャッシュ・プア」状態に陥る人が急増しています。
この記事では、最新の調査データや金利動向を踏まえながら、暴落時にも狼狽売りせずFIREロードを走り抜くための「適正な現金比率」と、新NISA成長投資枠を活用した防衛的なポートフォリオ戦略について分かりやすく解説します。
入金最大化の罠:新NISA利用者の「4人に1人」が陥るキャッシュ・プアの危機
資産形成期において「1円でも多く投資に回して複利効果を高めたい」と考えるのは自然なことです。しかし、その意欲が裏目に出て、手元の安全資金を脅かしている実態が明らかになっています。
お金の診断・相談サービス『オカネコ』が実施した調査データ(2026年4月)によれば、NISA利用者の約4人に1人(24.9%)が「生活防衛資金3ヶ月未満」の状態で全力投資をしており、さらに10人に1人は生活費を無理に削りながら投資を継続しているという、驚きのキャッシュ不足の実態が浮き彫りになりました。
AIの見解:満額投資こそが効率的な資産形成である
この現状について、AIに「新NISAにおける現金比率の最適化」を聞くと、次のような回答が返ってきます。
AIの回答
「歴史的なデータに基づけば、現金を保有し続ける機会損失(ドラッグ)を避けるため、生活に必要な最小限の資金を除いたすべての余剰資金を早期に株式インデックスへ投入することが、長期的な資産最大化において最も合理的です。」
私の考え:40代からのFIREに必要なのは「数値上の最適」より「暴落に耐える握力」
理論上、AIの言う通り「現金を減らして全額投資」が最も資産が増える計算になります。しかし、私たち人間には「感情」があります。
特に40代からのFIREを目指す場合、子どもの教育費や親の介護、自身の健康リスクなど、突然の出費が発生しやすい年代でもあります。手元の現金が3ヶ月分未満しかない状態で、もし株価が30%〜50%暴落したらどうでしょうか。「生活費が足りなくなるかもしれない」という恐怖から、底値で株式を売却してしまう(狼狽売り)リスクが非常に高くなります。
投資効率を追求するあまり手元資金を削る「入金最大化の罠」にはまり、市場から退場してしまっては元も子もありません。
暴落時に生き残るための「適正キャッシュポジション」は生活費何ヶ月分?
では、私たちが安心して資産運用を続け、暴落が来てもゆったりと構えていられる「適正キャッシュポジション(現金比率)」はどのくらいなのでしょうか。
40代・FIRE志向者が目指すべき現金比率の基準
一般的には「生活費の3〜6ヶ月分」と言われますが、40代からFIREやSide FIREを目指すのであれば、より厚めの安全クッションを持っておくことをおすすめします。
- 生活防衛資金:生活費の6ヶ月〜2年分
万が一の失業、病気、あるいは突然の急費に対応するための「絶対につけてはいけないお金」です。Side FIREを見据える時期であれば、1〜2年分確保しておくと精神的ゆとりが劇的に変わります。 - ポートフォリオ内の現金比率:全体資産の15%〜30%
リスク資産とは別に、資産全体の15%〜30%程度を現金(または個人向け国債などの超安全資産)として保持します。
現金バッファがもたらす「2つの強力なメリット」
十分な現金バッファ(ゆとり)を持っておくことには、単なるリスク回避以上のメリットがあります。
- 「暴落=バーゲンセール」と思える精神的余裕:現金があることで、市場が急落した際にも「安く買い増せるチャンス」と冷静に捉えることができます。
- 生活のための取り崩しを回避できる:相場が悪い時期に、生活費のために傷ついたリスク資産を取り崩さずに済みます。
成長投資枠でなぜ進む?米国株一本槍から「日本の高配当株」への防衛的シフト
新NISAのスタート直後は「オルカン(全世界株式)」や「S&P500」といった米国・世界株インデックスへの一本槍投資がブームとなりました。しかし現在、賢明な投資家の間では新NISAの「成長投資枠」を使って日本の高配当株へ投資する防衛的シフトが進んでいます(オカネコ調査でもNISA利用者の37.2%が日本高配当株を選好)。
このシフトが進んでいる背景には、将来的な為替リスクと金利動向の変化があります。
日本銀行の金利政策と「円高リスク」
日本銀行は2026年7月の金融政策決定会合で政策金利を1.0%に据え置いたものの、審議委員の高田氏が1.25%への早期利上げを提案したことが示すように、国内の利上げ圧力は依然として強く残っています。
今後、日米の金利差が縮小していけば、これまでのような「歴史的円安」から「円高方向」への転換が起こる可能性があります。
米国株やオルカンなどのドル建て資産は、株式自体が上昇していても、円高が進むと円建ての資産評価額が大きく目減りしてしまいます。
「円建てインカムゲイン」がもたらす防衛力
そこで活きてくるのが、新NISAの成長投資枠を活用した「日本の高配当株」です。
- 為替差損の影響を受けない:日本円で配当金を受け取るため、円高になっても配当収入の価値が下がりにくい。
- 非課税で受け取る配当金という「確実な現金」:株価が低迷している時期でも、定期的に口座に入金される配当金は、そのまま次の生活費や買い増し資金に充てることができます。
米国株による「キャピタルゲイン(株価上昇)」を狙いつつ、日本の高配当株で「円建てインカムゲイン(配当収入)」を確保することが、為替変動の激しい時代を乗り切る強力な防衛策となります。
金利上昇期を乗り切る!Side FIREのためのハイブリッドポートフォリオ設計図
ここまでのポイントを踏まえ、金利上昇や為替変動の波を乗り越え、40代から安心してSide FIREを目指すための「ハイブリッドポートフォリオ」の設計例をご紹介します。
ハイブリッドポートフォリオの黄金比率(例)
| 資産クラス | 配分目安 | 役割・狙い |
|---|---|---|
| 世界株・米国株インデックス | 40%〜50% | グローバルな経済成長を取り込み、資産の土台を大きく育てる(つみたて投資枠メイン) |
| 日本高配当株・ETF | 20%〜30% | 円建ての非課税インカムゲインを確保し、為替リスクを分散(成長投資枠メイン) |
| 適正キャッシュ(現金・国債) | 20%〜30% | 生活防衛資金+暴落時の買い増し余力を保持する「最強のクッション」 |
AIの見解 vs 私の考え:ポートフォリオの完成形とは?
【AIの見解】
「アセットクラスを分散させるほど、株式100%のポートフォリオに比べて長期の最大リターンは低下する可能性があります。」
【私の考え】
「画面上のシミュレーション数値で数パーセント高いリターンを目指すことよりも、暴落が来ても枕を高くして眠れる『心の安心』の方が遥かに価値があります。インデックスの成長力、日本株の円建て配当力、そして十分な現金クッション。この3つを組み合わせたハイブリッド設計は、40代からのFIREロードをストレスなく歩み続けるための選択肢の1つに成り得ると思います。」
まとめ:適正な現金比率で、揺るぎないFIREロードを進もう
新NISAという素晴らしい制度があるからこそ、「早く枠を埋めなければ」という焦りからキャッシュ・プアに陥ってしまうリスクには注意が必要です。
最後に、今回の重要ポイントを整理します。
- 「生活防衛資金3ヶ月未満」の全力投資は危険:暴落時の狼狽売りを防ぐため、生活費6ヶ月〜2年分のキャッシュを確保する。
- 適正な現金比率は資産の15%〜30%:現金は単なる余りではなく、暴落時のバーゲンセールに参加するための「戦略的資金」。
- 成長投資枠で「日本の高配当株」を組み込む:今後の円高リスクや金利上昇に備え、円建ての非課税インカムゲインを確保する。
- ハイブリッド運用で心を安定させる:「米国株インデックス×日本高配当株×現金バッファ」の組み合わせで、どんな相場環境にも動じない体制を作る。
資産運用は、他人のペースやSNSの入金力と競うものではありません。
大切なのは、自分が一番安心して夜眠れる「黄金比率」を見つけ、長く市場にとどまり続けることです。
ぜひ今日、ご自身の手元の現預金とポートフォリオの比率をチェックしてみてください。適切な現金クッションを整えて、着実にFIREへの道を歩んでいきましょう!
💰 本日のリアル資産公開
目標6,000万円に向けて、仕事終わりにコツコツ更新中。
私の証券口座(投資信託・株の合計)のリアルな現在地です。
【本日の証券口座残高(全期間グラフ)】
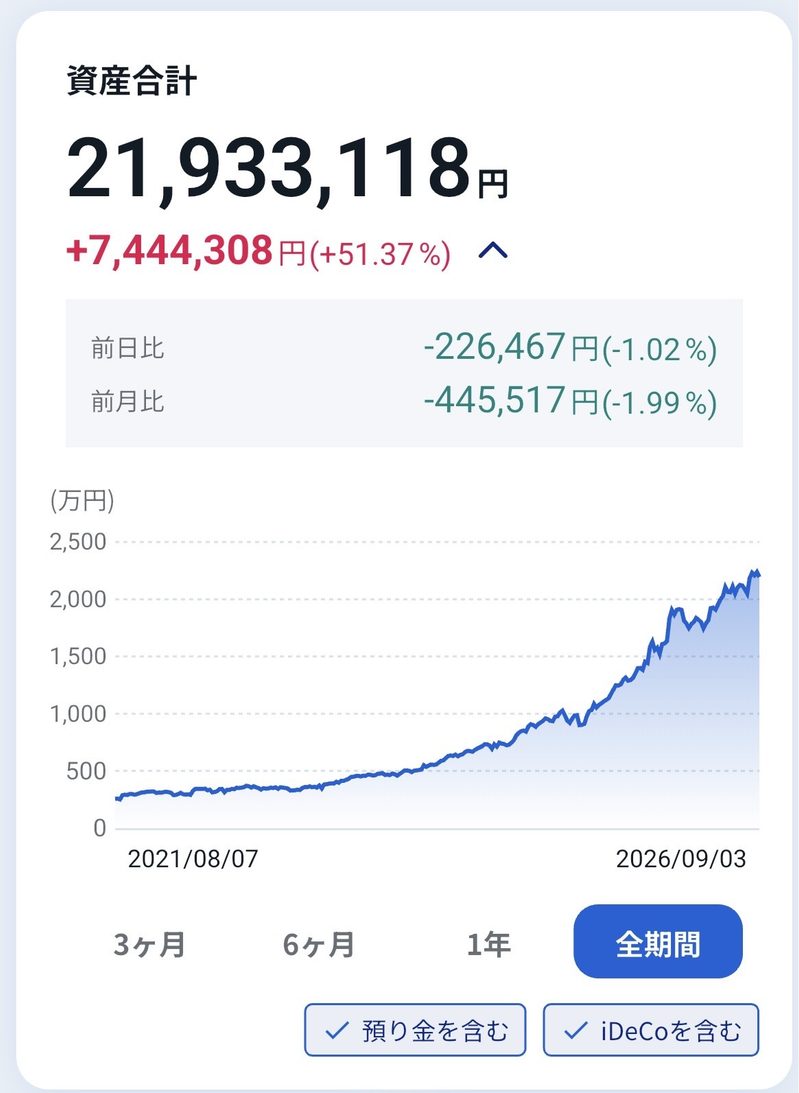
トータルリターン: +7,444,308円(+51.37%)
前日比:-226,467円(-1.02%)
前月比:-445,517円(-1.99%)
本日の評価額合計: 21,933,118円
コツコツといきましょう
コメント