
【2026年10月】1週間で資産+60万円!新NISA枠を使い切った後の「年末投資戦略」をどうする?
2026年も10月に入り、今年も残すところ3か月を切りましたね。
ここ最近の株式市場は非常に堅調で、私の運用資産も10月のわずか1週間ほどでプラス60万円という大幅なプラスを記録しました。
画面を開いて資産残高がグンと増えているのを見ると、正直なところ「おっ!」とテンションが上がりますし、とても気分が良いものです。
しかし、投資の世界で最も危険なのは「相場が良いときに調子に乗ってしまうこと」。こんなときこそ、しっかりと気を引き締め直す必要があります。
さらに現在、今年の「新NISA投資枠」はすでにすべて使い切って満額埋まっている状態です。
「非課税枠を使い切った後、年末にかけて余剰資金をどう配分すべきか?」
「好調な相場の中で、特定口座でさらに買い増すべきか、それとも待機すべきか?」
今回は、40代でFIREを目指す私が「AIに年末の投資戦略を相談し、その回答に対して自分自身のスタンスをどう定めたのか」について詳しくお話しします。同じように新NISA枠を埋め終えて次の動きに悩んでいる方の参考になれば幸いです。
1週間で+60万円!好調な相場だからこそ「気を引き締める」理由
まずは足元の運用状況ですが、10月第1週の株高や為替の動きの恩恵を受け、保有しているインデックス資産(オルカン・S&P500など)が力強く上昇しました。
資産が短期間で60万円増えるというのは、サラリーマンの月給以上の金額が勝手に働いて増えてくれたような感覚になり、FIREを目指す身としては純粋に嬉しい結果です。
ですが、過去の相場を振り返っても、「資産が急激に増えて気が大きくなった瞬間」こそが落とし穴になりやすいのが投資の常です。
- 「もっとリスクを取ればさらに儲かるのでは?」と余計なレバレッジや個別株に手を出してしまう
- 自分の投資スキルが上がったと錯覚し、生活防衛資金まで投資に回してしまう
- 暴落への警戒心が薄れ、リスク許容度を超えたポジションを取ってしまう
資産が増えているときこそ、浮かれずに「これは相場の波に乗っただけ」と冷静に捉える客観性が欠かせません。
悩み:新NISAの年間投資枠はすでに満額。年末の資金はどう動かす?
今年(2026年)の新NISA枠は、成長投資枠・つみたて投資枠ともに計画通りすべて埋め切りました。
ここで出てくるのが、「年末(10月〜12月)にかけて生まれる余剰資金をどう扱うか」という問題です。
選択肢としては主に以下の3つが考えられます。
- 特定口座(課税口座)でオルカンやS&P500を追加購入する
- 来年(2027年)の年初一括投資に備えて、現金のままプールしておく
- 高配当株や債券など、キャッシュフローを生む別のアセットに回す
相場が好調なだけに「今すぐ特定口座で買っておかないと機会損失になるのではないか」という焦りも少し頭をよぎります。
そこで、まずは最新のAIに「新NISA枠を埋め終えた個人投資家の年末投資戦略」について客観的な意見を求めてみました。
AIが提案する「新NISA枠消化後の年末投資戦略」
AIに現在の相場状況、NISA枠の消化状況、そして「40代でFIREを目指している」という前提を伝えて意見を聞いたところ、以下のようなロジカルな回答が返ってきました。
【AIの見解と提案】
1. 最適解は「特定口座でのインデックス追加投資(機会損失の最小化)」
株式市場は長期的に右肩上がりを前提とするため、現金を遊ばせておくよりも、課税口座であっても即座に市場へ資金を投入し続けることが数学的には期待値を最大化します。年末を待たずに余剰資金を特定口座でオルカン等に投じるのが合理的です。2. 次善策として「2027年1月のNISA枠充当用キャッシュの確保」
課税口座での売買や確定申告の手間を避けたい場合、または心理的ストレスを軽減したい場合は、年末までの資金をMRFや定期預金等で保全し、来年1月の新NISA枠復活と同時に一括投資(または年初からの積立原資)に回す戦略も堅実です。3. メンタル管理上の注意点
直近の急激な資産増加によってリスク許容度を見誤らないよう、生活防衛資金(生活費の半年〜2年分)が適切に維持されているかを再確認してください。
AIのアドバイスは非常に筋が通っており、「期待値を最大化するなら特定口座で即投資、管理をシンプルにするなら来年のNISA用待機資金」という明快な2択を提示してくれました。
AIの考えを受けて:「私のリアルな戦略」はどうするか?
AIの回答は理論上まったく正しいのですが、「机上の最適解」と「生身の人間の最適解」は必ずしも一致しません。
AIの意見を踏まえた上で、40代でFIREを目指す私が出した結論は以下の通りです。
結論:無理に特定口座で追撃買いはせず「来年のNISA資金」として現金を厚めにする
私は、AIが提案してくれた「特定口座での即時追加投資」は選ばず、年末までは余剰資金をあえて現金のままプールし、来年2027年の新NISA枠用として待機させることにしました。
理由は3つあります。
① 「課税口座での買い増し」は資産管理が煩雑になる
NISA口座と特定口座で同じインデックスファンドを保有すると、将来の取り崩し時に「どの口座からいくら売却するか」という計算や税金のシミュレーションがややこしくなります。FIRE後のシンプルなお金管理を目指すなら、可能な限り「NISA口座最優先」でポートフォリオを美しく保ちたいという思いがあります。
② 「好調な相場」で無理に上値を追う必要はない
1週間で+60万円と相場が急ピッチで上昇している局面で、特定口座を使ってまで焦って買い増しをするのは、いわゆる「高値掴み(FOMO:取り残される恐怖)」になりかねません。相場は上がることもあれば、年末や年明けに調整局面が訪れることも十分にあります。
③ 2027年1月にロケットスタートを切るための準備
年末までの2〜3か月間でしっかりと現金を蓄えておけば、2027年1月に新NISAの枠が復活した際、慌てることなく年初から計画通りの入金ができます。「来年の枠を一瞬で埋めるための弾薬を装填している期間」と考えれば、現金のまま置いておくことにも十分な価値があります。
好調な相場に惑わされず、自分の規律(ルール)を守る
投資を長く続けていると、調子が良い時期ほど「もっとお金を増やしたい」「もっと効率的に回したい」という欲が出てきます。
しかし、40代からの資産形成やFIRE達成において最も重要なのは、一時的なリターンの最大化ではなく「致命傷を負わずに市場に居座り続けること」です。
- 相場が暴騰しても、過度な買い増しはしない
- 相場が暴落しても、慌てて売却しない
- 年間の投資枠という自分のルールに則って淡々と行動する
この「平熱の投資スタンス」を保つことこそが、精神的な安定と着実な資産増加をもたらしてくれます。
まとめ:好調な今こそ「守り」と「来年の準備」を進めよう
今回は、10月第1週の資産急増(+60万円)を振り返りつつ、新NISA枠消化後の年末投資戦略についてまとめました。
- 10月の急激な上昇相場に浮かれず、まずは気を引き締める
- AIの提案は「特定口座での買い増し」が合理的だが、個人の感情や管理の手間も考慮すべき
- 私の選択は「年末までは余剰資金を現金プールし、2027年の新NISA枠復活に備える」
資産が増えている好調な時期こそ、ポートフォリオのリスクバランスを見直したり、来年の家計・投資計画をじっくり練る絶好のチャンスです。
周りの投資成績や短期的な値動きに一喜一憂せず、それぞれの目標とペースに合わせて、一歩一歩FIREへのロードを進んでいきましょう!
💰 本日のリアル資産公開
目標6,000万円に向けて、仕事終わりにコツコツ更新中。
私の証券口座(投資信託・株の合計)のリアルな現在地です。
【本日の証券口座残高(全期間グラフ)】
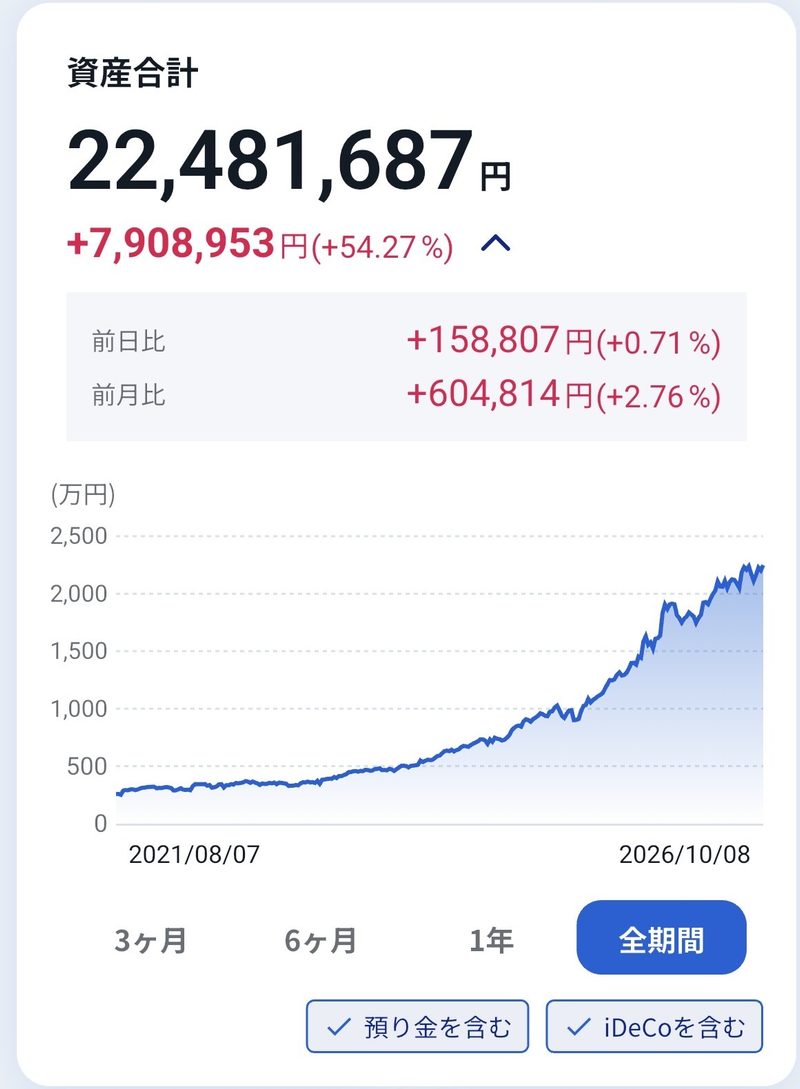
トータルリターン: +7,908,953円(+54.27%)
前日比:+158,807円(+0.71%)
前月比:+604,814円(+2.76%)
本日の評価額合計: 22,481,687円
コツコツといきましょう
コメント