
【資産公開】新NISA枠を使い切った40代のリアルな1ヶ月運用成績!資産+128万円の裏側と「個別株のリアル」
40代から本気で資産形成やFIRE(経済的自立・早期リタイア)を目指していると、日々の相場変動や「他の人がどんなポートフォリオで資産を増やしているのか」は誰もが気になるところではないでしょうか。
特に新NISAがスタートして以降、積立投資を愚直に続けている方や、枠をどう埋めていくか戦略を練っている方も多いはずです。
今回は、当ブログ『40代からのFIREロード』の定点観測として、直近1ヶ月のリアルな資産推移を包み隠さず公開します。
実は先月、今年の新NISA投資枠を使い切りました。そのため、今月からは毎月の定額積立を卒業し、新たな投資フェーズへと突入しています。
1ヶ月で資産がどのように動いたのか、好調だった要因と「個別株投資のリアルな怖さ」、そしてこれからの投資方針について詳しくお伝えします。FIREを目指す同世代の皆さんの参考になれば幸いです。
【直近1ヶ月】資産推移の全貌を公開
まずは、この1ヶ月における運用資産の内訳と変動データです。
| 資産クラス | 前月評価額 | 今月評価額 | 増減額 |
|---|---|---|---|
| 投資信託 | 1,569万7,386円 | 1,651万3,572円 | +81万6,186円 |
| コモディティ投信 | 80万6,755円 | 79万8,441円 | -8,314円 |
| 米国個別株 | 470万571円 | 5,17万4,158円 | +47万3,587円 |
| 国内個別株 | 7万2,618円 | 7万4,067円 | +1,449円 |
| 合計 | 2,127万7,330円 | 2,256万0,238円 | +128万2,908円 |
結果として、1ヶ月で約128万円の資産増加となりました。
毎月の給料からコツコツ入金する労働収入だけでは、1ヶ月でこれだけの資産を上乗せすることは到底不可能です。まさに「お金に働いてもらう」複利と相場の恩恵を肌で実感した1ヶ月でした。
それぞれの内訳について、詳しく振り返ってみます。
資産変動の振り返りと内訳分析
1. 投資信託:米国市場の力強さで+81万円超
資産のコアである投資信託は、主に米国株インデックス系を中心に保有しています。
米国の利下げ局面や堅調な企業業績を背景に株価指数が順調に推移し、今月だけで80万円以上の含み益を積み上げてくれました。
余計な売買をせず、ただ保有し続けているだけで資産を牽引してくれるインデックス投資のありがたさを改めて実感しています。
2. コモディティ:わずかにマイナスも「保険」として機能
金(ゴールド)などを中心としたコモディティ投信は、約8,000円ほどの微減でした。
コモディティは爆発的なリターンを狙うものではなく、有事やインフレ、株式市場が乱高下したときの「クッション(ヘッジ)」として配置しているため、この程度の小幅な調整はまったく想定の範囲内です。
3. 米国個別株:パランティアが爆騰するも「個別株の怖さ」を痛感
今月もっともドラマチックだったのが米国個別株です。約47万円のプラスとなりましたが、中身は決して手放しで喜べる平穏なものではありませんでした。
保有銘柄の1つであるパランティア・テクノロジーズ(PLTR)が目を見張るような猛烈な上昇を見せたことで、ポートフォリオ全体を強烈に押し上げてくれました。
しかし、実態を明かすと他の保有銘柄は軒並み二桁のマイナスに沈んでいたのです。
もしパランティアの急騰がなければ、個別株全体で大きなマイナスを食らっていた局面でした。「たった1つの銘柄が全体を救った」という結果オーライの展開であり、改めて個別株のボラティリティの高さとリスクコントロールの難しさを思い知らされました。
新NISA枠を使い切った後の戦略:AIの意見と私のスタンス
先月をもって新NISAの枠を満額埋め切ったため、これまで続けてきた「毎月の自動積立」はいったん終了となりました。
そこで、今後の投資戦略についてAIに壁打ちをして意見を聞いてみました。
AIが提示した資産運用の考え方
AIの見解:
「非課税枠を最速で使い切ったことは素晴らしい成果です。今後の戦略としては、特定口座を活用したインデックスの定額積立を継続するのが合理的でしょう。また、米国個別株において特定銘柄(パランティア)への依存度が高まっている状態はリスク集中を招くため、一部利益確定を行い、全世界株式などの広範なインデックスへリバランスしてリスク分散を図るべきです。」
AIの意見に対する「私」の考え方
AIの指摘は、現代ポートフォリオ理論に基づいた極めて合理的で教科書通りの正論です。特に「特定銘柄への集中リスクを避けて分散すべき」という点には深く頷かされます。
しかし、40代からFIREを目指すリアルな個人のスタンスとして、私は以下のように考えています。
① 積立投資はストップし「余剰現金が貯まったらスポット投資」へ
新NISAという最強の非課税口座を埋め切った今、無理に特定口座で毎月カツカツの積立を続ける必要はないと考えています。
40代のFIREロードにおいては、投資の最大化だけでなく「日々の生活のゆとり・QOL(生活の質)」を維持することも同じくらい重要です。そのため、これからは「生活防衛資金を確保した上で、現金クッションが一定額を超えたタイミングで特定口座に投資する」という柔軟なスタイルに切り替えます。入金に追われない心地よい距離感を大切にしたいのです。
② 個別株は「コア・サテライト」のサテライトとして割り切る
個別株の乱高下は精神的負荷がかかりますが、パランティアのように市場平均を大きく超えるリターンをもたらしてくれる夢があるのも事実です。
私のポートフォリオの土台(約8割)は、投資信託という強固なインデックスで固めています。サテライト枠である個別株については、過度に神経質にならず「最悪半分になってもコア資産が守ってくれる」という許容範囲の中で、市場の波と向き合っていこうと考えています。
まとめ:自分のペースを守りながら次のステージへ
直近1ヶ月の資産推移をまとめます。
- 総資産は+128万円と大幅増(総額2,256万円へ到達)
- 投資信託(米国系)が安定して資産を牽引
- パランティアの急伸に救われたが、個別株のリスクも再認識
- 新NISA枠完走後は、現金が貯まり次第投資するマイルドなスタイルへ移行
新NISAの非課税枠を使い切ったことで、ひとつの大きな節目を迎えることができました。ここからは毎月の自動積立のプレッシャーから解放され、現金の厚みをコントロールしながら、相場と適度な距離感で付き合っていくフェーズに入ります。
FIREへの道のりは短距離走ではなくマラソンです。他人のスピードや入金力に惑わされることなく、自分のリスク許容度と心地よいペースを守りながら、一歩ずつ進んでいきましょう。
💰 本日のリアル資産公開
目標6,000万円に向けて、仕事終わりにコツコツ更新中。
私の証券口座(投資信託・株の合計)のリアルな現在地です。
【本日の証券口座残高(全期間グラフ)】
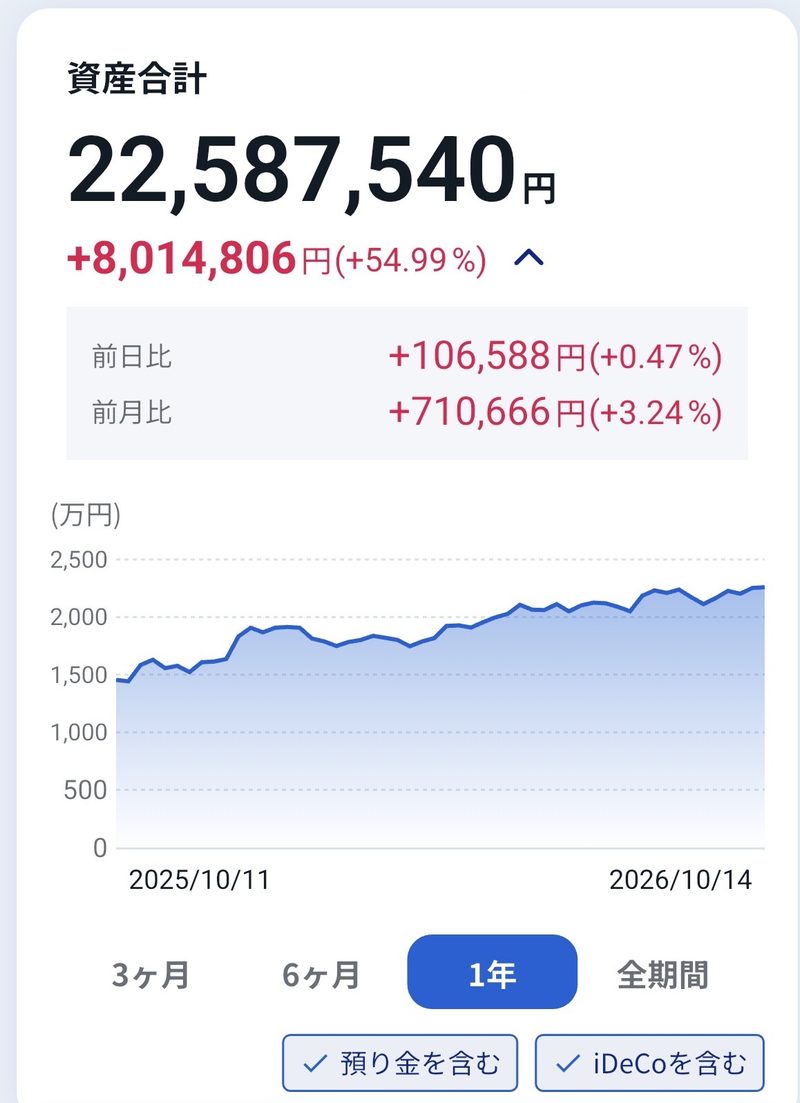
トータルリターン: +8,014,806円(+54.99%)
前日比:+106,588円(+0.47%)
前月比:+710,666円(+3.24%)
本日の評価額合計: 22,587,540円
コツコツといきましょう
コメント